Định hướng giảm lãi vay 1,5-2%: Ai được hưởng lợi, vốn bất động sản đi về đâu?


Giảm lãi suất cho vay hướng tới hỗ trợ doanh nghiệp, người dân tiếp cận vốn với chi phí thấp hơn. Ảnh minh họa AI
Ngân hàng Nhà nước (NHNN) định hướng giảm lãi suất cho vay từ 1,5-2% đối với lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên, đồng thời giảm khoảng 0,5% mặt bằng lãi suất tiết kiệm. Chính sách đặt ra bài toán vừa giảm chi phí vốn cho doanh nghiệp, người dân, vừa định hướng dòng tiền vào hoạt động tạo ra giá trị thực và kiểm soát rủi ro tín dụng.
Giảm lãi vay, vốn phải đến đúng đối tượng
Giảm lãi suất cho vay là một trong những giải pháp nhằm hạ chi phí vốn, hỗ trợ doanh nghiệp duy trì hoạt động và tạo điều kiện để người dân tiếp cận tín dụng với mức chi phí hợp lý hơn. Tuy nhiên, hiệu quả của chính sách không chỉ nằm ở mức lãi suất giảm bao nhiêu, mà còn ở việc dòng vốn có đến đúng đối tượng cần hỗ trợ hay không.
Tại hội nghị "Ngành Ngân hàng đồng hành khơi thông nguồn lực Tài chính - Ngân hàng phục vụ tăng trưởng vùng Đông Nam Bộ giai đoạn 2026-2030" diễn ra ngày 23/10, Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn nêu định hướng giảm lãi suất cho vay từ 1,5-2% đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên. Đây là nhóm lĩnh vực được kỳ vọng tiếp cận vốn với chi phí thấp hơn để duy trì và mở rộng hoạt động kinh tế.
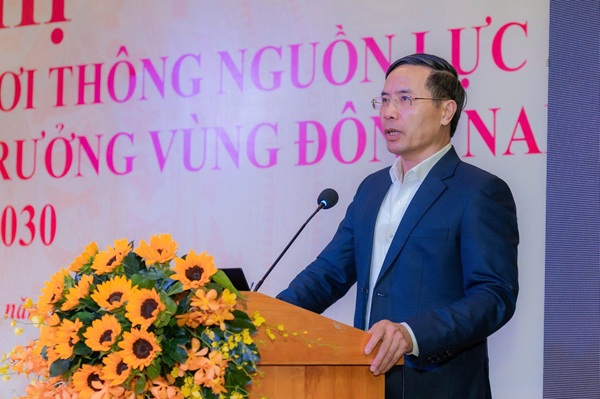
Thống đốc NHNN Phạm Đức Ấn
Với doanh nghiệp sản xuất, kinh doanh, chi phí vay vốn thấp hơn có thể giúp giảm áp lực tài chính, cải thiện dòng tiền, tạo thêm dư địa đầu tư máy móc, nguyên liệu và mở rộng thị trường. Với hộ kinh doanh và người vay vốn phục vụ hoạt động tạo thu nhập, lãi vay giảm cũng có thể góp phần giảm gánh nặng trả nợ.
Dù vậy, lãi suất không phải điều kiện duy nhất quyết định khả năng tiếp cận vốn. Doanh nghiệp còn phải đáp ứng yêu cầu về hồ sơ tài chính, phương án kinh doanh, tài sản bảo đảm và khả năng trả nợ. Nếu lãi suất giảm nhưng doanh nghiệp không đủ điều kiện vay hoặc gặp khó khăn trong thủ tục, tác động hỗ trợ sẽ khó phát huy đầy đủ.
Cùng với định hướng giảm lãi suất, việc rà soát, đơn giản hóa quy trình cấp tín dụng, ứng dụng công nghệ và phát triển sản phẩm phù hợp với từng nhóm khách hàng có ý nghĩa quan trọng trong việc mở rộng khả năng tiếp cận vốn. Tín dụng vẫn cần được cấp trên cơ sở đánh giá khả năng trả nợ và mức độ rủi ro của khách hàng.
Người vay cũng cần hiểu đúng mức giảm 1,5-2% - con số này không có nghĩa mọi khoản vay đều tự động được giảm tương ứng. Lợi ích thực tế phụ thuộc vào chính sách của từng ngân hàng, điều kiện áp dụng, thời gian ưu đãi và mức lãi suất sau ưu đãi.
Người gửi tiền cần cân nhắc gì khi lãi suất tiết kiệm giảm?
Cùng với định hướng giảm lãi suất cho vay, hội nghị cũng đặt ra yêu cầu giảm khoảng 0,5% mặt bằng lãi suất tiết kiệm. Với người gửi tiền, tác động cụ thể phụ thuộc vào việc ngân hàng điều chỉnh lãi suất ra sao, kỳ hạn gửi và thời điểm khoản tiền đến hạn.
Khi lãi suất huy động giảm, khoản lãi từ tiền gửi mới hoặc tiền gửi đến hạn tái tục có thể thấp hơn trước. Người dân, nhất là những người sử dụng tiền lãi để bổ sung thu nhập, cần cân nhắc nhu cầu sử dụng tiền và thời gian gửi thay vì chuyển sang kênh đầu tư khác chỉ vì kỳ vọng lợi nhuận cao hơn.
Tại hội nghị, Thống đốc Phạm Đức Ấn cũng nhấn mạnh yêu cầu hạn chế cạnh tranh không lành mạnh trong huy động vốn giữa các ngân hàng thương mại. Nội dung này cho thấy việc giảm chi phí vốn không chỉ là câu chuyện hạ lãi suất cho vay, mà còn liên quan đến cách các tổ chức tín dụng cạnh tranh để thu hút nguồn tiền gửi.
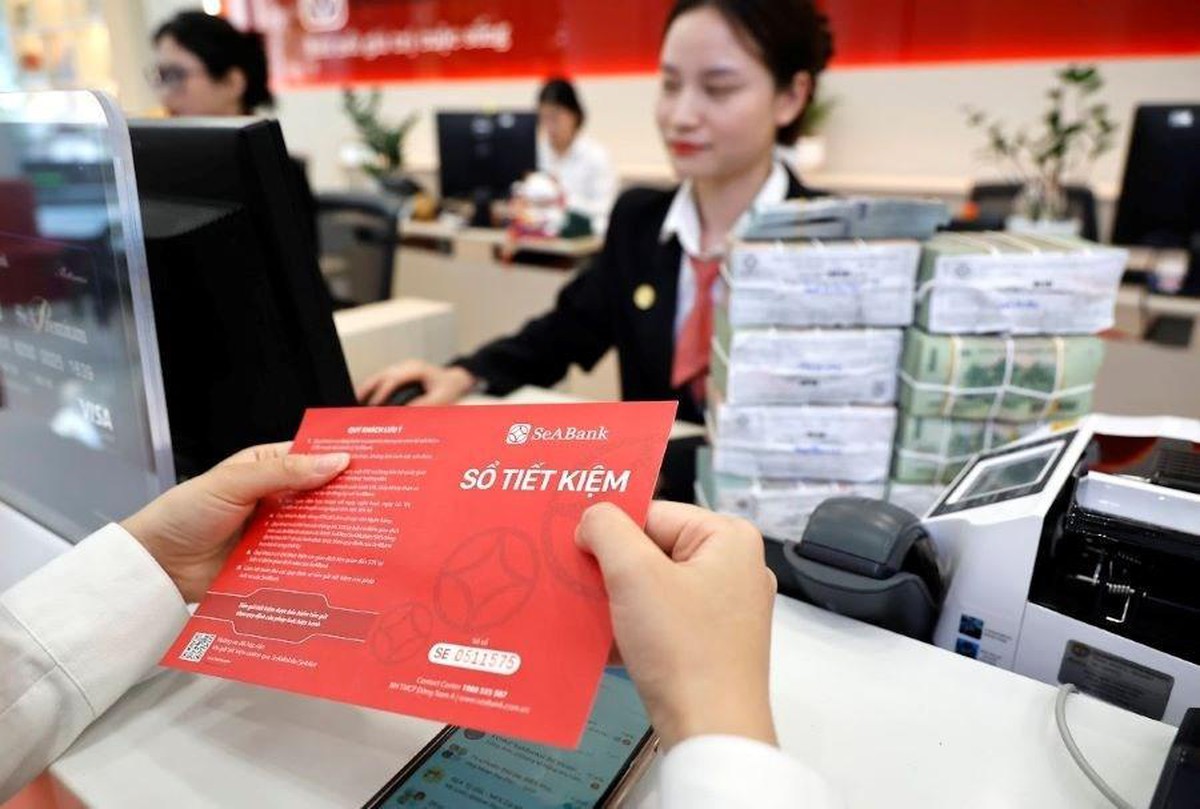
Xét từ góc độ người gửi tiền, bài toán đặt ra là giảm chi phí vốn cho nền kinh tế nhưng vẫn bảo đảm quyền lợi hợp lý của người gửi tiền và an toàn hệ thống ngân hàng. Việc điều hành lãi suất vì thế cần tính đến diễn biến lạm phát, tỷ giá và điều kiện tài chính trong nước, quốc tế; không thể chỉ nhìn vào mục tiêu giảm lãi vay.
Bất động sản: Không phải cứ giảm lãi suất là vốn được nới lỏng
Giảm lãi suất không đồng nghĩa với việc tín dụng được nới lỏng đồng loạt cho mọi lĩnh vực. Với bất động sản, vấn đề quan trọng là dòng vốn phục vụ hoạt động nào, khả năng trả nợ ra sao và rủi ro được kiểm soát như thế nào.
Theo nội dung được Thống đốc Phạm Đức Ấn nêu tại Hội nghị, tín dụng ngân hàng đã đóng góp nguồn vốn đáng kể cho thị trường bất động sản. Ông đồng thời nhấn mạnh yêu cầu kiểm soát thị trường, ngăn chặn đầu cơ, thao túng và đẩy giá nhà đất; doanh nghiệp bất động sản không thể tiếp tục trông chờ vào mức lợi nhuận quá cao từ thị trường này.
Từ định hướng đó, có thể thấy việc phân bổ tín dụng bất động sản cần được xem xét trên cơ sở hiệu quả và rủi ro của từng khoản vay, thay vì chỉ nhìn vào khả năng tiếp cận vốn. Với doanh nghiệp, những phương án kinh doanh phụ thuộc quá lớn vào kỳ vọng giá tài sản tiếp tục tăng hoặc hoạt động mua đi bán lại cần được đánh giá thận trọng về khả năng tạo dòng tiền và trả nợ.
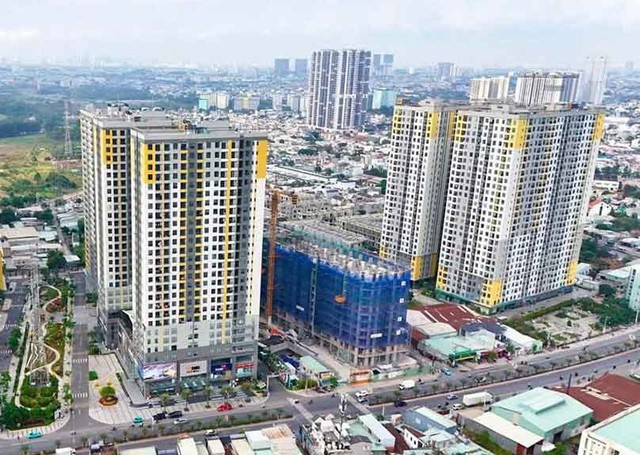
Ở chiều ngược lại, những dự án có tính khả thi, đủ điều kiện triển khai và đáp ứng nhu cầu thực cũng cần được đánh giá trên cơ sở hiệu quả cụ thể. Nếu được triển khai đúng tiến độ và tiêu thụ được sản phẩm, dự án có thể tạo doanh thu, dòng tiền để thực hiện nghĩa vụ trả nợ. Đây là phân tích về khả năng sử dụng vốn, không có nghĩa mọi dự án nhà ở đương nhiên được ưu tiên tín dụng; quyết định cho vay vẫn phụ thuộc vào điều kiện và mức độ rủi ro của từng khoản vay.
Với người dân, cách dòng vốn bất động sản được phân bổ cũng có ý nghĩa trực tiếp. Nếu tín dụng tập trung quá mức vào giao dịch đầu cơ, giá nhà đất có thể chịu thêm sức ép, khiến người có nhu cầu mua nhà thực gặp khó khăn. Trong khi đó, nguồn vốn được sử dụng cho các dự án có khả năng hoàn thành và đáp ứng nhu cầu thực có thể góp phần cải thiện nguồn cung, dù tác động còn phụ thuộc vào tiến độ triển khai và mức giá sản phẩm.
Vì vậy, không thể từ yêu cầu kiểm soát rủi ro để kết luận mọi khoản vay bất động sản sẽ bị siết chặt; cũng không thể khẳng định lãi suất vay mua nhà sẽ giảm đồng loạt. Điều kiện và chi phí vay vẫn phụ thuộc vào chính sách của từng ngân hàng, hồ sơ khách hàng, mục đích vay và đặc điểm dự án.
Bên cạnh yêu cầu kiểm soát tín dụng, việc tháo gỡ vướng mắc về đất đai, quy hoạch, thủ tục và hạ tầng cũng có ý nghĩa đối với khả năng triển khai dự án. Khi các dự án đủ điều kiện được khơi thông, doanh nghiệp có thêm cơ hội tạo dòng tiền và nâng cao khả năng trả nợ ngân hàng.
Giảm lãi suất phải đi cùng kiểm soát rủi ro. Theo Thống đốc NHNN Phạm Đức Ấn, việc điều hành lãi suất, tỷ giá cần bám sát diễn biến trong nước và quốc tế, hướng tới mục tiêu ổn định kinh tế vĩ mô, kiểm soát lạm phát và hỗ trợ tăng trưởng. Ông cũng nhấn mạnh yêu cầu phối hợp giữa chính sách tiền tệ và chính sách tài khóa, đồng thời kiểm soát rủi ro tín dụng và hạn chế tình trạng đầu cơ, thao túng, đẩy giá trên thị trường bất động sản.
Từ góc độ phân tích tài chính, giảm lãi suất đặt ra bài toán cân đối giữa hỗ trợ khách hàng và bảo đảm an toàn hoạt động ngân hàng. Nếu lãi suất cho vay giảm nhưng chi phí huy động vốn không giảm tương ứng, biên lãi ròng của ngân hàng có thể chịu sức ép. Ngược lại, nếu tín dụng tăng nhanh nhưng chất lượng thẩm định không được bảo đảm, nợ xấu và chi phí dự phòng có thể gia tăng, ảnh hưởng đến lợi nhuận và khả năng cung ứng vốn về sau.
Vì vậy, hiệu quả của chính sách giảm lãi suất không chỉ được đo bằng mức giảm phần trăm, mà còn ở khả năng tiếp cận vốn của doanh nghiệp, chi phí vay thực tế của người dân và chất lượng tín dụng được tạo ra. Với doanh nghiệp, vốn vay chỉ thực sự phát huy tác dụng khi được sử dụng hiệu quả, tạo ra doanh thu và dòng tiền đủ để trang trải chi phí, trả nợ.
Dòng vốn cần đến đúng nơi có nhu cầu và khả năng sử dụng hiệu quả. Giảm lãi suất có thể tạo điều kiện cho hoạt động sản xuất, kinh doanh, nhưng hiệu quả lâu dài còn phụ thuộc vào khả năng hấp thụ vốn của doanh nghiệp, mức độ phù hợp của từng khoản vay và việc kiểm soát rủi ro trong toàn hệ thống.