Thị trường ngầm mua bán tài khoản ngân hàng - Bài 1: "Việc nhẹ lương cao"


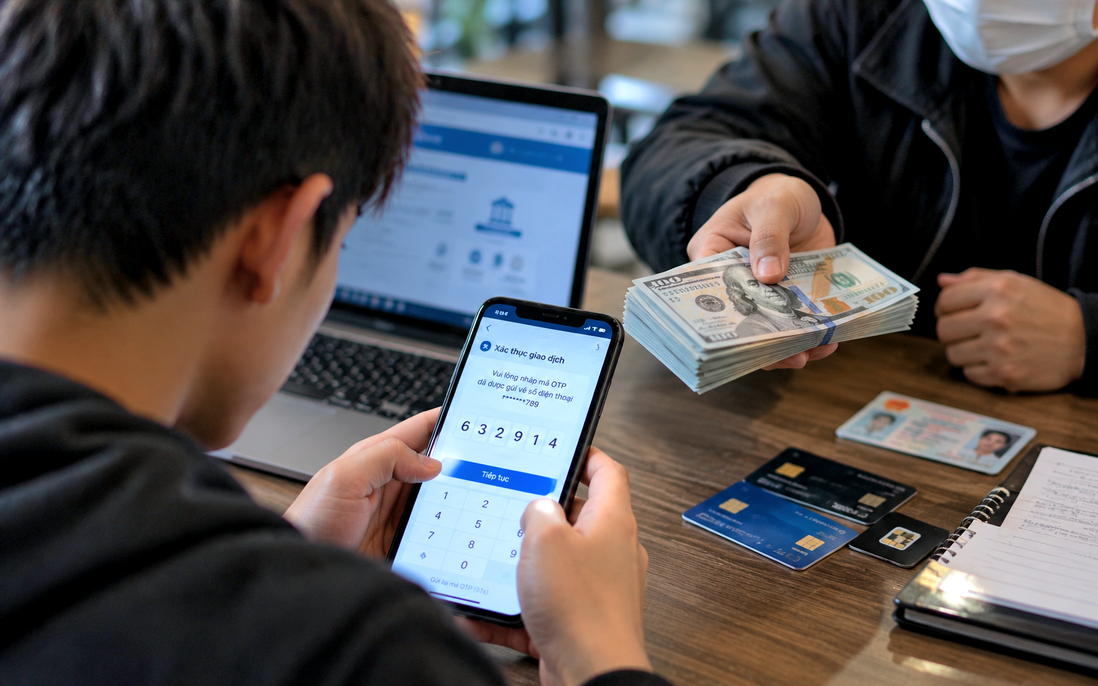
Ảnh minh họa: AI
Thời gia qua, các vụ mua bán tài khoản ngân hàng liên tiếp bị phát hiện, hé lộ thủ đoạn dụ người mở tài khoản rồi thu gom, chuyển cho đối tượng khác sử dụng. Vì sao tài khoản chính chủ bị săn tìm?
Mua tài khoản để che dấu vết
Tháng 9 và đầu tháng 10/2026, công an nhiều địa phương liên tiếp phát hiện các vụ mua bán tài khoản ngân hàng, trong đó có đường dây lôi kéo học sinh, sinh viên tham gia. Ngày 8/10, Công an TP Cần Thơ thông tin trường hợp một người bán tài khoản với giá 1 triệu đồng, nhưng tài khoản phát sinh giao dịch có tổng giá trị hơn 100 tỷ đồng trong năm 2025.
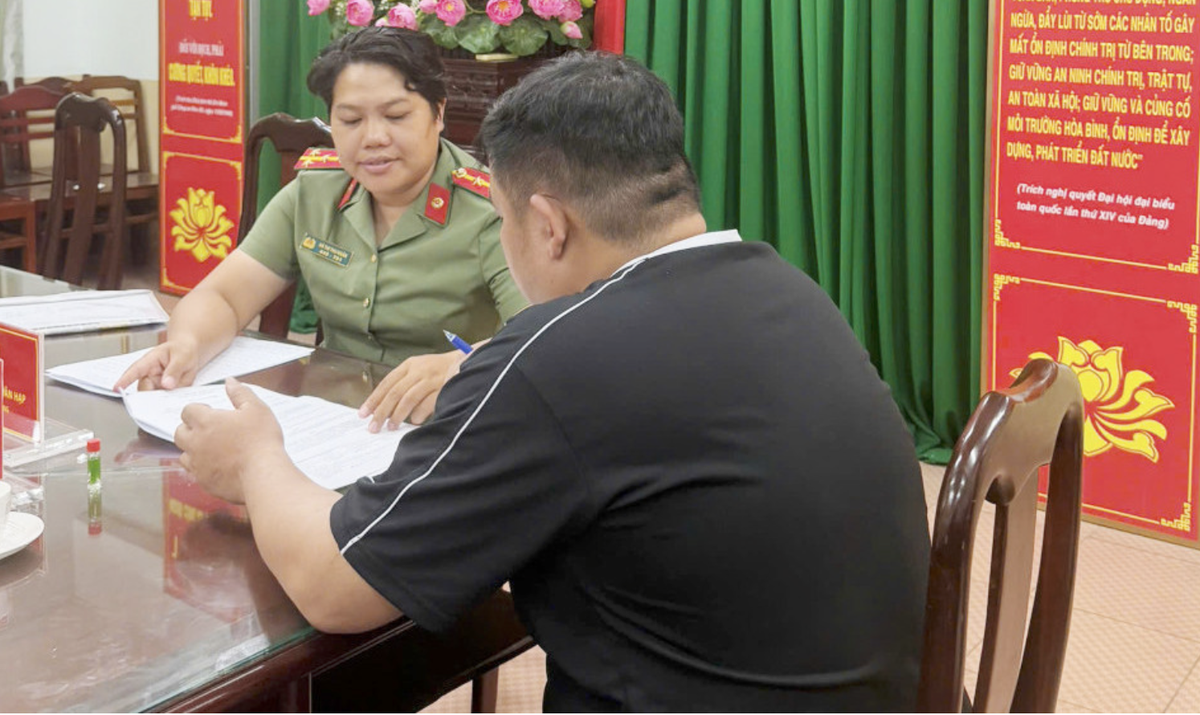
Cơ quan chức năng triệu tập người đàn ông bán tài khoản với giá 1 triệu đồng, nhưng tài khoản phát sinh giao dịch có tổng giá trị hơn 100 tỷ đồng trong năm 2025. Ảnh: CACC
Vì sao các đối tượng phải bỏ tiền mua tài khoản đứng tên người khác, thay vì sử dụng tài khoản của chính mình?
Theo chuyên gia an ninh mạng Ngô Minh Hiếu (Hiếu PC), đồng sáng lập dự án Chống lừa đảo, mục đích chính là che giấu danh tính, gây khó khăn cho việc truy vết dòng tiền và né tránh sự phát hiện của cơ quan chức năng. Khi tiền từ hoạt động lừa đảo được chuyển vào tài khoản mang tên người khác, những người thực sự điều hành đường dây sẽ khó bị nhận diện hơn.
Các tài khoản mua lại thường được sử dụng để nhận tiền lừa đảo trực tuyến, trung chuyển tiền đánh bạc, rửa tiền hoặc che giấu nguồn tiền bất hợp pháp khác. Việc sử dụng nhiều tài khoản trung gian khiến quá trình xác định người thực sự hưởng lợi trở nên phức tạp.
Tài khoản đứng tên một người nhưng do người khác kiểm soát tạo ra khoảng cách giữa danh tính trên hồ sơ ngân hàng và người thực hiện giao dịch. Bên mua có thêm một phương tiện để nhận, chuyển tiền mà không trực tiếp sử dụng tài khoản mang tên mình. Trong khi đó, người bán có thể không biết tài khoản được chuyển cho ai, dùng vào việc gì và tiếp tục phát sinh những giao dịch nào.
Đó cũng là lý do các đối tượng có thể tìm mua nhiều tài khoản cùng lúc. Khi dòng tiền đi qua nhiều tài khoản mang tên những người khác nhau, việc xác định mối liên hệ giữa người chuyển tiền, người nhận và người thực sự điều hành hoạt động trở nên khó khăn hơn.
Những "vòi bạch tuộc" mua bán tài khoản
Theo chuyên gia Hiếu PC, các đối tượng thường đăng quảng cáo trên Facebook, Telegram, Zalo với những lời mời như "việc nhẹ lương cao", "mở tài khoản nhận tiền ngay" hoặc "cho thuê tài khoản kiếm thu nhập thụ động". Người được nhắm đến thường là học sinh, sinh viên, người thất nghiệp hoặc người đang gặp khó khăn về tài chính.
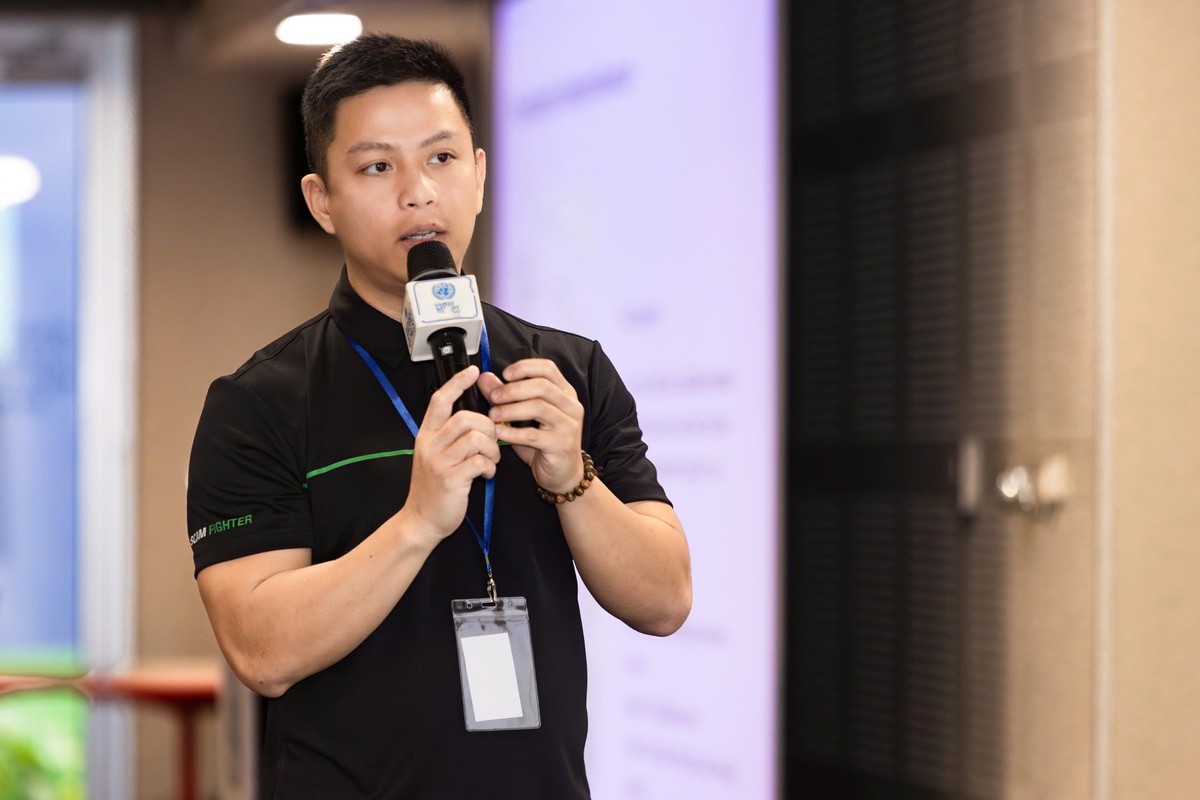
Chuyên gia an ninh mạng Ngô Minh Hiếu (Hiếu PC)
Điểm chung của những lời mời này là biến việc mở hoặc giao tài khoản thành cách kiếm tiền nhanh, ít tốn công sức. Người tham gia có thể chỉ nhìn thấy khoản tiền được hứa trả mà không biết mục đích thực sự của bên mua.
Với người đang cần tiền, lời mời có thể hấp dẫn bởi công việc tưởng chừng đơn giản: mở tài khoản, bàn giao thông tin và nhận thù lao.
Hoạt động mua bán cũng không chỉ dừng ở hai bên. Chuyên gia Hiếu PC phân tích, mạng lưới này có thể gồm người dụ dỗ mở tài khoản, người thu gom, trung gian mua bán và các đường dây sử dụng tài khoản. Mạng xã hội cùng các ứng dụng tin nhắn giúp các đối tượng tiếp cận nhiều người, kết nối nhanh và mở rộng hoạt động.
Đáng chú ý, người đã bán tài khoản đôi khi còn tiếp tục rủ rê bạn bè, người thân tham gia để nhận hoa hồng. Từ người cung cấp tài khoản, họ có thể trở thành đầu mối tìm kiếm thêm người bán. Việc lôi kéo qua các mối quan hệ quen biết khiến lời mời dễ tạo cảm giác đáng tin, nhất là với người trẻ chưa nhận thức đầy đủ về những nguy cơ phía sau.
Trong đường dây, người mở tài khoản ban đầu có thể chỉ biết người trực tiếp trả tiền cho mình, không biết tài khoản sẽ được chuyển đến ai hoặc phục vụ hoạt động gì. Chính sự tách rời giữa các khâu khiến nhiều người dễ coi việc bán tài khoản là một giao dịch đơn lẻ, trong khi tài khoản đã có thể trở thành một mắt xích trong mạng lưới lớn hơn.
Giao tài khoản, mất quyền kiểm soát
Để sử dụng tài khoản sau khi mua, các đối tượng có thể yêu cầu người bán giao thẻ ngân hàng, mật khẩu Internet Banking, SIM điện thoại, mã OTP, giấy tờ tùy thân, thậm chí cả thông tin sinh trắc học. Theo chuyên gia Hiếu PC, những dữ liệu này có thể giúp bên mua kiểm soát tài khoản, thực hiện giao dịch và lợi dụng danh tính của chủ tài khoản vào mục đích bất hợp pháp.
Rủi ro không chỉ nằm ở việc mất quyền sử dụng tài khoản. Khi thông tin cá nhân và phương tiện xác thực rơi vào tay người khác, chủ tài khoản có thể không biết những giao dịch nào đang được thực hiện, tiền đến từ đâu và được chuyển tiếp cho ai. Trong khi đó, thông tin đứng tên tài khoản vẫn là một đầu mối để cơ quan chức năng xác minh khi phát sinh giao dịch bất thường.
Việc đứng tên tài khoản không tự động đồng nghĩa với việc một người phạm tội. Tuy nhiên, người bán cũng không nên mặc nhiên cho rằng mình hết liên quan sau khi nhận tiền. Nếu tài khoản bị sử dụng vào hoạt động phạm pháp, vai trò và hành vi của từng người cần được làm rõ trên cơ sở chứng cứ.
Vị chuyên gia an ninh mạng cảnh báo, người dân cần cảnh giác với mọi lời mời trả tiền để mở, cho thuê hoặc bán tài khoản ngân hàng; tuyệt đối không giao thông tin đăng nhập, mã OTP, SIM, giấy tờ tùy thân hay dữ liệu sinh trắc học cho người khác để đổi lấy tiền công.
Với người đã trót giao tài khoản, cần liên hệ ngay với ngân hàng để khóa tài khoản, vô hiệu hóa quyền truy cập và bảo vệ thông tin xác thực; đồng thời trình báo cơ quan công an. Tin nhắn trao đổi, thông tin người mua và lịch sử giao dịch cần được lưu giữ để phục vụ xác minh.
Mua bán tài khoản ngân hàng không đơn thuần là trao đổi một phương tiện thanh toán để lấy tiền. Với bên mua, tài khoản có thể là công cụ giúp che giấu danh tính và luân chuyển dòng tiền; với bên bán, việc chuyển giao quyền kiểm soát có thể kéo theo những hệ lụy vượt xa khoản tiền nhận được.
Chuyên gia Hiếu PC cảnh báo, người dân không nên vì một món tiền trước mắt mà đánh đổi thông tin cá nhân, sự an toàn tài chính và đối mặt với nguy cơ phải chịu trách nhiệm pháp lý.
(Còn nữa)