Chứng khoán thay đổi nhịp, nhà đầu tư phải thay đổi gì?


Khi thị trường cần những "nhịp" giao dịch mới
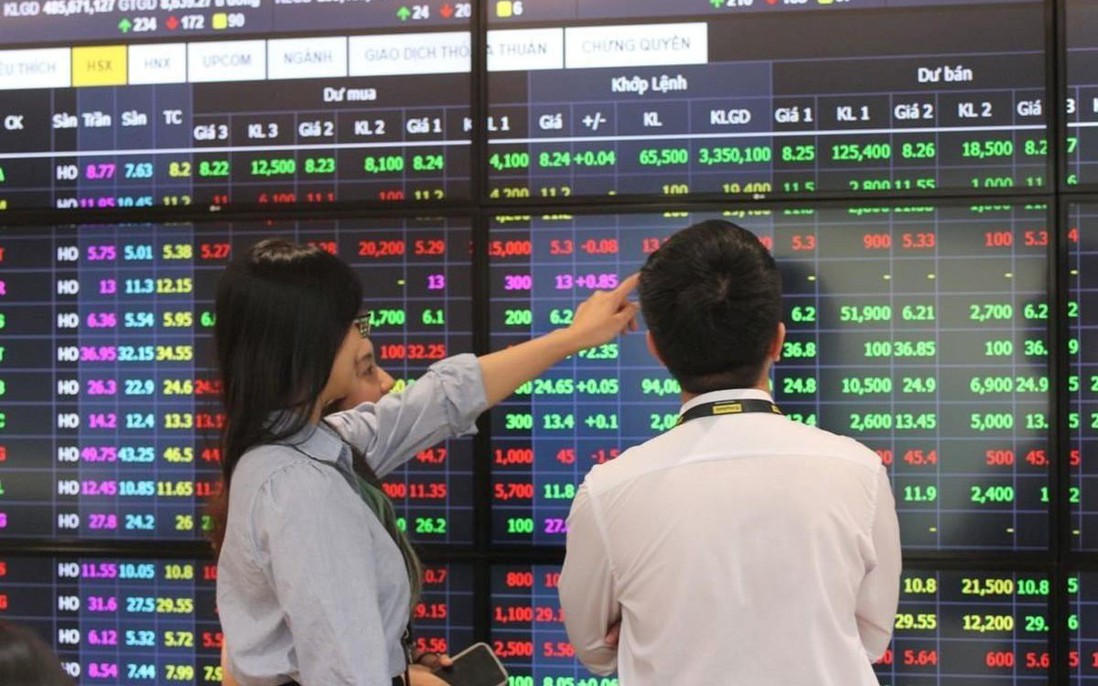
Giao dịch xuyên trưa, nới biên độ dao động giá, thay đổi một số phiên khớp lệnh định kỳ hay hướng tới rút ngắn thời gian thanh toán đang được đặt lên bàn nghiên cứu. Phía sau những thay đổi về kỹ thuật là yêu cầu lớn hơn: làm thế nào để thị trường vận hành linh hoạt hơn, nhưng vẫn an toàn và ổn định?
Khi thị trường cần những "nhịp" giao dịch mới
Một phiên giao dịch chứng khoán có những khoảng thời gian tưởng như chỉ là sự ngắt quãng về mặt kỹ thuật. Nhưng với một thị trường ngày càng có quy mô lớn, thanh khoản cao và kết nối sâu hơn với dòng vốn quốc tế, từng khoảng thời gian đều trở thành một phần của bài toán vận hành.
Đó cũng là lý do những đề xuất như giao dịch xuyên trưa, nới biên độ dao động giá hay nghiên cứu bỏ một số phiên giao dịch định kỳ, khớp lệnh định kỳ đang được Ủy ban Chứng khoán Nhà nước (UBCKNN) đặt trong quá trình nghiên cứu, đánh giá.
Điểm đáng chú ý là đây không phải câu chuyện thay đổi một quy định riêng lẻ. Cùng với thời gian giao dịch, thị trường còn đứng trước nhiều yêu cầu khác về phương thức giao dịch, thời gian thanh toán và tổ chức lại các nhóm hàng hóa.
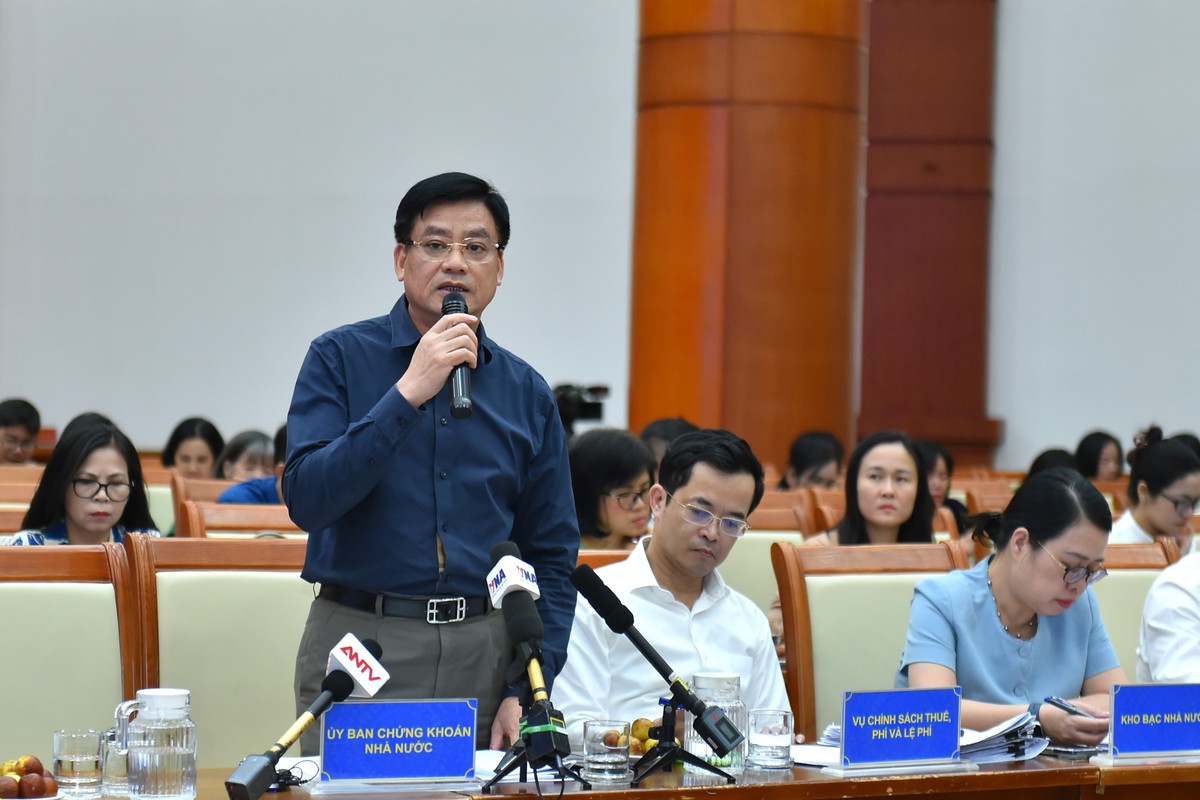
Ông Hoàng Văn Thu - Phó Chủ tịch Ủy ban Chứng khoán Nhà nước (UBCKNN)
Phó Chủ tịch UBCKNN Hoàng Văn Thu cho biết các nội dung này đang được UBCKNN nghiên cứu, đồng thời chỉ đạo các Sở Giao dịch chứng khoán đánh giá tác động. Theo ông, điều quan trọng trước khi đưa bất kỳ chính sách mới nào vào vận hành là phải nhìn đầy đủ tác động đối với thị trường và hệ thống.
"Cho dù các chính sách mới có đạt tác động hay không thì chúng tôi vẫn ưu tiên mục tiêu hệ thống phải an toàn, giao dịch phải thông suốt và ổn định", ông Hoàng Văn Thu nhấn mạnh.
Cách tiếp cận này cho thấy câu chuyện không đơn thuần là kéo dài thêm thời gian giao dịch hay nới rộng biên độ để thị trường "nhanh" hơn. Mỗi thay đổi đều phải đi cùng khả năng đáp ứng của hệ thống, cơ chế kiểm soát rủi ro và sự chuẩn bị của các thành viên tham gia thị trường.
Từ thay đổi cách giao dịch đến thay đổi cách tổ chức thị trường
Một thay đổi lớn khác cũng đang được triển khai là việc chuyển toàn bộ cổ phiếu đang niêm yết tại Sở Giao dịch chứng khoán Hà Nội (HNX) sang Sở Giao dịch chứng khoán TP.HCM (HoSE), nằm trong chương trình cơ cấu lại danh mục hàng hóa trên thị trường chứng khoán.
UBCKNN đang phối hợp với các Sở Giao dịch chứng khoán thực hiện các công việc liên quan, trong đó có kiểm thử hệ thống thanh toán, bù trừ và hệ thống dữ liệu thị trường chứng khoán. Kết quả kiểm thử hiện khá thuận lợi, các kịch bản đang được thực hiện theo kế hoạch.
Theo lộ trình dự kiến, việc chuyển toàn bộ cổ phiếu đang niêm yết tại HNX sang HoSE sẽ hoàn thành trong năm 2026. Thời điểm cụ thể sẽ được xác định trên cơ sở đánh giá tác động và kết quả kiểm thử hệ thống, với yêu cầu xuyên suốt là quá trình chuyển đổi phải an toàn và thông suốt.
Cùng với việc thay đổi "địa chỉ" niêm yết của cổ phiếu, cách phân bảng hàng hóa cũng đang được nghiên cứu. Theo phương án được đưa ra, các nhóm cổ phiếu có thể được phân bảng phù hợp hơn với đặc điểm hàng hóa và nhu cầu của nhà đầu tư.
Bốn tiêu chí chính đang được xem xét gồm quy mô vốn điều lệ, khả năng tiếp cận của nhà đầu tư nước ngoài, tỷ lệ cổ phiếu tự do chuyển nhượng và trạng thái của cổ phiếu. Trong đó, trạng thái như cảnh báo, kiểm soát, hạn chế, tạm ngừng hoặc đình chỉ giao dịch được xem xét để đánh giá mức độ tuân thủ của doanh nghiệp tham gia thị trường.
Như vậy, phía sau việc tổ chức lại các bảng hàng hóa không chỉ là câu chuyện sắp xếp lại danh mục. Đây còn là cách thị trường phân loại rõ hơn đặc điểm và trạng thái của từng nhóm cổ phiếu, qua đó tạo điều kiện để nhà đầu tư tiếp cận thông tin phù hợp hơn.
Nhà đầu tư được thêm không gian, nhưng cũng phải thích ứng
Nếu những thay đổi này được triển khai, điều đầu tiên nhà đầu tư có thể nhận được là một không gian giao dịch linh hoạt hơn. Giao dịch xuyên trưa có thể mở rộng khoảng thời gian thị trường hoạt động; việc điều chỉnh biên độ có thể tạo thêm dư địa để giá cổ phiếu phản ánh cung – cầu; còn việc rút ngắn thời gian thanh toán, hướng tới T+0 sẽ đưa dòng tiền và chứng khoán đến gần nhau hơn về thời gian. Nhưng một thị trường vận hành nhanh hơn cũng đồng nghĩa với việc nhà đầu tư phải thích ứng nhanh hơn.
Khi thời gian giao dịch được mở rộng, cơ hội tiếp cận thị trường cũng nhiều hơn, nhưng những biến động trong phiên có thể diễn ra liên tục hơn. Khi biên độ được điều chỉnh, khả năng giá cổ phiếu phản ánh nhanh hơn những thay đổi của cung – cầu cũng đi kèm yêu cầu nhà đầu tư phải chủ động hơn trong việc theo dõi thông tin và trạng thái của cổ phiếu.
Đặc biệt, nếu thị trường tiến tới những phương thức thanh toán ngắn hơn, tốc độ xử lý giao dịch sẽ không còn là câu chuyện riêng của hệ thống. Nó cũng liên quan trực tiếp đến cách nhà đầu tư quản lý tiền, chứng khoán và các quyết định giao dịch của mình.
Ở một thị trường đang được tổ chức lại cả về thời gian giao dịch, phương thức khớp lệnh và phân bảng hàng hóa, điều nhà đầu tư cần có vì thế không chỉ là thêm một "khung giờ" để mua bán. Quan trọng hơn là khả năng tiếp cận thông tin, nhận diện trạng thái của cổ phiếu và hiểu rõ những thay đổi trong cơ chế vận hành.
Đây cũng là lý do yêu cầu an toàn hệ thống được UBCKNN đặt song song với mục tiêu phát triển thị trường. Phó Chủ tịch UBCKNN Hoàng Văn Thu nhấn mạnh, dù các chính sách mới có đạt được tác động như kỳ vọng hay không, mục tiêu ưu tiên vẫn là hệ thống phải an toàn, giao dịch phải thông suốt và ổn định.
Thứ trưởng Bộ Tài chính Nguyễn Đức Chi cũng cho rằng việc đưa các chính sách mới vào thị trường cần được thực hiện chủ động, kịp thời và phù hợp với chiến lược phát triển thị trường chứng khoán đã được Thủ tướng Chính phủ phê duyệt.
Theo Thứ trưởng, chính sách mới phải xuất phát từ nhu cầu thực tế và hướng tới những yêu cầu của một thị trường chứng khoán phát triển. Điều này bao gồm những vấn đề như biên độ giao dịch, rút ngắn thời gian thanh toán, hướng tới giao dịch T+0 hoặc nghiên cứu khả năng rút ngắn hơn nữa thời gian thanh toán.
"Những chính sách đó phải hướng tới sự phát triển của thị trường. Còn những điều kiện cần thiết để thực hiện thì đương nhiên trách nhiệm của cơ quan quản lý cũng như cơ quan tổ chức thị trường là phải chuẩn bị, bảo đảm đầy đủ", Thứ trưởng Nguyễn Đức Chi nói.
Với nhà đầu tư, điều đó có nghĩa một "nhịp giao dịch mới" không chỉ mở thêm cơ hội tiếp cận thị trường mà còn đòi hỏi khả năng thích ứng cao hơn. Thị trường có thể nhanh hơn, linh hoạt hơn, nhưng nhà đầu tư cũng cần hiểu rõ hơn về cơ chế vận hành, thông tin và trạng thái của những tài sản mình đang nắm giữ.
Nhanh hơn nhưng phải chắc hơn
Những thay đổi đang được nghiên cứu cho thấy thị trường chứng khoán đang bước vào một giai đoạn đòi hỏi nhiều hơn về tốc độ và tính linh hoạt. Nhưng tốc độ chỉ có ý nghĩa khi đi cùng năng lực vận hành.
UBCKNN cho biết sau khi có kết quả đánh giá, các phương án sẽ được xây dựng theo lộ trình phù hợp và công bố để các chủ thể tham gia thị trường có đủ thời gian chuẩn bị, chuyển đổi và đáp ứng các yêu cầu trước khi triển khai. Đó cũng là điểm đáng chú ý trong cách tiếp cận với những thay đổi lần này: không chạy theo việc thay đổi nhanh, mà chuẩn bị đủ điều kiện để thay đổi an toàn.
Bởi với thị trường chứng khoán, một "nhịp" giao dịch mới không chỉ được đo bằng việc nhà đầu tư có thêm bao nhiêu thời gian để mua bán. Quan trọng hơn là hệ thống có đủ sức vận hành, chính sách có đủ khả năng kiểm soát rủi ro và người tham gia thị trường có đủ thông tin để thích ứng. Thị trường có thể sẽ có những nhịp giao dịch mới. Nhưng để những nhịp đó thực sự tạo ra một thị trường phát triển hơn, yêu cầu đặt ra không chỉ là nhanh hơn, mà còn phải chắc hơn.