Công ty chứng khoán: Có đơn vị lãi mấy lần, có doanh nghiệp lỗ gần 100%


Bức tranh lợi nhuận của các công ty chứng khoán phân hóa mạnh trong quý III/2026.
Báo cáo tài chính quý III/2026 cho thấy bức tranh kinh doanh của các công ty chứng khoán phân hóa mạnh: có doanh nghiệp lợi nhuận giảm tới 98%, trong khi đơn vị khác tăng hơn 5 lần. Đằng sau những con số trái chiều là sự khác biệt về hoạt động tự doanh, môi giới, chi phí và nguồn thu từ cho vay.
Doanh thu vẫn tăng, lợi nhuận có thể gần như biến mất
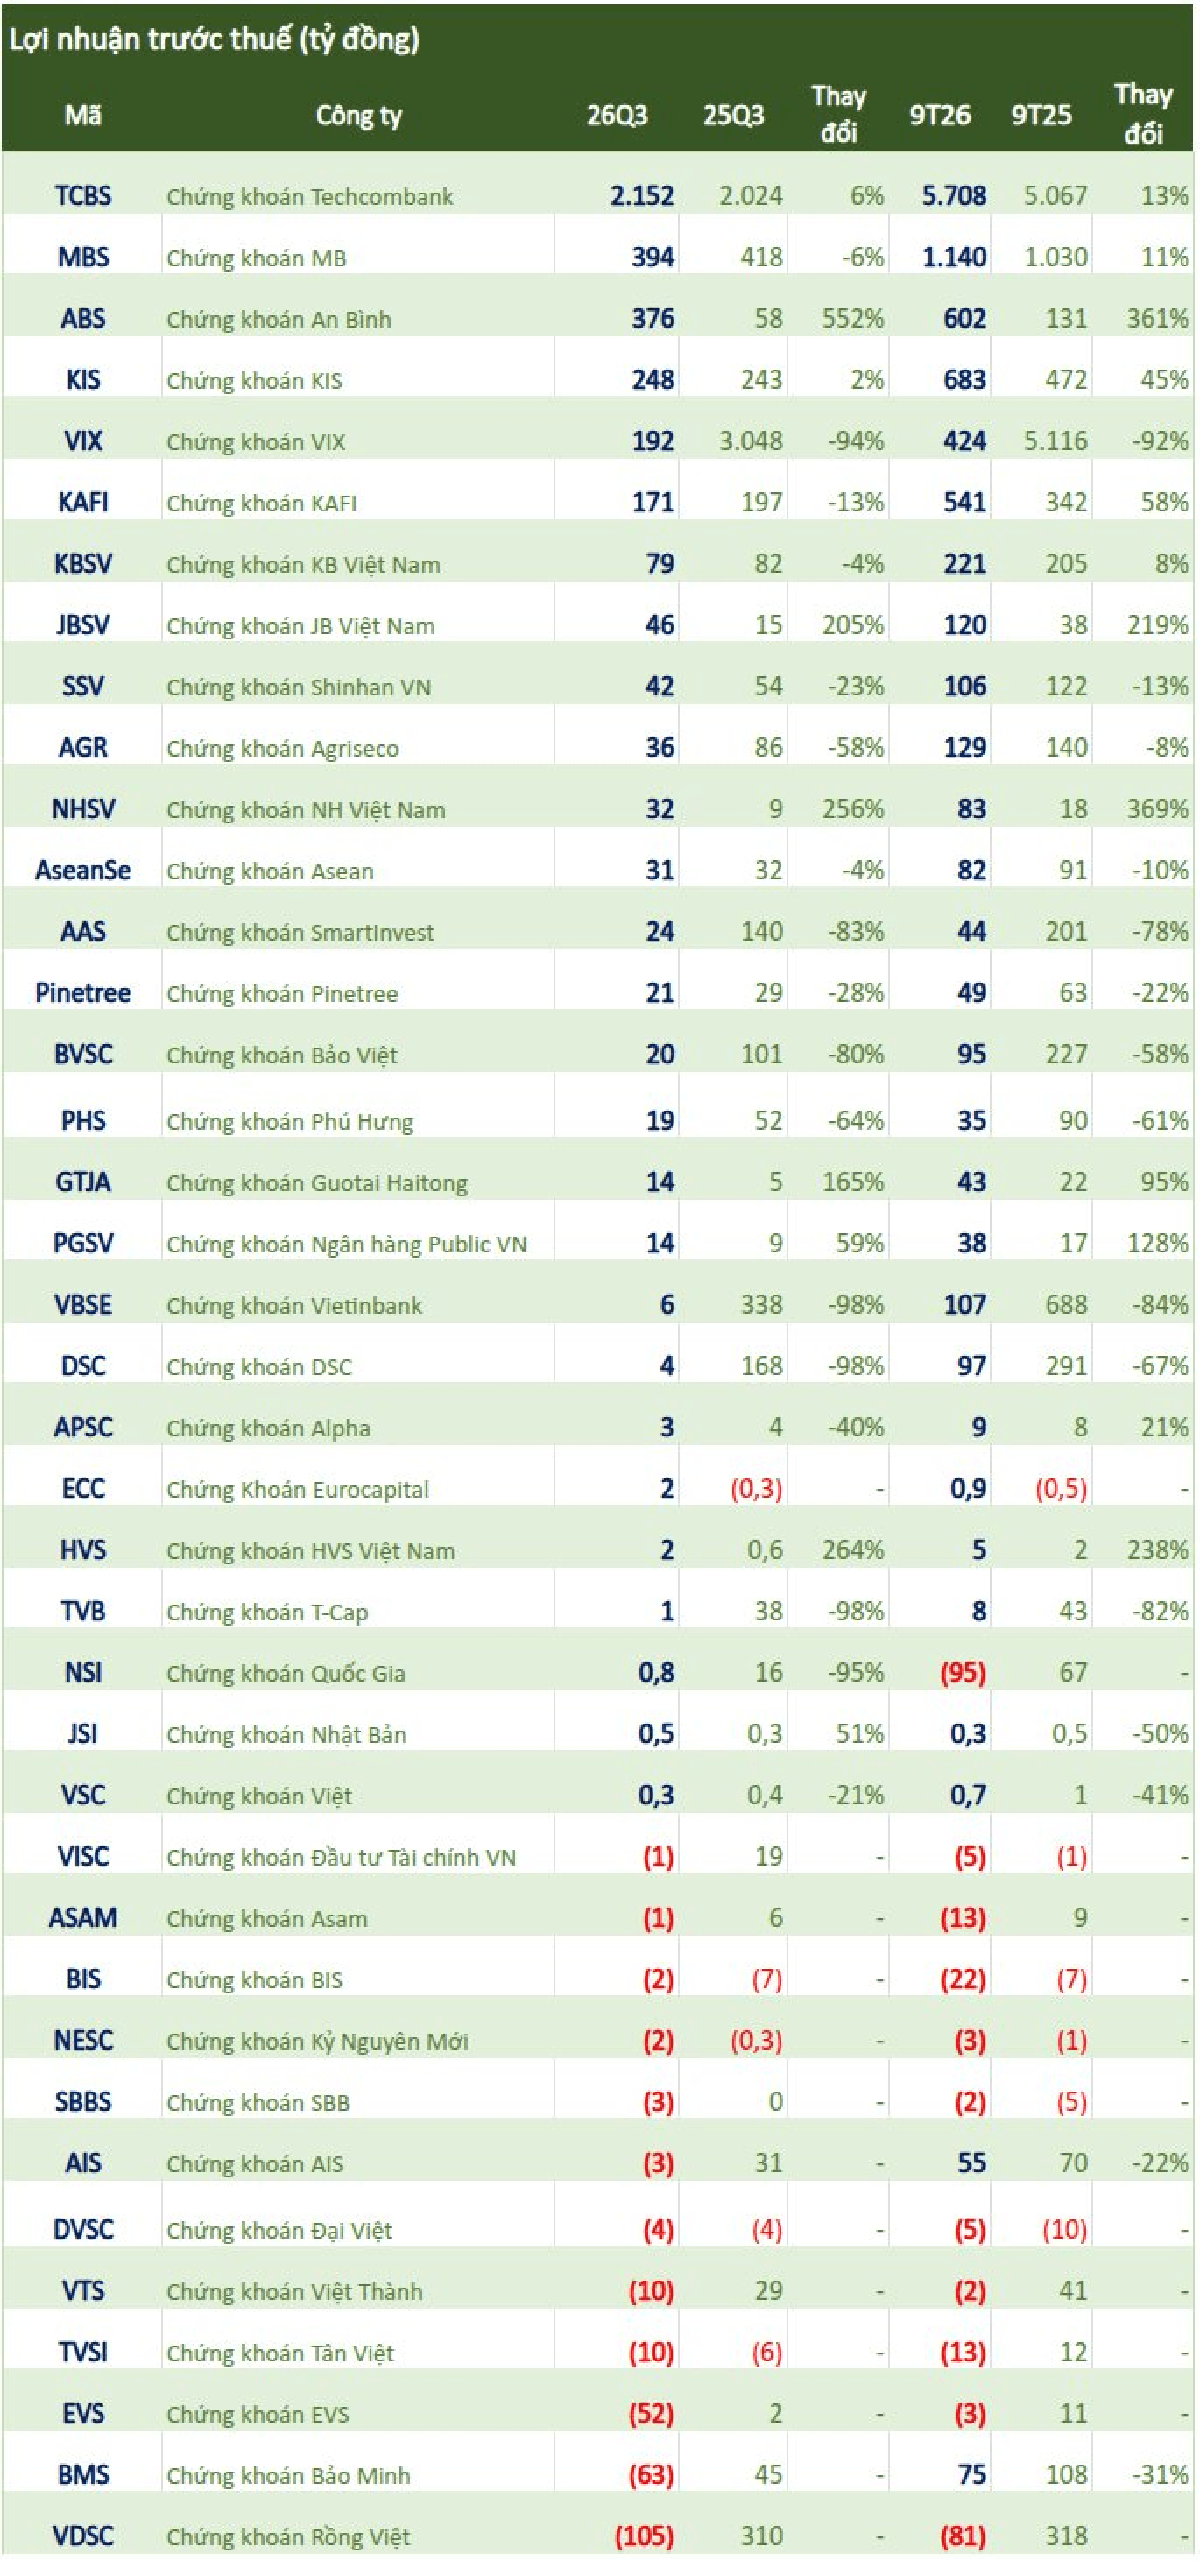
Theo báo cáo cập nhật số liệu công bố trưa 20/10, đã có 39 công ty chứng khoán công bố báo cáo tài chính quý III/2026. Bức tranh kinh doanh cho thấy sự phân hóa rõ nét: một số doanh nghiệp duy trì lợi nhuận hàng trăm, thậm chí hàng nghìn tỷ đồng, nhưng nhiều công ty ghi nhận mức giảm mạnh so với cùng kỳ, thậm chí chuyển từ lãi sang lỗ.
Đáng chú ý, doanh thu tăng không đồng nghĩa lợi nhuận tăng. Có doanh nghiệp ghi nhận doanh thu hoạt động tăng hàng chục phần trăm nhưng lợi nhuận trước thuế gần như không đáng kể, do chi phí hoạt động, chi phí tài chính hoặc thua lỗ từ danh mục đầu tư gia tăng.
Trường hợp Công ty CP Chứng khoán VietinBank (VietinBank Securities, mã CTS) cho thấy rõ nghịch lý này. Trong quý III/2026, doanh thu hoạt động đạt hơn 410 tỷ đồng, giảm 37% so với cùng kỳ năm trước, trong khi lợi nhuận trước thuế chỉ còn khoảng 6 tỷ đồng, giảm tới 98% so với mức gần 338 tỷ đồng của quý III/2025.
Lãi từ các tài sản tài chính ghi nhận thông qua lãi/lỗ (FVTPL) giảm từ 386,5 tỷ đồng xuống còn 152 tỷ đồng. Doanh thu môi giới cũng giảm gần 58%, xuống 27 tỷ đồng, trong khi chi phí tài chính tăng 66%, lên hơn 157 tỷ đồng. Lũy kế 9 tháng đầu năm, lợi nhuận trước thuế của CTS đạt 107 tỷ đồng, giảm 84% so với cùng kỳ.
Như vậy, từ mức lợi nhuận gần 338 tỷ đồng trong quý III/2025, CTS chỉ còn khoảng 6 tỷ đồng sau một năm. Khi các nguồn thu chủ chốt suy giảm, trong khi chi phí tài chính tăng, phần lợi nhuận còn lại bị thu hẹp đáng kể.
Diễn biến này đặt ra yêu cầu xem xét đồng thời hiệu quả hoạt động kinh doanh và chi phí vốn. Với công ty chứng khoán, doanh thu từ môi giới, cho vay và tự doanh có đặc điểm khác nhau; nếu nhiều nguồn thu cùng suy yếu, khả năng bù đắp chi phí sẽ giảm. Tuy nhiên, để xác định mức độ rủi ro dài hạn của CTS, cần tiếp tục xem xét quy mô dư nợ, cơ cấu tài sản, nghĩa vụ nợ và vốn chủ sở hữu, thay vì chỉ dựa vào mức giảm lợi nhuận trong một quý.
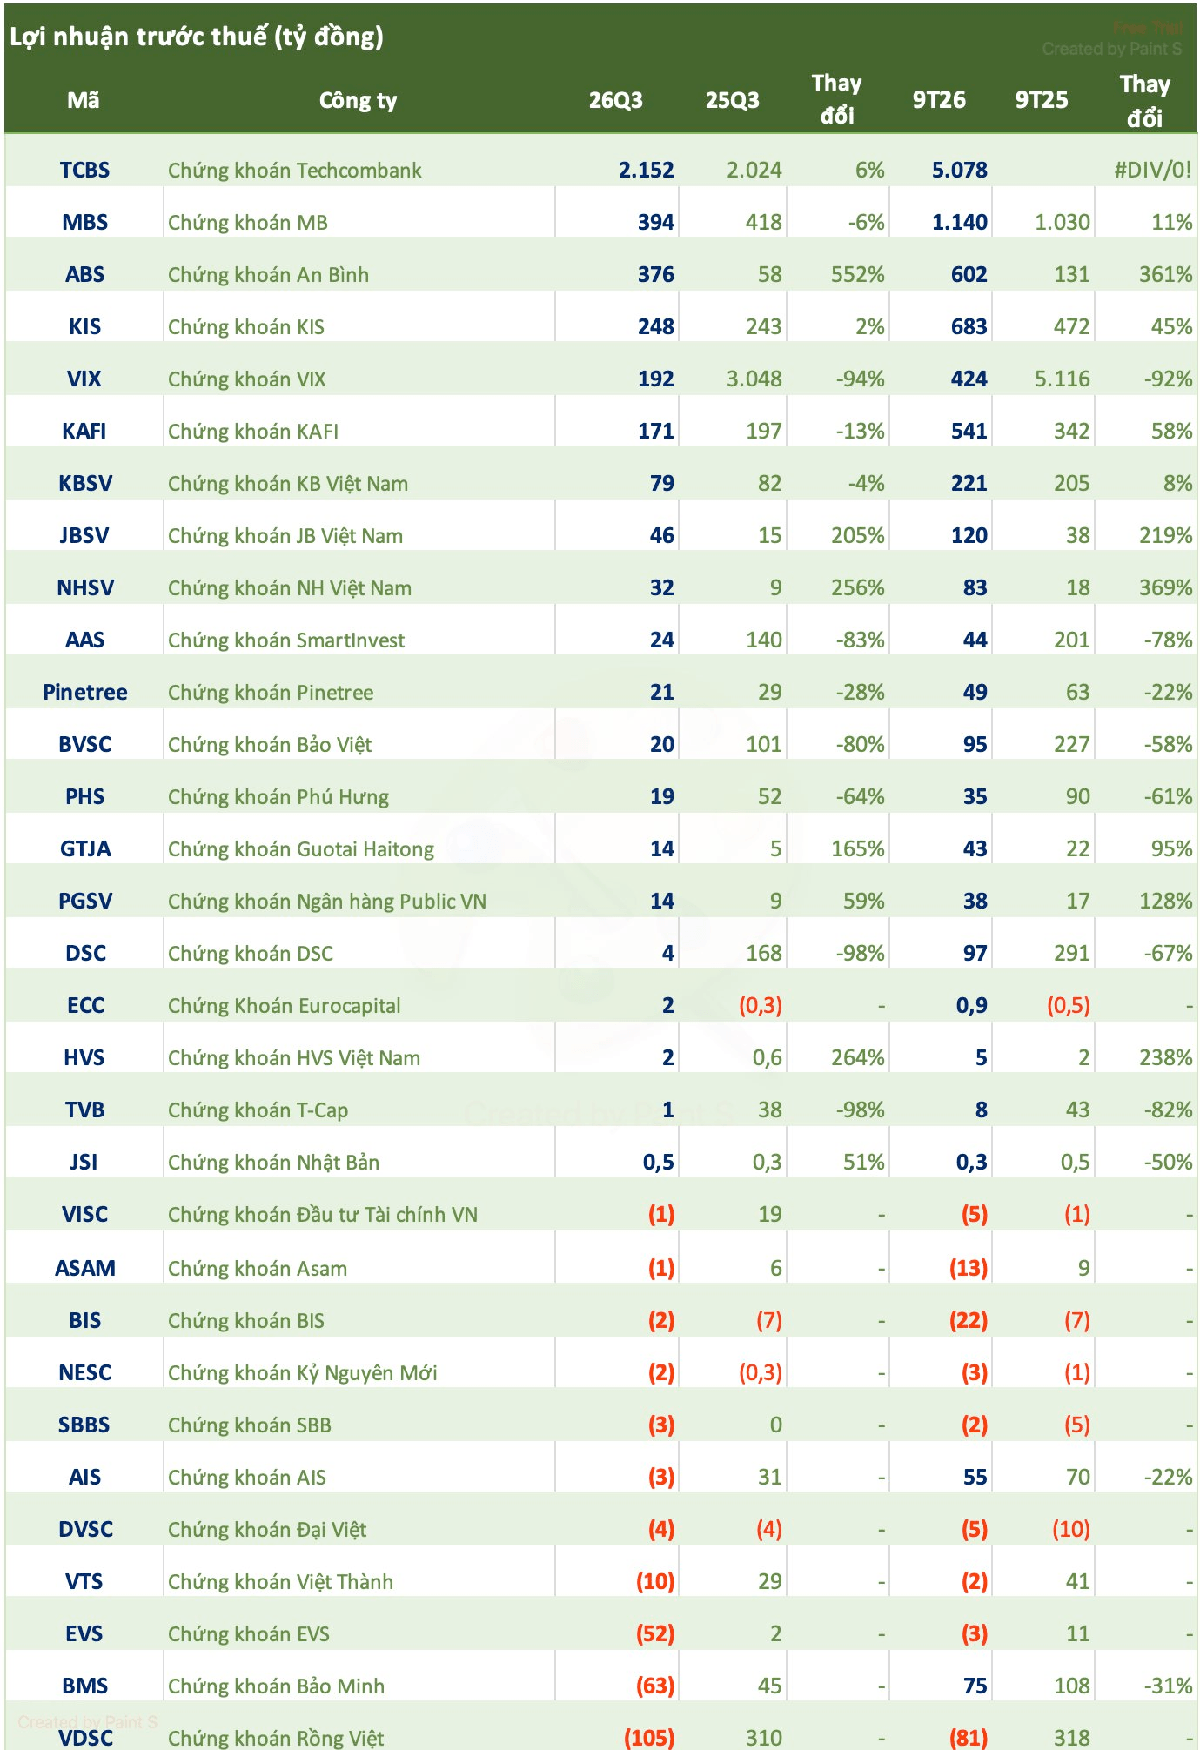
Một trường hợp khác là Công ty CP Chứng khoán Quốc Gia (NSI). Doanh thu hoạt động quý III đạt gần 124,5 tỷ đồng, tăng khoảng 77% so với cùng kỳ, nhưng lợi nhuận trước thuế chỉ đạt hơn 814 triệu đồng, giảm 95%.
Nguyên nhân đáng chú ý là chi phí hoạt động tăng từ 4 tỷ đồng lên gần 54 tỷ đồng, chủ yếu do ghi nhận khoản lỗ hơn 50 tỷ đồng từ các tài sản tài chính FVTPL. Chi phí tài chính cũng tăng mạnh lên hơn 74 tỷ đồng. Tính chung 9 tháng đầu năm, NSI lỗ trước thuế gần 95 tỷ đồng, trái ngược với khoản lãi hơn 66,5 tỷ đồng cùng kỳ năm trước.
Ở trường hợp này, doanh thu tăng nhưng không chuyển hóa thành lợi nhuận. Điều đó cho thấy chỉ nhìn vào tốc độ tăng doanh thu sẽ không phản ánh đầy đủ hiệu quả kinh doanh, đặc biệt với doanh nghiệp có hoạt động đầu tư tài chính và chi phí vốn lớn.
Chứng khoán Tân Việt (TVSI) cũng tiếp tục ghi nhận thua lỗ. Doanh thu hoạt động quý III đạt gần 82 tỷ đồng, tăng khoảng 25% so với cùng kỳ, nhưng công ty vẫn lỗ trước thuế gần 10 tỷ đồng, cao hơn mức lỗ khoảng 6,2 tỷ đồng của quý III/2025. Lũy kế 9 tháng, TVSI lỗ trước thuế gần 12,6 tỷ đồng, trong khi cùng kỳ năm trước lãi 11,5 tỷ đồng.
Các trường hợp CTS, NSI và TVSI cho thấy bức tranh kinh doanh của ngành chứng khoán không thể chỉ được đánh giá qua quy mô doanh thu. Khả năng kiểm soát chi phí, hiệu quả đầu tư và mức độ phụ thuộc vào các nguồn thu biến động mạnh mới là những yếu tố quyết định phần lợi nhuận cuối cùng.
Tự doanh đảo chiều, lợi nhuận của doanh nghiệp biến động mạnh
Trong hoạt động kinh doanh chứng khoán, tự doanh là một nguồn tạo lợi nhuận quan trọng nhưng cũng có thể khiến kết quả kinh doanh biến động đáng kể theo giá trị danh mục đầu tư.
Công ty CP Chứng khoán VIX (mã VIX) là một ví dụ nổi bật. Quý III/2026, doanh thu hoạt động của VIX đạt hơn 2.047 tỷ đồng, giảm 36% so với cùng kỳ. Lợi nhuận trước thuế còn khoảng 192 tỷ đồng, giảm 94%.
Lãi bán tài sản tài chính FVTPL giảm mạnh từ 1.375 tỷ đồng xuống còn 89 tỷ đồng. Trong khi đó, khoản lỗ do đánh giá lại tài sản tài chính FVTPL lên tới gần 1.363 tỷ đồng, trái ngược với khoản lãi đánh giá lại khoảng 189 tỷ đồng cùng kỳ năm trước. Chi phí hoạt động tăng lên hơn 1.744 tỷ đồng, so với khoảng 50 tỷ đồng cùng kỳ.
Lũy kế 9 tháng đầu năm 2026, VIX đạt hơn 5.050 tỷ đồng doanh thu hoạt động, giảm khoảng 18%; lợi nhuận trước thuế đạt 424 tỷ đồng, giảm 92% so với mức 5.116 tỷ đồng của cùng kỳ năm 2025.
Sự thay đổi mạnh trong kết quả tự doanh cho thấy lợi nhuận của doanh nghiệp có danh mục tài sản tài chính lớn có thể nhạy cảm với biến động giá và thời điểm hiện thực hóa lợi nhuận. Khi lãi bán tài sản giảm, đồng thời danh mục ghi nhận lỗ đánh giá lại, kết quả kinh doanh có thể đảo chiều nhanh chóng.
Tuy nhiên, cần phân biệt lỗ do đánh giá lại tài sản với khoản lỗ đã thực hiện khi bán tài sản. Lỗ đánh giá lại phản ánh sự thay đổi giá trị tài sản tại thời điểm lập báo cáo theo quy định kế toán, không đồng nghĩa toàn bộ khoản lỗ đã trở thành dòng tiền chi ra. Dù vậy, khoản lỗ này vẫn là tín hiệu cần theo dõi, bởi giá trị danh mục có thể tiếp tục biến động trong những kỳ sau.
Không chỉ VIX, Công ty CP Chứng khoán Bảo Việt (BVSC) cũng ghi nhận lợi nhuận giảm sâu. Doanh thu hoạt động quý III đạt gần 228 tỷ đồng, giảm khoảng 40% so với cùng kỳ; lợi nhuận trước thuế còn khoảng 20 tỷ đồng, giảm 80% so với mức 101 tỷ đồng của quý III/2025.
Doanh thu môi giới giảm từ 134 tỷ đồng xuống hơn 55 tỷ đồng, trong khi lãi từ tài sản tài chính FVTPL giảm từ gần 92 tỷ đồng xuống khoảng 21 tỷ đồng. Lũy kế 9 tháng, BVSC đạt 95 tỷ đồng lợi nhuận trước thuế, giảm 58% so với cùng kỳ.
Khi cả môi giới và tự doanh cùng suy giảm, doanh nghiệp sẽ gặp khó khăn hơn trong việc duy trì lợi nhuận nếu không có nguồn thu khác bù đắp. Đây cũng là thách thức đối với các công ty chứng khoán trong cuộc cạnh tranh về phí giao dịch, chất lượng dịch vụ và khả năng thu hút khách hàng.
Ở nhóm công ty có quy mô nhỏ và vừa, Chứng khoán Agribank (Agriseco, mã AGR) ghi nhận doanh thu hoạt động quý III đạt gần 170 tỷ đồng, tăng khoảng 8%, nhưng lợi nhuận trước thuế chỉ đạt 36 tỷ đồng, giảm 58%. Lãi từ tài sản tài chính FVTPL giảm từ 40 tỷ đồng xuống 14 tỷ đồng; doanh thu môi giới giảm gần 58%, còn 15 tỷ đồng. Dù lãi từ các khoản cho vay và phải thu tăng lên gần 80 tỷ đồng, doanh nghiệp vẫn không tránh được sự suy giảm lợi nhuận. Lũy kế 9 tháng, AGR đạt 128,5 tỷ đồng lợi nhuận trước thuế, giảm 8%.
Trường hợp AGR cho thấy nguồn thu từ cho vay có thể hỗ trợ kết quả kinh doanh khi môi giới và tự doanh suy yếu, nhưng mức độ bù đắp còn phụ thuộc vào quy mô của từng nguồn thu và chi phí liên quan.
Lãi tăng 552%: Cần nhìn vào nguồn tạo ra lợi nhuận
Ở chiều ngược lại, Công ty CP Chứng khoán An Bình (ABS) là một trong những doanh nghiệp ghi nhận tăng trưởng lợi nhuận nổi bật trong quý III/2026. Doanh thu hoạt động đạt gần 498 tỷ đồng, gấp hơn 3,5 lần cùng kỳ năm trước. Lợi nhuận trước thuế đạt hơn 376 tỷ đồng, tăng 552%. Lũy kế 9 tháng đầu năm, lợi nhuận trước thuế của ABS đạt hơn 602 tỷ đồng, tăng 361% so với cùng kỳ.
Động lực chính đến từ hoạt động đầu tư. Lãi từ tài sản tài chính FVTPL đạt gần 412 tỷ đồng, cao gấp gần 20 lần cùng kỳ. Trong đó, lãi bán tài sản tài chính FVTPL đạt gần 268 tỷ đồng, so với mức 16 tỷ đồng của cùng kỳ năm trước.
Mức tăng trưởng này tạo ra sự tương phản rõ nét với VIX, CTS hay BVSC, nơi lợi nhuận chịu sức ép từ hoạt động tự doanh và các nguồn thu suy giảm. Tuy nhiên, không nên chỉ dựa vào tỷ lệ tăng trưởng để kết luận ABS có nền tảng kinh doanh bền vững hơn các doanh nghiệp khác.
Lợi nhuận từ bán tài sản có thể đóng góp lớn trong một quý, nhưng không nhất thiết lặp lại với quy mô tương tự ở quý tiếp theo. Để đánh giá chất lượng tăng trưởng của ABS, cần xem xét thêm cơ cấu danh mục đầu tư, mức độ tập trung vào từng tài sản, khả năng duy trì lợi nhuận từ các hoạt động khác và biến động chi phí.
Một trường hợp khác là Công ty CP Chứng khoán KIS Việt Nam. Trong quý III, doanh thu hoạt động đạt hơn 618 tỷ đồng, giảm khoảng 22% so với cùng kỳ, nhưng lợi nhuận trước thuế vẫn đạt gần 248 tỷ đồng, tăng nhẹ 2%.
Doanh thu môi giới giảm từ gần 209 tỷ đồng xuống 113 tỷ đồng, trong khi lãi từ các khoản cho vay và phải thu tăng lên hơn 272 tỷ đồng. Đồng thời, chi phí hoạt động giảm từ 496 tỷ đồng xuống khoảng 340 tỷ đồng. Lũy kế 9 tháng đầu năm, KIS đạt gần 2.326 tỷ đồng doanh thu và 683 tỷ đồng lợi nhuận trước thuế.
Kết quả của KIS cho thấy doanh thu suy giảm không nhất thiết khiến lợi nhuận đi xuống nếu doanh nghiệp duy trì được nguồn thu khác và kiểm soát chi phí. Đây là điểm khác biệt quan trọng giữa tăng trưởng dựa vào một nguồn thu biến động với khả năng tạo lợi nhuận từ nhiều hoạt động kinh doanh.
Dẫu vậy, cũng cần thận trọng khi đánh giá hiệu quả tiết giảm chi phí. Việc chi phí giảm có thể hỗ trợ lợi nhuận trong ngắn hạn, nhưng cần xem xét liệu mức giảm đó có ảnh hưởng đến năng lực môi giới, chất lượng dịch vụ, đầu tư công nghệ và khả năng mở rộng hoạt động trong dài hạn hay không.
Nhà đầu tư cần theo dõi gì sau mùa báo cáo?
Sự phân hóa trong kết quả kinh doanh quý III/2026 đặt ra những vấn đề không chỉ với cổ đông của các công ty chứng khoán, mà còn với nhà đầu tư sử dụng dịch vụ môi giới và vay ký quỹ (margin).
Trước hết, nhà đầu tư cần quan tâm đến cơ cấu lợi nhuận. Một doanh nghiệp có lợi nhuận chủ yếu đến từ môi giới và cho vay sẽ có đặc điểm kinh doanh khác với doanh nghiệp phụ thuộc nhiều vào tự doanh. Nguồn thu từ cho vay có thể ổn định hơn trong một số giai đoạn, nhưng vẫn chịu ảnh hưởng của chi phí vốn, dư nợ, chất lượng tài sản bảo đảm và rủi ro thị trường. Trong khi đó, lợi nhuận tự doanh có thể biến động mạnh theo giá trị danh mục và thời điểm giao dịch.
Thứ hai, cần theo dõi bảng cân đối kế toán, đặc biệt là quy mô tài sản tài chính, dư nợ vay, vốn chủ sở hữu và các nghĩa vụ phải trả. Lợi nhuận giảm sâu chưa đủ để kết luận doanh nghiệp gặp vấn đề thanh khoản hoặc mất an toàn tài chính. Muốn đưa ra đánh giá như vậy phải có thêm dữ liệu về dòng tiền, khả năng đáp ứng nghĩa vụ nợ, vốn khả dụng và các giới hạn an toàn theo quy định.
Thứ ba, với nhà đầu tư sử dụng margin, điều quan trọng là quản trị đòn bẩy và khả năng đáp ứng yêu cầu bổ sung tài sản bảo đảm. Khi giá cổ phiếu giảm, giá trị tài sản bảo đảm có thể suy yếu, khiến nhà đầu tư phải nộp thêm tiền hoặc giảm vị thế theo hợp đồng với công ty chứng khoán. Đây là rủi ro trực tiếp cần tính đến, bất kể công ty chứng khoán đang báo lãi tăng hay giảm.
Không nên suy diễn rằng doanh nghiệp có lợi nhuận giảm sẽ lập tức tăng lãi suất margin hoặc thu hẹp hạn mức cho vay. Những thay đổi này phụ thuộc vào chính sách tín dụng, quản trị rủi ro và điều kiện thị trường của từng công ty, cần được xác minh qua thông báo chính thức.
Cuối cùng, nhà đầu tư nên đặt kết quả quý III trong bối cảnh 9 tháng đầu năm và các kỳ báo cáo trước đó. Một quý tăng trưởng đột biến có thể xuất phát từ giao dịch đầu tư có tính thời điểm; ngược lại, một quý suy giảm mạnh chưa chắc phản ánh đầy đủ triển vọng dài hạn nếu doanh nghiệp đang trong giai đoạn điều chỉnh danh mục hoặc tái cơ cấu hoạt động.
Lợi nhuận giảm tới 98% hay tăng 552% đều là những con số đáng chú ý, nhưng chưa đủ để đưa ra quyết định đầu tư. Điều cần nhìn sâu hơn là doanh nghiệp kiếm tiền từ đâu, chi phí và rủi ro đi kèm như thế nào, chất lượng tài sản ra sao và khả năng duy trì lợi nhuận trong những quý tiếp theo.
Trong ngành chứng khoán, nơi kết quả kinh doanh gắn chặt với biến động thị trường và hoạt động đầu tư tài chính, chất lượng lợi nhuận và năng lực quản trị rủi ro mới là những yếu tố quan trọng để đánh giá sức khỏe doanh nghiệp, thay vì chỉ nhìn vào quy mô doanh thu hay tốc độ tăng trưởng lợi nhuận của một kỳ báo cáo.