Nguồn vốn mở lối cho phụ nữ khởi nghiệp


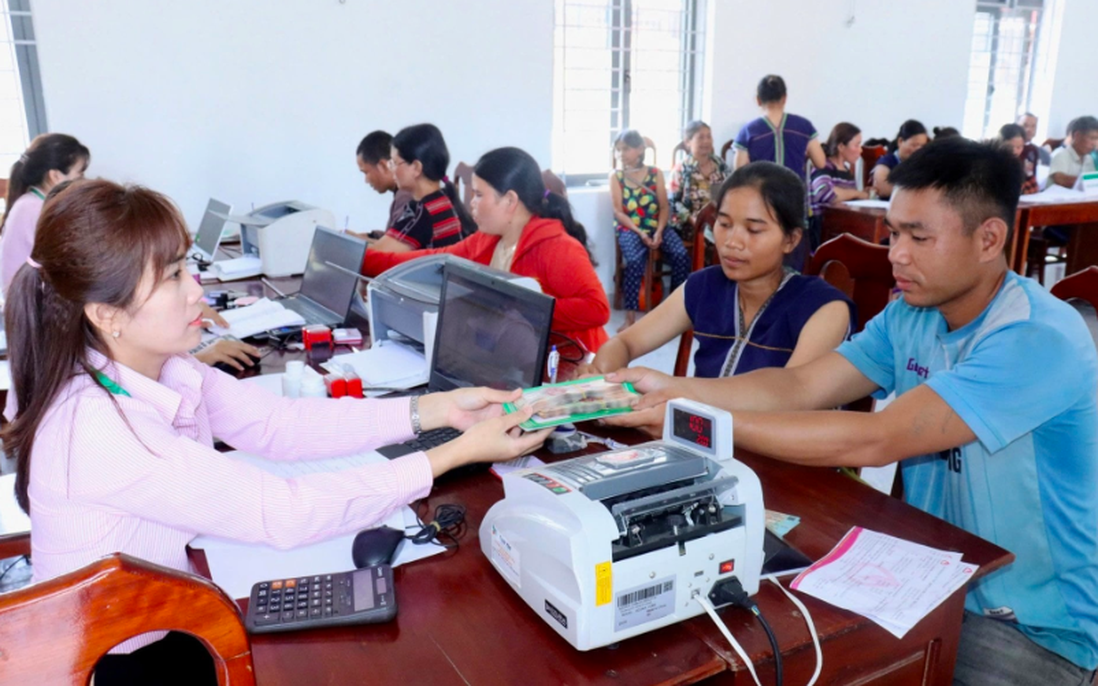
Năm 2025, NHCSXH TP Đà Nẵng đã giải ngân thông qua đơn vị nhận ủy thác là Hội Liên hiệp Phụ nữ cho 26.774 khách hàng, với số tiền 1.968 tỷ đồng.
Với hàng chục nghìn lượt phụ nữ được tiếp cận mỗi năm, dòng vốn tín dụng chính sách đã trở thành điểm tựa quan trọng, mở lối cho nhiều chị em mạnh dạn khởi sự kinh doanh, phát triển sinh kế và tạo việc làm.
Từ nhu cầu thực tế, nguồn vốn cho vay của Ngân hàng Chính sách xã hội (NHCSXH) đã giúp nhiều phụ nữ tại Đà Nẵng vượt qua khó khăn và xây dựng mô hình kinh tế hiệu quả, ổn định cuộc sống.
Tuy nhiên, để vốn vay thực sự trở thành "bệ phóng" cho khởi nghiệp, cần đi cùng kiến thức về tổ chức sản xuất, kinh doanh, kỹ năng bán hàng, ứng dụng chuyển đổi số và hỗ trợ kết nối đầu ra. Khi vốn gắn liền với kỹ năng và kinh nghiệm thực tế, hiệu quả kinh tế – xã hội sẽ được nhân lên, khẳng định vai trò của tín dụng chính sách trong phát triển bền vững.
Để tìm hiểu rõ vấn đề này, phóng viên Báo Phụ nữ Việt Nam đã cuộc trao đổi với ông Đoàn Ngọc Chung - Giám đốc NHCSXH TP Đà Nẵng.
Điểm tựa cho phụ nữ khởi nghiệp
PV: Xin ông cho biết về hoạt động cho vay vốn đối với phụ nữ tại Đà Nẵng những năm qua?
Ông Đoàn Ngọc Chung: Qua thực tế triển khai tín dụng chính sách trên địa bàn, chúng tôi nhận thấy phụ nữ là một trong những lực lượng tham gia rất tích cực vào các hoạt động sản xuất, kinh doanh và phát triển sinh kế của gia đình. Đặc biệt, trong các hộ gia đình vay vốn chính sách, phụ nữ thường là người trực tiếp đứng ra giao dịch, quản lý và sử dụng vốn để phát triển sản xuất, buôn bán, chăn nuôi, dịch vụ hoặc tạo việc làm.
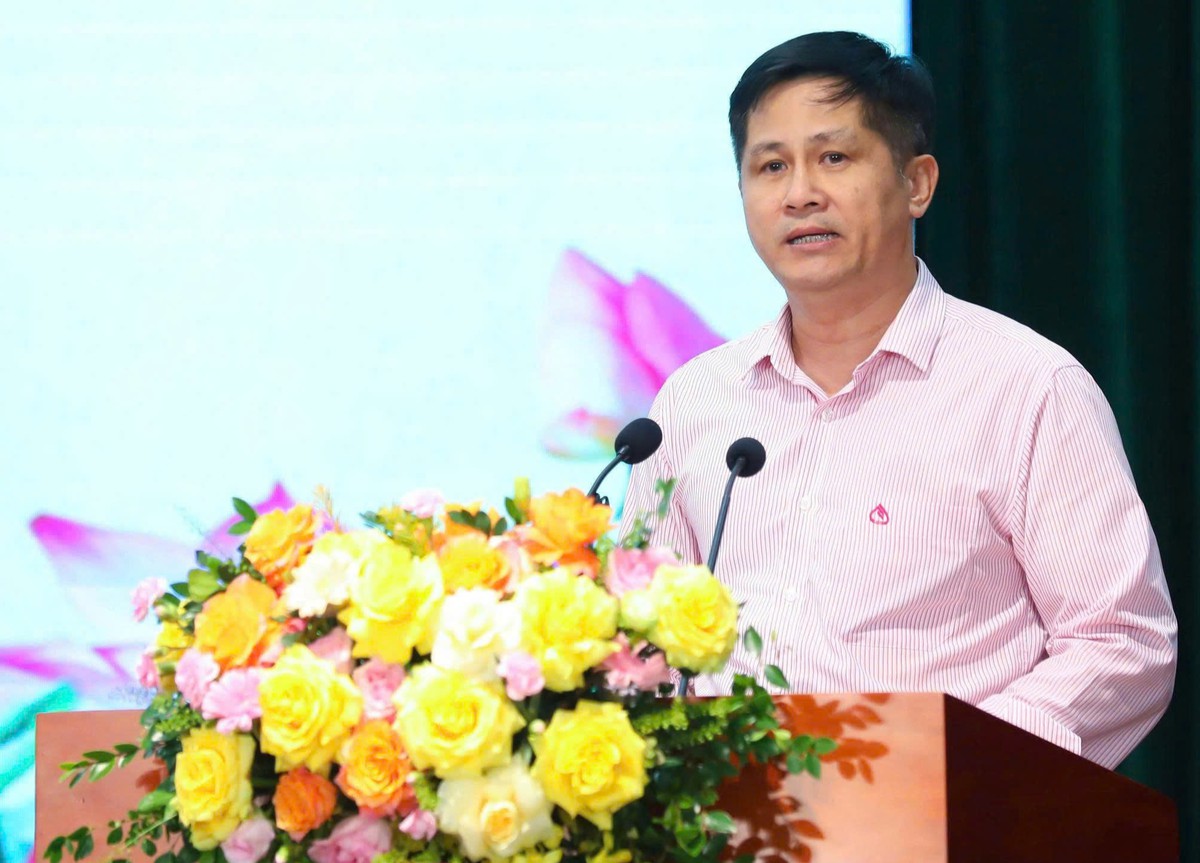
Ông Đoàn Ngọc Chung - Giám đốc NHCSXH TP Đà Nẵng.
Tính riêng năm 2025, NHCSXH TP Đà Nẵng đã giải ngân thông qua đơn vị nhận ủy thác là Hội LHPN cho 26.774 khách hàng, với số tiền 1.968 tỷ đồng. Trong 8 tháng đầu năm 2026, doanh số cho vay thông qua Hội LHPN đạt 16.369 khách hàng, với số tiền 1.413 tỷ đồng. Tổng dư nợ các chương trình tín dụng chính sách (bao gồm cả hoạt động ủy thác Hội LHPN TP Đà nẵng - PV) đạt 6.045 tỷ đồng, với 85.139 khách hàng còn dư nợ.
Những con số này cho thấy nhu cầu tiếp cận nguồn vốn chính thức của phụ nữ trên địa bàn là khá lớn. Tuy nhiên, nhu cầu vốn không chỉ xuất phát từ những phụ nữ đã có cơ sở sản xuất, kinh doanh, mà còn từ những người đang muốn bắt đầu một sinh kế mới hoặc mở rộng quy mô hoạt động hiện có.
Khó khăn lớn nhất đối với nhiều phụ nữ khi bắt đầu sản xuất, kinh doanh vẫn là quy mô vốn nhỏ, thiếu kinh nghiệm quản lý, chưa có nhiều thông tin về thị trường và khả năng tiêu thụ sản phẩm còn hạn chế. Một số trường hợp có nghề, có ý tưởng và chịu khó làm ăn nhưng chưa mạnh dạn đầu tư vì chưa có nguồn vốn phù hợp.
Đối với tín dụng chính sách, chúng tôi xác định điều quan trọng là giúp người dân, trong đó có phụ nữ, có thêm một nguồn lực ban đầu để tổ chức sản xuất, tạo việc làm và từng bước ổn định cuộc sống. Vì vậy, nguồn vốn chính sách có thể được xem là một điểm tựa, nhưng hiệu quả cuối cùng vẫn phụ thuộc rất lớn vào phương án sản xuất, khả năng quản lý và điều kiện thực tế của từng hộ vay.
PV: Để tiếp cận được nguồn vốn phát triển sản xuất, kinh doanh, phụ nữ cần điều kiện gì, thưa ông?
Ông Đoàn Ngọc Chung: Phụ nữ tiếp cận vốn NHCSXH trên cơ sở từng chương trình tín dụng cụ thể và phải đáp ứng các điều kiện, đối tượng vay vốn theo quy định.
Trong thực tế, đối với phụ nữ có nhu cầu phát triển sản xuất, kinh doanh và tự tạo việc làm, có thể tiếp cận các chương trình phù hợp như cho vay hộ nghèo, hộ cận nghèo, hộ mới thoát nghèo; cho vay hỗ trợ tạo việc làm, duy trì, mở rộng việc làm và một số chương trình tín dụng chính sách khác tùy theo đối tượng, mục đích sử dụng vốn và điều kiện cụ thể.
Trong đó, chương trình cho vay cho vay hỗ trợ tạo việc làm, duy trì, mở rộng việc làm có ý nghĩa thiết thực đối với những người có phương án sản xuất, kinh doanh, tự tạo việc làm hoặc tạo thêm việc làm cho người lao động. Đối với hộ nghèo, hộ cận nghèo và các đối tượng chính sách khác, nguồn vốn cũng giúp các hộ có điều kiện đầu tư vào sinh kế phù hợp với khả năng của gia đình.
Điểm đáng chú ý của tín dụng chính sách là ngân hàng không hoạt động đơn lẻ. Việc đưa vốn đến người dân được thực hiện với sự tham gia của chính quyền địa phương và các tổ chức chính trị - xã hội nhận ủy thác. Hội LHPN là một trong những tổ chức nhận ủy thác có vai trò rất quan trọng trong việc tuyên truyền chính sách, hướng dẫn, bình xét, kiểm tra và đồng hành cùng người vay.
Vì vậy, khi nói đến điểm tựa vốn cho phụ nữ, chúng tôi cho rằng không nên chỉ nhìn ở khoản tiền được vay, mà cần nhìn cả hệ thống hỗ trợ phía sau khoản vay đó.
Ảnh minh hoạ.
Yếu tố quan trọng để một khoản vay thực sự tạo ra sinh kế
PV: Theo ông, đâu là yếu tố quan trọng để một khoản vay thực sự tạo ra sinh kế, thay vì chỉ giúp người vay giải quyết khó khăn tài chính trong ngắn hạn?
Ông Đoàn Ngọc Chung: Theo tôi, trước hết phải xuất phát từ chính khả năng của người vay và điều kiện thực tế của gia đình. Một phương án tốt không nhất thiết phải là một mô hình lớn. Đối với nhiều hộ gia đình, một cơ sở nhỏ, một cửa hàng nhỏ, một đàn gia súc, một mô hình sản xuất phù hợp hoặc một hoạt động dịch vụ có đầu ra ổn định cũng có thể tạo ra nguồn thu nhập đáng kể.
Điều quan trọng là vốn vay phải được sử dụng đúng mục đích, phù hợp với phương án đã tính toán và có khả năng tạo ra thu nhập để trả nợ.
Qua thực tế, chúng tôi thấy một số phụ nữ rất chịu khó, có tay nghề và sản phẩm tốt nhưng còn hạn chế về quản lý tài chính, tính toán chi phí, định giá sản phẩm hoặc tìm kiếm thị trường. Đây là những vấn đề nếu không được quan tâm thì ngay cả khi có vốn, hiệu quả sản xuất kinh doanh cũng khó đạt như mong muốn.
Do đó, cùng với nguồn vốn, người vay rất cần được hỗ trợ về kiến thức sản xuất, quản lý, kỹ năng bán hàng, ứng dụng công nghệ và kết nối tiêu thụ sản phẩm. Đây cũng là lĩnh vực mà vai trò của Hội Liên hiệp Phụ nữ và các tổ chức chính trị - xã hội có thể phát huy rất tốt.
PV: Như vậy, có phải bài toán hỗ trợ phụ nữ khởi nghiệp không chỉ nằm ở việc cung cấp vốn? NHCSXH đang phối hợp với Hội LHPN và các tổ chức khác như thế nào để hỗ trợ người vay sau khi tiếp cận vốn?
Ông Đoàn Ngọc Chung: Đúng vậy. Vốn là một điều kiện quan trọng, nhưng không phải yếu tố duy nhất quyết định hiệu quả của một mô hình sinh kế.
Trong hoạt động tín dụng chính sách, NHCSXH phối hợp với chính quyền địa phương và các tổ chức chính trị - xã hội nhận ủy thác, trong đó có Hội LHPN, để đưa chính sách tín dụng đến đúng đối tượng, đúng mục đích.
Thông qua mạng lưới Tổ tiết kiệm và vay vốn, người vay không chỉ thực hiện việc vay và trả nợ mà còn có điều kiện sinh hoạt tổ, trao đổi kinh nghiệm, hỗ trợ nhau trong sản xuất, kinh doanh và sử dụng vốn.
Đối với phụ nữ, đây là một điểm khá thuận lợi. Nhiều chị em vừa là người vay vốn, vừa tham gia sinh hoạt Hội, Tổ tiết kiệm và vay vốn. Từ đó hình thành sự hỗ trợ lẫn nhau trong cộng đồng, nhất là trong việc chia sẻ kinh nghiệm sản xuất, giới thiệu sản phẩm và tìm kiếm đầu ra.
Về phía ngân hàng, chúng tôi tập trung vào việc thực hiện tốt chính sách tín dụng: hướng dẫn người dân tiếp cận đúng chương trình, giải ngân đúng đối tượng, kiểm tra việc sử dụng vốn và theo dõi quá trình trả nợ. Còn việc đào tạo nghề, hỗ trợ kỹ thuật, kết nối thị trường, xây dựng thương hiệu... cần có sự tham gia đồng bộ của các ngành, địa phương và tổ chức Hội.
PV: Một vấn đề được nhiều phụ nữ quan tâm là khả năng tiếp cận nguồn vốn chính thức thay vì phải tìm đến các nguồn vay bên ngoài với chi phí cao. NHCSXH có giải pháp gì để đưa tín dụng chính sách đến gần hơn với nhóm phụ nữ có nhu cầu vốn nhưng còn e ngại thủ tục?
Ông Đoàn Ngọc Chung: Chúng tôi xác định việc đưa chính sách đến gần người dân là một trong những nhiệm vụ quan trọng. Vì vậy, NHCSXH tổ chức giao dịch tại cơ sở, phối hợp với chính quyền địa phương và các tổ chức chính trị - xã hội để tuyên truyền, hướng dẫn người dân về đối tượng, điều kiện, mức vay, lãi suất, thời hạn và thủ tục của từng chương trình.
Đối với nhiều phụ nữ, nhất là những người lần đầu tiếp cận nguồn vốn chính thức, điều họ quan tâm không chỉ là được vay bao nhiêu mà còn là có phù hợp với điều kiện của mình hay không, thủ tục thực hiện như thế nào và sau khi vay phải thực hiện những trách nhiệm gì.
Vì vậy, cán bộ ngân hàng và các tổ chức nhận ủy thác cần hướng dẫn ngay từ đầu để người dân hiểu đúng chính sách. Tín dụng chính sách là nguồn vốn của Nhà nước dành cho những đối tượng và chương trình cụ thể, nên việc vay vốn phải bảo đảm đúng đối tượng, đúng mục đích và người vay có trách nhiệm sử dụng vốn hiệu quả, trả nợ, trả lãi theo quy định.
Đây cũng là lý do mô hình ủy thác qua các tổ chức chính trị - xã hội có ý nghĩa rất thực tế. Người dân có thể tiếp cận chính sách ngay từ địa bàn dân cư, thông qua chính quyền cơ sở, tổ chức Hội và Tổ tiết kiệm và vay vốn, thay vì phải tự mình tìm hiểu tất cả các thủ tục.
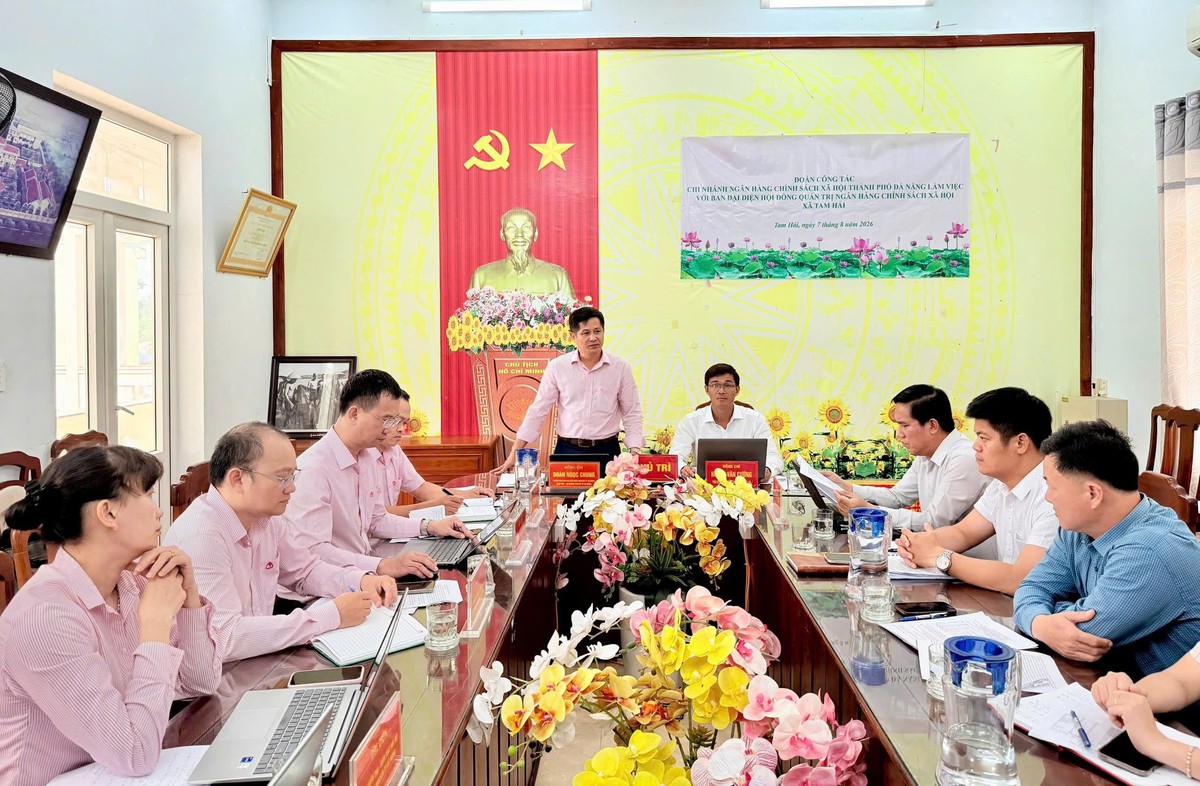
Ông Đoàn Ngọc Chung trong buổi làm việc với Ban đại diện HĐQT NHCSXH xã Tam Hải.
PV: Với những phụ nữ lần đầu khởi nghiệp, ngân hàng có lưu ý gì về việc sử dụng vốn, quản lý dòng tiền và cân đối khả năng trả nợ?
Ông Đoàn Ngọc Chung: Theo tôi, điều đầu tiên là không nên vay vượt quá khả năng tổ chức sản xuất, kinh doanh của mình. Có bao nhiêu vốn không quan trọng bằng việc sử dụng vốn như thế nào và khả năng tạo ra thu nhập từ nguồn vốn đó ra sao.
Trước khi vay, người vay nên tính toán tương đối cụ thể mình cần bao nhiêu vốn, vốn tự có bao nhiêu, vốn vay bao nhiêu, đầu tư vào đâu, doanh thu dự kiến thế nào và thời gian thu hồi vốn ra sao.
Khi đã vay, cần sử dụng vốn đúng mục đích, hạn chế việc lấy vốn sản xuất để chi tiêu cho những nhu cầu không tạo ra thu nhập. Nếu có thể, nên ghi chép thu - chi thường xuyên, dù chỉ bằng một cuốn sổ đơn giản, để biết hoạt động kinh doanh thực sự có hiệu quả hay không.
Đặc biệt, cần quan tâm đến nghĩa vụ trả nợ ngay từ khi bắt đầu vay. Đừng chờ đến khi đến hạn mới nghĩ đến việc trả nợ. Nếu có dòng tiền đều đặn và chủ động dành một phần thu nhập để thực hiện nghĩa vụ với ngân hàng thì khoản vay sẽ trở thành công cụ hỗ trợ sản xuất, thay vì trở thành áp lực cho gia đình.
PV: Có thể nhìn nhận nguồn vốn tín dụng chính sách không chỉ giúp một cá nhân có thêm thu nhập mà còn góp phần tạo việc làm và tăng tính chủ động kinh tế của phụ nữ trong gia đình. NHCSXH đánh giá tác động này như thế nào?
Ông Đoàn Ngọc Chung: Tín dụng chính sách trước hết hướng tới mục tiêu hỗ trợ các đối tượng chính sách có điều kiện phát triển sản xuất, tạo việc làm, cải thiện đời sống. Vì vậy, hiệu quả của một khoản vay không chỉ nằm ở số tiền đã giải ngân mà quan trọng hơn là vốn có được sử dụng đúng mục đích và có giúp người vay tạo ra thu nhập, việc làm hay không.
Đối với phụ nữ, tác động này càng rõ trong phạm vi hộ gia đình. Trong nhiều trường hợp, người phụ nữ là người trực tiếp đứng ra vay vốn, trực tiếp quản lý nguồn vốn và tổ chức hoạt động sản xuất, kinh doanh. Khi mô hình tạo ra thu nhập, nguồn thu đó không chỉ phục vụ cá nhân người vay mà góp phần ổn định kinh tế của cả gia đình.
Ở góc độ rộng hơn, nếu một hộ phát triển sản xuất và tạo thêm được việc làm cho một vài lao động khác thì nguồn vốn chính sách đã tạo ra tác động lan tỏa trong cộng đồng.
Tuy nhiên, chúng tôi cũng cho rằng không nên kỳ vọng khoản vay tự nó có thể giải quyết tất cả những khó khăn của một mô hình khởi nghiệp. Vốn chỉ là một trong những điều kiện cần. Để sản phẩm đứng được trên thị trường, người sản xuất vẫn phải có chất lượng sản phẩm, thị trường, kỹ năng quản lý và khả năng thích ứng.
Đối với NHCSXH, điều chúng tôi mong muốn là nguồn vốn chính sách thực sự đến được với người có nhu cầu, được sử dụng đúng mục đích và tạo ra hiệu quả bền vững. Trong quá trình đó, sự đồng hành của Hội Liên hiệp Phụ nữ và các tổ chức chính trị - xã hội nhận ủy thác có vai trò rất quan trọng.
Thời gian tới, NHCSXH thành phố Đà Nẵng sẽ tiếp tục phối hợp với chính quyền địa phương, Hội Liên hiệp Phụ nữ và các tổ chức chính trị - xã hội nhận ủy thác để nắm bắt nhu cầu vốn, nâng cao chất lượng hoạt động của Tổ tiết kiệm và vay vốn, tăng cường kiểm tra việc sử dụng vốn và tuyên truyền, vận động người vay gửi tiết kiệm đều hàng tháng để thực hiện tốt nghĩa vụ trả nợ.
Mục tiêu cuối cùng không chỉ là đưa vốn đến đúng người mà còn phải giúp nguồn vốn phát huy hiệu quả, góp phần tạo việc làm, tăng thu nhập và cải thiện đời sống. Với phụ nữ, mỗi khoản vay nếu được sử dụng đúng hướng có thể trở thành một điểm tựa để chị em mạnh dạn phát triển sinh kế, chủ động hơn về kinh tế và đóng góp tích cực hơn cho gia đình và cộng đồng.
Cảm ơn những chia sẻ của ông.