Nhìn nhận thế nào khi Sacombank phát hành trái phiếu giữa lúc dòng tiền biến động mạnh


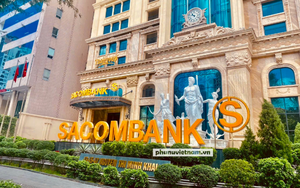
Ngân hàng TMCP Sài Gòn Tài Lộc - Sacombank. Ảnh: Phước Nguyên
Trong 6 tháng đầu năm 2026, dòng tiền liên quan đến tiền gửi, tiền vay các tổ chức tín dụng âm đến 66.000 tỷ đồng, trong khi cùng kỳ năm trước chỉ âm 9.878 tỷ đồng. Con số này cho thấy dòng vốn liên ngân hàng đang thu hẹp mạnh.
Ngân hàng TMCP Sài Gòn Tài Lộc - Sacombank (STB) vừa phê duyệt phương án phát hành trái phiếu ra công chúng năm 2026. Mục đích phát hành nhằm sử dụng số tiền thu được để tăng vốn cấp 2 phù hợp với quy định của Ngân hàng Nhà nước.
Theo phương án phát hành, số tiền thu được sẽ được Sacombank sử dụng để cho vay. Đây là trái phiếu doanh nghiệp phát hành ra công chúng không chuyển đổi, không kèm chứng quyền và không có tài sản bảo đảm, xác lập nghĩa vụ trả nợ trực tiếp là nợ thứ cấp của Sacombank và thỏa mãn các điều kiện tính vào vốn cấp 2.
Tổng giá trị phát hành tối đa là 15.000 tỷ đồng, tương ứng với 150 triệu trái phiếu. Mệnh giá trái phiếu là 100.000 đồng/ trái phiếu. Sacombank sẽ chia làm 2 kỳ hạn là 7 năm (chào bán 100 triệu trái phiếu) và 10 năm (chào bán 50 triệu trái phiếu). Cả 2 kỳ hạn này cũng đều chia làm 3 đợt chào bán.
Theo báo cáo tài chính 6 tháng năm 2026, Sacombank ghi nhận tiền thuần từ hoạt động kinh doanh (dòng tiền kinh doanh) âm 41.480 tỷ đồng, trong khi cùng kỳ năm trước lại thu về 22.993 tỷ đồng.
Dòng tiền từ các tổ chức tín dụng, cho vay cùng giảm sâu
Một trong những nguyên nhân đáng chú ý nằm ở sự biến động của các khoản mục liên quan đến tổ chức tín dụng.
Theo báo cáo, trong 6 tháng đầu năm 2026, các khoản tiền gửi, tiền vay các tổ chức tín dụng âm đến 65.975 tỷ đồng, trong khi cùng kỳ năm trước chỉ âm 9.878 tỷ đồng. Như vậy, dòng tiền rút ra ở khoản mục này tăng thêm khoảng gần 56.100 tỷ đồng so với cùng kỳ.
Con số này cho thấy nguồn vốn và dòng tiền giao dịch giữa Sacombank với các tổ chức tín dụng khác đang có sự thu hẹp rất đáng kể. Tuy nhiên, từ số liệu này chưa thể kết luận các tổ chức tín dụng đang “tháo chạy” khỏi Sacombank.
Khoản mục trên phản ánh sự biến động của cả tiền gửi và tiền vay giữa Sacombank với các tổ chức tín dụng. Do đó có thể xuất phát từ việc ngân hàng giảm tiền gửi tại các tổ chức tín dụng, giảm vay hoặc thay đổi quy mô giao dịch trên thị trường liên ngân hàng.
Vì vậy, cách nhìn phù hợp hơn là dòng vốn liên ngân hàng đang thu hẹp mạnh, thay vì kết luận về một cuộc “tháo chạy” nguồn vốn.
Ảnh minh họa về dòng tiền.
Một diễn biến khác cũng đáng chú ý là dòng tiền liên quan đến hoạt động cho vay khách hàng.
Trong 6 tháng đầu năm 2026, dòng tiền cho vay khách hàng âm 9.636 tỷ đồng, thấp hơn rất nhiều so với mức 48.637 tỷ đồng cùng kỳ năm trước. Con số này tạo ra sự chênh lệch lên tới khoảng 39.000 tỷ đồng.
Nếu chỉ nhìn vào lưu chuyển tiền tệ, có thể thấy lượng tiền thực tế Sacombank chi ra cho hoạt động cho vay trong kỳ đã giảm mạnh so với cùng kỳ.
Tuy nhiên, điều này không đồng nghĩa số lượng khách hàng vay vốn giảm. Bởi dòng tiền cho vay còn phụ thuộc vào nhiều yếu tố như tốc độ giải ngân, thu hồi các khoản vay đến hạn, cơ cấu lại danh mục tín dụng và thời điểm giải ngân.
Do đó, cần phân biệt giữa dòng tiền giải ngân và dư nợ tín dụng cuối kỳ. Đây cũng là lý do khi phân tích Sacombank không nên chỉ dựa vào một dòng trong báo cáo lưu chuyển tiền tệ để kết luận nhu cầu tín dụng đang suy giảm.
Tiền gửi khách hàng vẫn là điểm tựa
Đáng chú ý, diễn biến ở dòng tiền gửi khách hàng lại không giống dòng tiền từ các tổ chức tín dụng.
Trong 6 tháng đầu năm, khoản tiền gửi của khách hàng tăng thêm gần 29.597 tỷ đồng, qua đó tạo ra nguồn tiền đáng kể cho ngân hàng. Tuy nhiên, so với năm 2025, lượng tiền gửi lại giảm khá mạnh (năm 2025 đạt 57.432 tỷ đồng).
Dù vậy, điều này cho thấy nếu nhìn từ cấu trúc nguồn vốn, Sacombank đang có sự khác biệt giữa nguồn vốn từ khách hàng và nguồn vốn trên thị trường liên ngân hàng. Một bên vẫn ghi nhận dòng tiền vào, trong khi bên còn lại có mức đi ra rất mạnh.
Đây là điểm đáng theo dõi bởi thị trường liên ngân hàng thường đóng vai trò bổ sung thanh khoản ngắn hạn cho các ngân hàng. Khi nguồn vốn từ các tổ chức tín dụng giảm mạnh, ngân hàng có thể phải dựa nhiều hơn vào nguồn tiền gửi khách hàng và các nguồn vốn khác để đáp ứng nhu cầu thanh khoản cũng như hoạt động tín dụng.
- Tham khảo thêm
- Tham khảo thêm