Siết trách nhiệm đóng bảo hiểm, bảo vệ người lao động - Bài 1: Mập mờ trốn và chậm đóng


Luật sư Nông Thị Ngọc lưu ý, chấm dứt hoạt động không đồng nghĩa đã hoàn tất nghĩa vụ BHXH. Doanh nghiệp có thể đã ngừng kinh doanh, đang giải thể, phá sản hoặc không còn sử dụng lao động nhưng những khoản BHXH đã phát sinh trước đó vẫn phải được xử lý.
Đằng sau những khoản “nợ BHXH” kéo dài là ranh giới giữa chậm đóng và trốn đóng. Khi hành vi vượt qua ranh giới này, trách nhiệm pháp lý của doanh nghiệp cũng thay đổi.
Bị trừ tiền, quyền lợi vẫn treo
Với người lao động, khoản BHXH bị khấu trừ hằng tháng trên bảng lương thường được mặc nhiên hiểu là đã được đóng. Việc kiểm tra quá trình tham gia vì thế không phải thói quen của nhiều người. Chỉ đến khi nghỉ việc, chuyển nơi làm mới hoặc cần giải quyết một chế độ, những khoảng trống mới được phát hiện.
Chị Lường Thị T., 28 tuổi, từng làm việc tại một doanh nghiệp may trong Khu công nghiệp Đình Trám (Bắc Ninh). Hàng tháng, tiền BHXH vẫn được khấu trừ từ tiền lương. Nhưng khi chuyển việc, thực hiện thủ tục xác nhận quá trình tham gia, chị mới biết có 3 tháng chưa được ghi nhận đóng.
"Tôi thực sự sốc khi biết mình vẫn còn bị chậm đóng BHXH 3 tháng, trong khi hàng tháng tiền đóng bảo hiểm vẫn được công ty khấu trừ từ tiền lương. Tôi cứ nghĩ tiền đã bị trừ thì công ty sẽ đóng đầy đủ cho mình", chị T. chia sẻ.
Trường hợp của chị T. cho thấy một khoảng cách mà người lao động khó nhìn thấy bằng bảng lương: doanh nghiệp đã khấu trừ tiền từ thu nhập của người lao động chưa đồng nghĩa với việc khoản tiền đó đã được nộp đầy đủ vào quỹ BHXH.
Nếu không kiểm tra quá trình tham gia, người lao động gần như không có căn cứ để biết những tháng đóng của mình có được ghi nhận đầy đủ hay không.
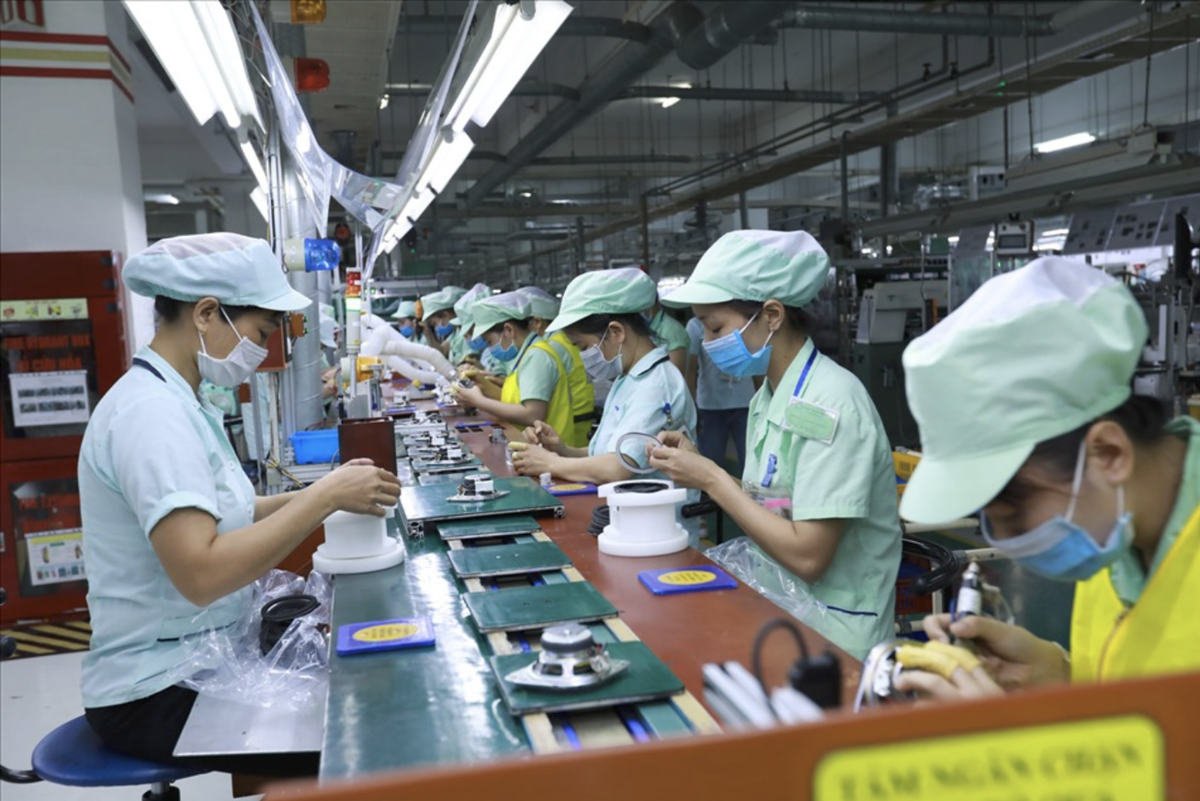
doanh nghiệp đã khấu trừ tiền từ thu nhập của người lao động chưa đồng nghĩa với việc khoản tiền đó đã được nộp đầy đủ vào quỹ BHXH. Ảnh minh họa: Hải Nguyễn
Tình trạng này trên thực tế có thể kéo dài nhiều năm. Theo phản ánh của báo chí, Công ty CP Giao thông Long An vẫn khấu trừ BHXH, BHTN, BHYT từ tiền lương người lao động nhưng không nộp về cơ quan bảo hiểm từ tháng 3/2023.
Đến hết tháng 3/2026, số tiền chậm đóng, trốn đóng BHXH, BHTN, BHYT được xác định hơn 2,3 tỷ đồng. Doanh nghiệp đã bị thanh tra, xử phạt hành chính, áp dụng biện pháp cưỡng chế; tháng 10/2025, hồ sơ được chuyển sang cơ quan công an để xem xét, xử lý hành vi trốn đóng.
Đáng chú ý, từ tháng 3/2023, người lao động vẫn bị khấu trừ tiền bảo hiểm trong khi nghĩa vụ nộp của doanh nghiệp không được thực hiện đầy đủ. Khoảng cách giữa số tiền người lao động đã thực hiện phần nghĩa vụ của mình và số tiền doanh nghiệp thực tế nộp về quỹ vì thế trở thành vấn đề không chỉ liên quan đến quyền lợi trước mắt mà còn ảnh hưởng đến quá trình tham gia và giải quyết chế độ về sau.
Những khoản "nợ BHXH" như vậy lâu nay thường được gọi chung. Nhưng phía sau một khoản nợ có thể là những trạng thái pháp lý khác nhau, với mức độ vi phạm và trách nhiệm khác nhau.
Ranh giới nào giữa chậm đóng và trốn đóng?
Theo Luật sư Nông Thị Ngọc, Đoàn Luật sư tỉnh Nghệ An, "chậm đóng" trước hết là trạng thái vi phạm nghĩa vụ: doanh nghiệp đã đăng ký tham gia nhưng sau thời hạn đóng vẫn chưa đóng hoặc đóng chưa đầy đủ số tiền phải đóng theo hồ sơ.
Trường hợp không đăng ký hoặc đăng ký thiếu người trong thời hạn 60 ngày kể từ khi hết thời hạn đăng ký cũng được xác định là chậm đóng.
Trong khi đó, "trốn đóng" có ngưỡng pháp lý cao hơn. Luật đã lượng hóa một số trường hợp cụ thể, thay vì chỉ dựa vào việc doanh nghiệp có "cố tình" hay không. "Chậm đóng là trạng thái vi phạm nghĩa vụ, còn trốn đóng có một ngưỡng pháp lý cao hơn", luật sư Nông Thị Ngọc nói.
Luật sư Nông Thị Ngọc - Đoàn Luật sư tỉnh Nghệ An
Điều đáng chú ý là hành vi trốn đóng không chỉ xuất hiện khi doanh nghiệp không chuyển tiền vào quỹ. Ngay từ khâu đăng ký, nếu người lao động thuộc diện tham gia nhưng không được đưa vào hồ sơ, doanh nghiệp đã làm phát sinh khoảng trống về nghĩa vụ đóng và thời gian tham gia của người lao động.
Trong 60 ngày kể từ khi hết thời hạn đăng ký, việc không đăng ký hoặc đăng ký thiếu người được đặt trong nhóm chậm đóng; quá thời hạn này mà vẫn không thực hiện thì thuộc trường hợp trốn đóng.
Một dạng khác là doanh nghiệp chỉ đăng ký một phần số lao động thuộc diện tham gia. Ví dụ, có 100 người nhưng chỉ đăng ký 80 người. Doanh nghiệp vẫn đóng BHXH cho 80 người, nhưng nghĩa vụ đối với 20 người còn lại bị loại khỏi hồ sơ. "Đăng ký thiếu người" thực chất là một dạng trốn đóng từng phần", luật sư Ngọc phân tích.
Nếu không đăng ký người lao động còn có thể phát hiện qua quá trình tham gia, thì việc khai thấp tiền lương làm căn cứ đóng lại khó nhận biết hơn. Theo luật sư, nếu tiền lương thực tế thuộc căn cứ đóng là 20 triệu đồng/tháng nhưng doanh nghiệp chỉ đăng ký 7 triệu đồng, người lao động vẫn có tên trong hệ thống, vẫn có tháng đóng.
Vấn đề nằm ở mức tiền lương làm căn cứ đóng đã thấp hơn quy định. Đây là một trường hợp trốn đóng độc lập, không phải chờ đủ 60 ngày. "Nếu xét khả năng tự phát hiện của người lao động, tôi cho rằng khó nhận biết nhất là đăng ký mức tiền lương làm căn cứ đóng BHXH thấp hơn tiền lương thuộc diện phải đóng", luật sư Ngọc nhận định.
Cái khó là người lao động vẫn thấy tên mình, vẫn có thời gian đóng. Chỉ khi giải quyết những chế độ có mức hưởng phụ thuộc vào tiền lương làm căn cứ đóng, hậu quả mới có thể bộc lộ rõ. Một lý do khác thường được doanh nghiệp đưa ra khi khoản nợ kéo dài là "khó khăn".
Tuy nhiên, theo luật sư, thiếu tiền, kinh doanh thua lỗ hay khó khăn tài chính không mặc nhiên trở thành lý do chính đáng. Lý do chính đáng phải bắt nguồn từ sự kiện khách quan được pháp luật thừa nhận, có căn cứ chứng minh và có quan hệ trực tiếp với việc doanh nghiệp không thể thực hiện nghĩa vụ.
Nghị định 274/2025/NĐ-CP quy định một số trường hợp như thiên tai, dịch bệnh nguy hiểm được công bố, tình trạng khẩn cấp hoặc sự kiện bất khả kháng khác theo pháp luật dân sự. "Không thể tự tuyên bố 'Công ty tôi khó khăn nên đây là lý do chính đáng'", luật sư Ngọc nhấn mạnh.
Theo luật sư, còn phải nhìn vào cách doanh nghiệp ứng xử trong thời gian khó khăn: có kê khai đầy đủ người lao động, kê khai đúng tiền lương, phối hợp với cơ quan BHXH, chứng minh nguyên nhân và thực hiện thủ tục cần thiết hay không. Một tình huống khác đặt ra nhiều vướng mắc là doanh nghiệp đã ngừng hoạt động nhưng dữ liệu BHXH vẫn còn thể hiện nghĩa vụ.
Luật sư Nông Thị Ngọc lưu ý, chấm dứt hoạt động không đồng nghĩa đã hoàn tất nghĩa vụ BHXH. Doanh nghiệp có thể đã ngừng kinh doanh, đang giải thể, phá sản hoặc không còn sử dụng lao động nhưng những khoản BHXH đã phát sinh trước đó vẫn phải được xử lý.
Điểm quan trọng là phải xác định chính xác thời điểm cuối cùng doanh nghiệp thực tế sử dụng lao động và có nghĩa vụ đóng. Không thể chỉ nhìn vào số tiền còn hiển thị trên hệ thống để mặc nhiên coi đó là thời gian người lao động tiếp tục phát sinh đóng BHXH.
Đồng thời, khoản nợ của doanh nghiệp không nên trở thành lý do khiến người lao động mất quyền lợi. "Không để khoản nợ của doanh nghiệp trở thành rào cản làm mất quyền BHXH của người lao động", luật sư nhấn mạnh.
Từ ngày 10/9/2026, Nghị định 283/2026/NĐ-CP có hiệu lực, quy định mức phạt mới đối với một số hành vi vi phạm về BHXH. Hành vi chậm đóng thuộc trường hợp bị xử phạt có mức phạt từ 12% đến 15% tổng số tiền chậm đóng; hành vi trốn đóng từ 18% đến 20%, với mức tối đa 75 triệu đồng đối với cá nhân; tổ chức áp dụng mức phạt gấp 2 lần. Người sử dụng lao động còn phải đóng đủ số tiền chậm đóng, trốn đóng và khoản tiền 0,03%/ngày theo quy định.
Như vậy, "nợ BHXH" không chỉ được nhìn bằng số tiền còn thiếu. Cách đăng ký người lao động, mức tiền lương làm căn cứ đóng, thời điểm không thực hiện nghĩa vụ và việc doanh nghiệp có được cơ quan có thẩm quyền đôn đốc hay chưa đều là những căn cứ để xác định hành vi và trách nhiệm pháp lý.
5 dấu hiệu người lao động nên kiểm tra để biết doanh nghiệp có đang trốn đóng BHXH hay không
1. Thuộc diện đóng BHXH nhưng không được đăng ký
Có quan hệ lao động và thuộc diện tham gia bắt buộc nhưng quá trình BHXH không ghi nhận thời gian tương ứng.
2. Chỉ một phần người lao động được đăng ký
Doanh nghiệp vẫn đóng BHXH nhưng không đăng ký đầy đủ số lao động thuộc diện tham gia.
3. Có thời gian đóng nhưng mức tiền lương làm căn cứ đóng thấp
Người lao động vẫn có tên, vẫn có tháng đóng nhưng mức tiền lương doanh nghiệp kê khai thấp hơn mức phải đóng. Đây là dấu hiệu khó nhận biết nhất.
4. Đã đến hạn nhưng doanh nghiệp vẫn không đóng hoặc đóng thiếu
Cần đối chiếu quá trình tham gia với thời gian thực tế làm việc, nhất là khi tình trạng này kéo dài.
5. Đã được cơ quan có thẩm quyền đôn đốc nhưng vẫn không thực hiện
Đây là tình tiết quan trọng khi xem xét hành vi không đóng, đóng không đầy đủ thuộc trường hợp trốn đóng.