3 biến số nhà đầu tư cổ phiếu MSN cần theo dõi sau doanh thu tăng 52%


Tập đoàn Masan (MSN)
Sau 8 tháng, Masan (MSN-HOSE) ghi nhận doanh thu 77.023 tỷ đồng, tăng 52%, lợi nhuận sau thuế trước lợi ích cổ đông thiểu số đạt 8.518 tỷ đồng, gấp 2,2 lần cùng kỳ. Nhưng phía sau mức tăng trưởng này là 3 biến số quyết định chất lượng lợi nhuận trong thời gian tới: mức độ phụ thuộc vào MSR, khả năng WCM và MCH tạo tiền và kỷ luật tài chính khi tiếp tục mở rộng.
MSR tạo cú hích lớn, nhưng giá vonfram vẫn là biến số phải theo dõi
Nếu chỉ nhìn vào con số hợp nhất, bức tranh tăng trưởng của Masan đang rất tích cực. Tuy nhiên, khi tách hai trụ cột chính, mức độ đóng góp không giống nhau.
Sau 8 tháng, Hệ điều hành Tiêu dùng (cOS) mang về 56.123 tỷ đồng doanh thu, tăng 19%. Trong đó, WinCommerce (WCM) tăng 27%, Masan Consumer (MCH) tăng 15%, Masan MEATLife tăng 16% và Phúc Long tăng 25%. Trong khi đó, Masan High-Tech Materials (MSR) đạt 21.013 tỷ đồng doanh thu, gấp 5,1 lần cùng kỳ. Masan cho biết mức tăng của MSR được hỗ trợ bởi sản lượng, các sản phẩm chế biến sâu và giá APT vonfram duy trì ở mức cao.
Điểm đáng chú ý nằm ở chất lượng lợi nhuận phía sau hai nhóm này. Với MSR, sự cải thiện không chỉ đến từ sản lượng và hiệu quả vận hành mà còn gắn rất rõ với mặt bằng giá vonfram. Riêng quý II/2026, MSR đạt 1.666 tỷ đồng lợi nhuận sau thuế trước lợi ích cổ đông thiểu số, so với chỉ 6 tỷ đồng cùng kỳ năm trước. Giá APT bình quân quý II đạt 3.245 USD/mtu, cao gấp khoảng 6 lần cùng kỳ.
Đây chính là điểm nhà đầu tư cần tách bạch: một phần tăng trưởng của MSR đến từ cải thiện hoạt động, nhưng mức tăng lợi nhuận đột biến cũng đang được hỗ trợ đáng kể bởi chu kỳ giá hàng hóa.
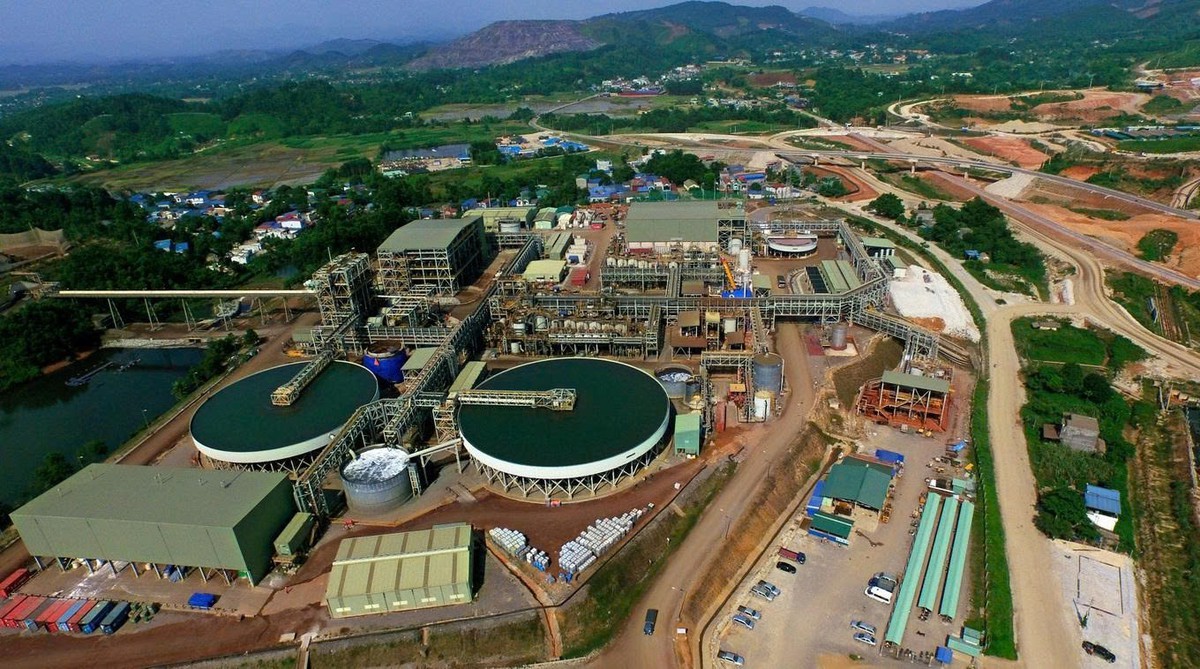
Bản thân Masan đã đưa ra một phép thử đáng chú ý. Với kịch bản thận trọng khi giá APT chỉ còn khoảng 1.164–1.246 USD/mtu, tức chưa bằng một nửa mức bình quân quý II, MSR vẫn được Masan kỳ vọng đưa tỷ lệ nợ ròng/EBITDA riêng của doanh nghiệp về khoảng 1,7 lần vào cuối năm 2026 và tiến tới trạng thái tiền mặt ròng trong năm 2027.
Như vậy, câu chuyện của MSR không đơn thuần là "giá vonfram tăng thì lợi nhuận tăng". Điều cần theo dõi là khả năng MSR duy trì dòng tiền và giảm đòn bẩy trong trường hợp mặt bằng giá vonfram không còn thuận lợi như hiện nay.
Một diễn biến mới cũng làm thay đổi cách nhìn về MSR. Ngày 28/9, Masan Horizon đăng ký bán hơn 110,49 triệu cổ phiếu MSR, tương đương 10% số cổ phiếu đang lưu hành. Trong đó, 4,99% vốn dự kiến được chuyển nhượng cho Elmet Group theo thỏa thuận đã ký; phần còn lại tối đa 5,01% dành cho các nhà đầu tư tổ chức tham gia cùng đợt.
Đáng chú ý hơn, giao dịch với Elmet đi kèm một thỏa thuận thương mại kéo dài hơn 8 năm, với sản lượng khoảng 1.250 tấn WO₃ tương đương mỗi năm. Masan ước tính doanh thu gộp của thỏa thuận này vào khoảng 1,5 tỷ USD theo mặt bằng giá hiện tại. Điều này tạo thêm độ nhìn thấy cho doanh thu của MSR, nhưng không loại bỏ hoàn toàn rủi ro chu kỳ giá hàng hóa đối với lợi nhuận.
Vì vậy, trong 12–24 tháng tới, nhà đầu tư MSN cần theo dõi đồng thời giá APT, sản lượng chế biến, biên EBITDA, dòng tiền và tốc độ giảm nợ của MSR, thay vì chỉ nhìn vào lợi nhuận tuyệt đối. Nếu giá vonfram giảm nhưng MSR vẫn duy trì được dòng tiền và tiếp tục giảm nợ, chất lượng tăng trưởng sẽ khác đáng kể so với trường hợp lợi nhuận suy giảm gần như song song với giá hàng hóa.
Khi động lực từ MSR suy giảm, WCM và MCH có đủ sức giữ nhịp tăng trưởng?
Một cách khác để kiểm tra chất lượng tăng trưởng của MSN là đặt câu hỏi: nếu giá vonfram không còn duy trì ở mức thuận lợi như hiện nay và đóng góp lợi nhuận từ MSR giảm xuống, hai trụ cột tiêu dùng là WCM và MCH có đủ sức duy trì đà tăng trưởng của tập đoàn?
Đây không phải giả định Masan rút khỏi MSR. Ngược lại, MSR vẫn là một trong hai nền tảng tăng trưởng mà Masan đang theo đuổi cùng Hệ điều hành Tiêu dùng (cOS). Trong 8 tháng, cOS mang về 56.123 tỷ đồng doanh thu, tăng 19%, trong khi MSR đạt 21.013 tỷ đồng, gấp 5,1 lần cùng kỳ.
Điểm cần theo dõi là mức độ cân bằng giữa hai động lực này. Khi MSR hưởng lợi từ mặt bằng giá vonfram cao, lợi nhuận hợp nhất được hỗ trợ mạnh. Nhưng nếu chu kỳ hàng hóa đảo chiều, khả năng WCM và MCH tự tạo tăng trưởng lợi nhuận và dòng tiền sẽ trở thành yếu tố quan trọng hơn đối với tính ổn định của kết quả hợp nhất.
Về doanh thu, nền tảng này đã có quy mô đáng kể. WCM đạt 31.614 tỷ đồng doanh thu sau 8 tháng, tăng 27%, đồng thời mở mới ròng 796 cửa hàng, trong đó có 618 WinMart+ tại khu vực nông thôn. Masan cho biết khoảng 70% số cửa hàng mới nằm ở miền Bắc.
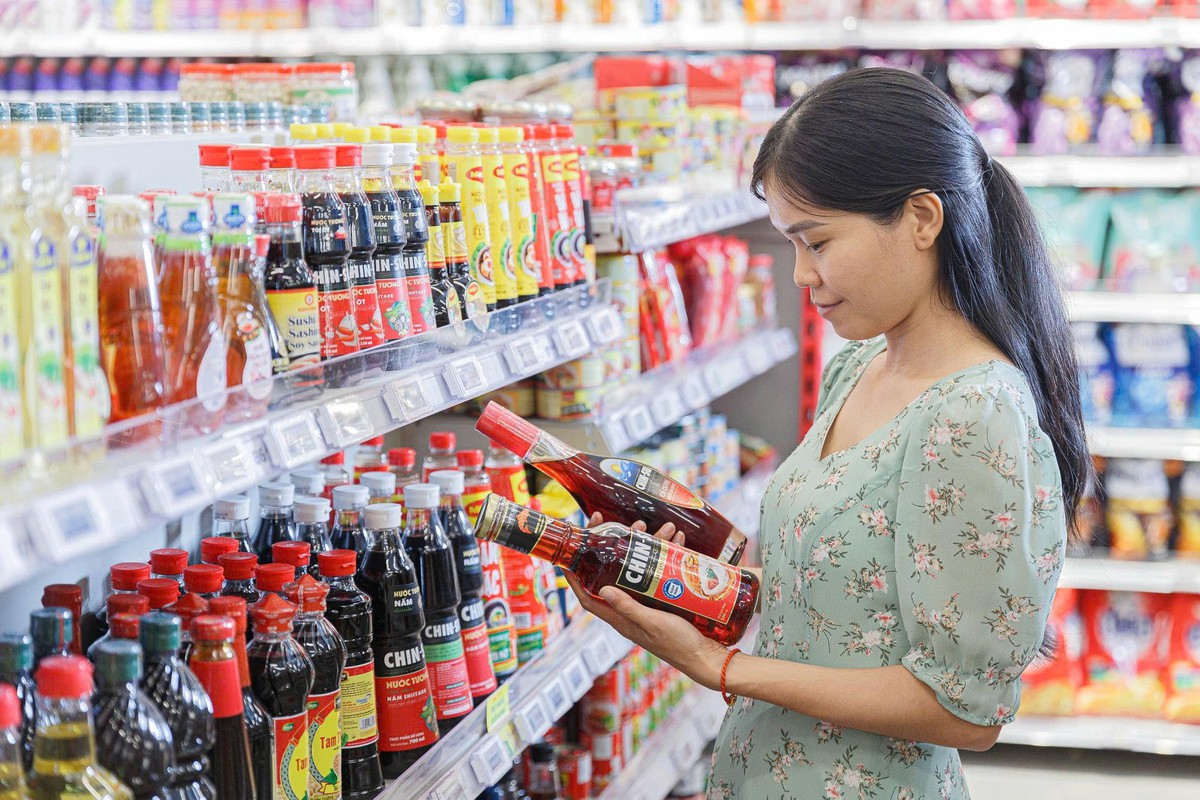
Điều đáng chú ý hơn là WCM không còn chỉ được nhìn dưới góc độ "mở rộng để tăng doanh thu". Trong quý II, doanh nghiệp đạt 142 tỷ đồng lợi nhuận sau thuế trước lợi ích cổ đông thiểu số, gấp 14 lần cùng kỳ; hơn 90% số cửa hàng mới trong quý đạt điểm hòa vốn EBITDA cấp cửa hàng ngay trong quý.
Đây là thay đổi quan trọng đối với câu chuyện tăng trưởng của MSN. Nếu giai đoạn trước WCM phải chứng minh khả năng mở rộng quy mô, thì giai đoạn hiện nay bài toán chuyển sang mở rộng nhưng phải tạo lợi nhuận và dòng tiền.
MCH lại có đặc điểm khác. Sau 8 tháng, doanh thu đạt 21.536 tỷ đồng, tăng 15%. Tăng trưởng không chỉ đến từ các thương hiệu chủ lực mà đã mở rộng sang đồ uống đóng chai, chăm sóc nhà cửa và cá nhân và kinh doanh quốc tế. Riêng Omachi tăng 21,3%, CHIN-SU tăng 15,7%; hai thương hiệu này đóng góp khoảng 40% mức tăng trưởng của MCH.
MCH vì vậy có thể đóng vai trò bổ trợ cho WCM: nếu WCM đang chuyển từ giai đoạn mở rộng mạng lưới sang tối ưu hiệu quả từng điểm bán, MCH tiếp tục tạo tăng trưởng từ danh mục thương hiệu và mở rộng ngành hàng.
Câu hỏi trong 12–24 tháng tới không phải là WCM và MCH có "thay thế" MSR hay không, mà là hai mảng này có thể đóng góp thêm bao nhiêu lợi nhuận và dòng tiền nếu động lực từ MSR trở nên kém thuận lợi.
Đây cũng không phải phép cộng cơ học giữa doanh thu các công ty con. Nhà đầu tư cần nhìn vào lợi nhuận đóng góp, dòng tiền thực nhận về MSN và lượng vốn phải tái đầu tư để tạo ra mỗi đồng tăng trưởng.
Chính vì vậy, một WCM tiếp tục tăng doanh thu 20–30% nhưng phải bỏ ra lượng vốn lớn cho cửa hàng mới, hàng tồn kho và logistics sẽ có ý nghĩa khác với WCM vừa tăng trưởng vừa nâng dần lợi nhuận trên mỗi cửa hàng. Tương tự, MCH tăng doanh thu hai chữ số sẽ có giá trị cao hơn nếu tăng trưởng chủ yếu đến từ sản lượng, nâng cấp danh mục và mở rộng ngành hàng, thay vì phải đánh đổi bằng chi phí bán hàng ngày càng lớn.
MSR vẫn là một động lực quan trọng của MSN, nhưng WCM và MCH mới là phép thử cho khả năng tạo ra một nền tăng trưởng ngày càng ít phụ thuộc vào chu kỳ hàng hóa.
Mở rộng đến đâu để tăng trưởng không làm xấu bảng cân đối?
Cuối quý II/2026, nợ hợp nhất của Masan ở mức 69.140 tỷ đồng, tăng 7,6% so với cuối năm 2025. Tuy nhiên, tỷ lệ nợ ròng/EBITDA giảm từ 2,7 lần xuống 2,4 lần. Dòng tiền tự do trong 12 tháng đạt 9.103 tỷ đồng, giảm 2,2% so với cuối năm 2025. Tiền và tương đương tiền đạt 17.557 tỷ đồng.
Như vậy, có hai chuyển động song song: nợ tuyệt đối vẫn tăng nhưng tỷ lệ đòn bẩy trên sức tạo EBITDA đã giảm.
Masan hiện cam kết duy trì Net Debt/EBITDA không quá 3,5 lần và đặt mục tiêu dài hạn đưa chỉ số này về 2,0 lần. Theo doanh nghiệp, dòng tiền tự do sẽ được ưu tiên theo thứ tự: giảm đòn bẩy, tái đầu tư có kỷ luật vào những sáng kiến có hiệu quả cao trong cOS, sau đó mới xem xét phân bổ vốn cho cổ đông. Đây có thể xem là một trong những "ngưỡng" quan trọng nhất mà nhà đầu tư cần theo dõi.
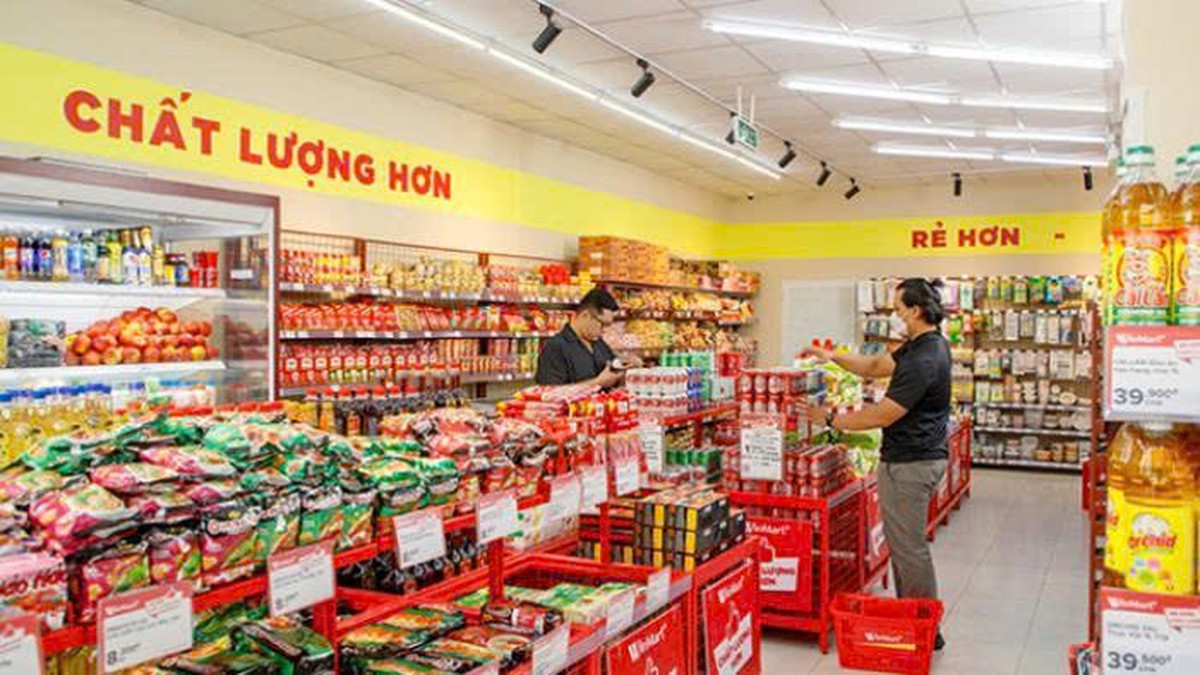
Bởi nếu WCM tiếp tục mở rộng mạng lưới, MCH tiếp tục đầu tư cho sản phẩm và phân phối, còn MSR tiếp tục đầu tư vào khai thác và chế biến, quy mô tài sản và nhu cầu vốn sẽ không thể đứng yên. Tăng trưởng doanh thu vì thế chưa đủ để đánh giá hiệu quả sử dụng vốn.
Masan hiện đặt mục tiêu tạo khoảng 500 triệu USD dòng tiền hoạt động trong năm 2026, hướng tới 700 triệu USD–1 tỷ USD vào năm 2030. Theo doanh nghiệp, mục tiêu này phụ thuộc vào việc duy trì tăng trưởng có lợi nhuận, nâng hiệu quả sử dụng vốn và chuyển kết quả kinh doanh thành dòng tiền thực.
Đây là một chỉ tiêu đáng chú ý hơn nhiều so với việc chỉ theo dõi doanh thu. Bởi với một tập đoàn đang đồng thời mở rộng bán lẻ, đầu tư thương hiệu và khai thác tài sản nguyên liệu, khả năng chuyển lợi nhuận thành tiền mặt mới quyết định dư địa để giảm nợ và tiếp tục đầu tư mà không phải gia tăng áp lực tài chính.
Ba chỉ tiêu vì vậy cần được đặt cạnh nhau là biên lợi nhuận – dòng tiền tự do – nợ ròng/EBITDA.
Nếu biên lợi nhuận tiếp tục cải thiện, dòng tiền tự do tăng và nợ ròng/EBITDA giảm, việc mở rộng quy mô sẽ đi cùng với khả năng củng cố bảng cân đối. Ngược lại, nếu doanh thu tăng nhưng dòng tiền bị hút vào tồn kho, vốn lưu động và đầu tư mới, trong khi nợ tăng nhanh hơn EBITDA, chất lượng tăng trưởng sẽ cần được theo dõi kỹ hơn.
Với MSN, bài toán này càng đáng chú ý bởi chính MSR đang là một trong những động lực quan trọng hỗ trợ quá trình giảm đòn bẩy. Masan cho biết MSR có thể đạt trạng thái tiền mặt ròng trong năm 2027 ngay cả trong kịch bản giá APT thấp hơn đáng kể mức bình quân quý II.
Do đó, 12–24 tháng tới sẽ là giai đoạn quan trọng để kiểm chứng liệu lợi nhuận cao hiện nay có thể chuyển hóa thành dòng tiền bền vững và bảng cân đối khỏe hơn hay không.
Sau 8 tháng, câu chuyện của MSN vì thế không còn chỉ là doanh thu tăng 52% hay lợi nhuận tăng 2,2 lần. Câu hỏi lớn hơn là Masan có thể biến cú hích từ MSR thành nền tảng tài chính dài hạn đến đâu, đồng thời đưa WCM và MCH trở thành những động cơ tăng trưởng có khả năng tạo lợi nhuận và dòng tiền ngày càng độc lập.
Với những cập nhật mới nhất, nhà đầu tư có thêm một thước đo để theo dõi: 500 triệu USD dòng tiền hoạt động trong năm 2026 có được hiện thực hóa cùng với mục tiêu giảm Net Debt/EBITDA về 2 lần hay không. Đây sẽ là phép thử quan trọng đối với chất lượng của chu kỳ tăng trưởng mới mà Masan đang theo đuổi.
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm