Bài toán vốn của bất động sản không chỉ nằm ở lãi suất


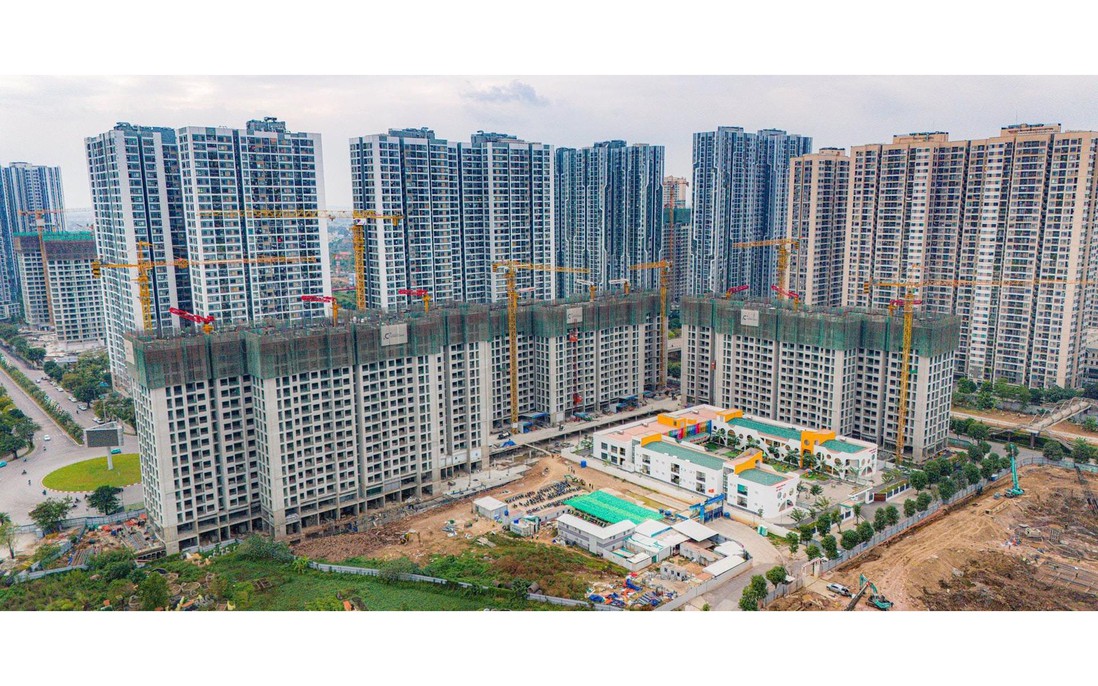
Hơn 20 ngân hàng đã điều chỉnh giảm lãi suất huy động và cho vay sau chỉ đạo của Chính phủ và Ngân hàng Nhà nước. Tuy nhiên, dòng vốn ưu đãi chủ yếu hướng đến sản xuất, kinh doanh và các lĩnh vực ưu tiên. Với bất động sản, chi phí vay vẫn là áp lực, trong khi khả năng tiếp cận nguồn vốn dài hạn chưa được cải thiện đáng kể.
Sau chỉ đạo của Chính phủ và Ngân hàng Nhà nước (NHNN), nhiều ngân hàng đã triển khai các chương trình giảm lãi suất huy động và cho vay. Tuy nhiên, mức giảm 1,5-2%/năm được NHNN định hướng tập trung vào lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên, thay vì áp dụng đồng loạt cho mọi khoản vay.
Điều này đồng nghĩa doanh nghiệp bất động sản và người vay mua nhà chưa chắc được hưởng lợi trực tiếp từ đợt giảm lãi suất lần này. Trong bối cảnh nguồn vốn vẫn là điểm nghẽn của thị trường, việc lãi suất chững lại mới chỉ tạo thêm kỳ vọng, chưa đủ để tháo gỡ khó khăn về tài chính cho doanh nghiệp.
Ông Tô Anh Hùng, Giám đốc REFI, cho rằng việc giảm lãi suất hiện nay chủ yếu hướng đến các lĩnh vực ưu tiên, trong khi bất động sản chưa thuộc nhóm được ưu tiên tương tự. "Theo tôi, khả năng giảm lãi suất cho vay bất động sản từ nay đến hết năm 2026 là khá khó khăn. Năm 2027, nguồn vốn cho bất động sản vẫn chưa dồi dào vì vẫn phải ưu tiên cho những mục tiêu lớn hơn của nền kinh tế", ông Hùng nhận định.
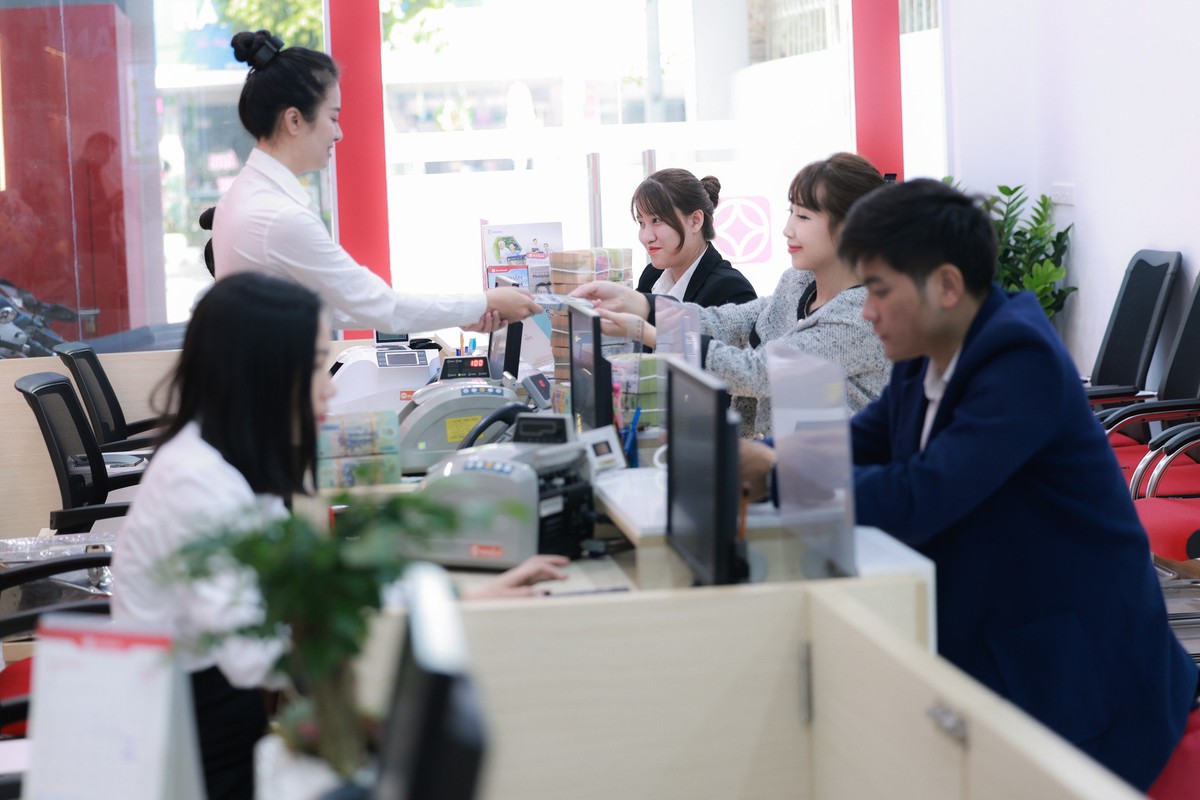
Lãi suất cho vay bất động sản vẫn ở mức cao, dù nhiều ngân hàng đã triển khai các chương trình giảm lãi suất
Thực tế, các chương trình giảm lãi suất tại ngân hàng hiện được triển khai theo từng nhóm khách hàng và mục đích vay vốn. Chẳng hạn, Sacombank có gói tín dụng 40.000 tỷ đồng dành cho doanh nghiệp thuộc các ngành chủ lực, xuất nhập khẩu và doanh nghiệp có vốn đầu tư nước ngoài (FDI), với mức giảm lãi suất cho vay tới 2%/năm. Vietbank triển khai gói 3.000 tỷ đồng dành cho doanh nghiệp sản xuất, kinh doanh và các lĩnh vực ưu tiên, với mức giảm tối thiểu 1,5%/năm.
Như vậy, việc giảm lãi suất đang được thực hiện có trọng tâm, thay vì áp dụng đồng loạt trên toàn bộ danh mục cho vay. Do đó, không phải doanh nghiệp hay khách hàng vay vốn bất động sản nào cũng có thể tiếp cận mức lãi suất thấp hơn.
Theo các chuyên gia, nếu phần dư nợ được giảm lãi suất 1,5-2%/năm chỉ chiếm 3-5% danh mục cho vay, biên lãi ròng (NIM) toàn ngành ngân hàng chỉ giảm khoảng 0,03-0,07 điểm phần trăm. Đây là kịch bản tính toán dựa trên tỷ trọng dư nợ được hưởng ưu đãi, cho thấy tác động của chính sách giảm lãi suất đối với hoạt động ngân hàng có thể được giới hạn trong phạm vi nhất định.
Với thị trường bất động sản, tác động trước mắt của chính sách giảm lãi suất có thể nằm nhiều hơn ở yếu tố tâm lý. Ông Nguyễn Tấn Tâm, Phó Chủ tịch Hội đồng Nghiên cứu và Đánh giá thị trường bất động sản thuộc Viện Nghiên cứu Đánh giá thị trường Bất động sản Việt Nam (VARS IRE), cho rằng lãi suất chững lại có thể giúp tâm lý thị trường cải thiện. Tuy nhiên, trong ngắn hạn, bài toán lớn nhất của bất động sản vẫn là nguồn vốn. Khi khả năng tiếp cận vốn chưa được cải thiện đáng kể, khó khăn của thị trường chưa thể sớm được tháo gỡ.
Doanh nghiệp muốn giảm lãi vay, ngân hàng cũng chịu áp lực vốn
Một trong những vấn đề được doanh nghiệp bất động sản quan tâm là mức lãi suất thực tế phải trả. Ông Lê Hoàng Châu, Chủ tịch Hiệp hội Bất động sản TP.HCM (HoREA), cho biết nhiều doanh nghiệp phản ánh lãi suất vay bất động sản lên tới 18-19%/năm. Bên cạnh đó, một số tổ chức tín dụng định giá tài sản thế chấp thấp hơn giá trị thực, có trường hợp chỉ bằng khoảng 70%.
Theo ông Châu, trong khi doanh nghiệp phải chịu chi phí vốn cao, 27 ngân hàng thương mại vẫn duy trì mức lợi nhuận khá cao và ổn định, thường đạt tổng cộng khoảng 7-10 tỷ USD mỗi năm. Từ tổng vốn điều lệ khoảng 922.000 tỷ đồng của nhóm ngân hàng này, HoREA tính toán tỷ lệ lợi nhuận trên vốn điều lệ khoảng 19,7-28,2%/năm.
Từ sự chênh lệch đó, ông Châu cho rằng các tổ chức tín dụng cần chia sẻ lợi nhuận nhiều hơn với doanh nghiệp, thay vì để chi phí vay vốn tiếp tục trở thành gánh nặng lớn đối với hoạt động đầu tư và kinh doanh bất động sản.
Tuy nhiên, đề xuất giảm lãi suất cho vay bất động sản cũng cần được nhìn từ phía ngân hàng. Theo NHNN, đến ngày 31/8/2026, dư nợ tín dụng bất động sản đạt 5,21 triệu tỷ đồng, tăng 9,49% so với cuối năm 2025, chiếm 25,39% tổng dư nợ tín dụng toàn nền kinh tế.
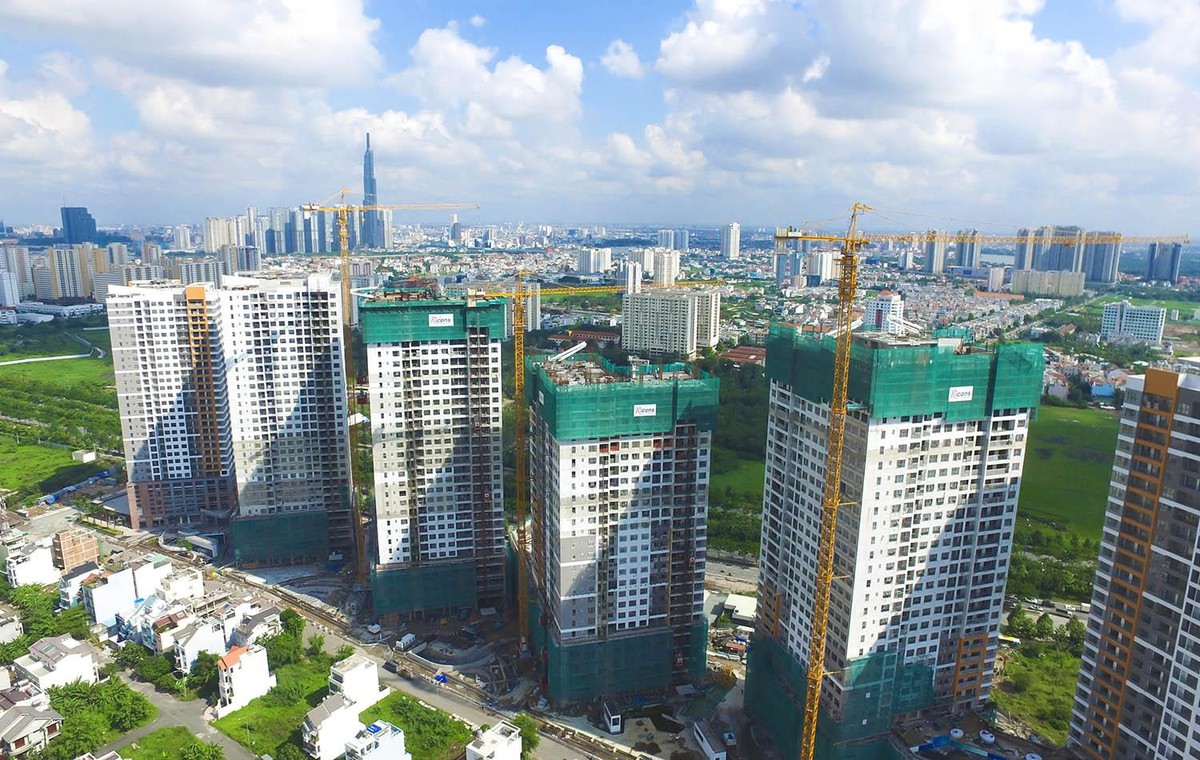
Đáng chú ý, tín dụng bất động sản không chỉ phục vụ hoạt động đầu tư, kinh doanh của doanh nghiệp mà còn bao gồm nhu cầu mua nhà, sử dụng bất động sản của người dân. Trong tổng dư nợ 5,21 triệu tỷ đồng, dư nợ cho vay kinh doanh bất động sản đạt khoảng 2,59 triệu tỷ đồng, chiếm 49,85%; dư nợ phục vụ tiêu dùng, tự sử dụng bất động sản đạt khoảng 2,61 triệu tỷ đồng, chiếm 50,15%.
Những con số này cho thấy bất động sản vẫn là lĩnh vực hấp thụ lượng vốn ngân hàng rất lớn. Vì vậy, việc kiểm soát tín dụng vào lĩnh vực tiềm ẩn rủi ro không đồng nghĩa với việc ngân hàng ngừng cho vay bất động sản, mà đặt ra yêu cầu lựa chọn khách hàng, dự án và kiểm soát chất lượng dòng vốn chặt chẽ hơn.
Trong năm 2026, NHNN tiếp tục yêu cầu các tổ chức tín dụng kiểm soát tốc độ tăng trưởng tín dụng bất động sản không vượt quá tốc độ tăng trưởng tín dụng chung của từng ngân hàng. Một số phân khúc như nhà ở xã hội, bất động sản khu công nghiệp, khu chế xuất và một số loại hình khác được áp dụng cơ chế loại trừ khi tính mức tăng trưởng tín dụng bất động sản.
Ở chiều ngược lại, bản thân hệ thống ngân hàng cũng đang chịu áp lực cân đối nguồn vốn. Theo thông tin NHNN công bố tại cuộc họp ngày 19/10, đến thời điểm cuối tuần trước đó, huy động vốn tăng 11,22%, trong khi tín dụng tăng 11,44%. Tín dụng tăng nhanh hơn huy động vốn khiến nhu cầu vốn của hệ thống ngân hàng gia tăng.
Điều này khiến ngân hàng phải cân đối giữa yêu cầu hỗ trợ doanh nghiệp, người vay vốn với việc bảo đảm thanh khoản và hiệu quả hoạt động. Nếu giảm lãi suất cho vay quá rộng trong khi chi phí huy động chưa giảm tương ứng, biên lợi nhuận của ngân hàng cũng chịu sức ép.
Bởi vậy, kỳ vọng lãi suất bất động sản giảm đồng loạt trong thời gian ngắn là khó thực hiện. Việc tiết giảm chi phí vận hành để tạo dư địa hạ lãi suất cũng không đơn giản, bởi nhiều ngân hàng đã thực hiện các biện pháp tiết kiệm chi phí trong nhiều năm qua.
Bất động sản không thể tiếp tục phụ thuộc chủ yếu vào tín dụng ngân hàng
Câu chuyện lãi suất cho vay bất động sản không chỉ nằm ở mức lãi suất cao hay thấp, mà còn phản ánh một vấn đề lớn hơn: sự phụ thuộc của thị trường vào nguồn vốn ngân hàng.
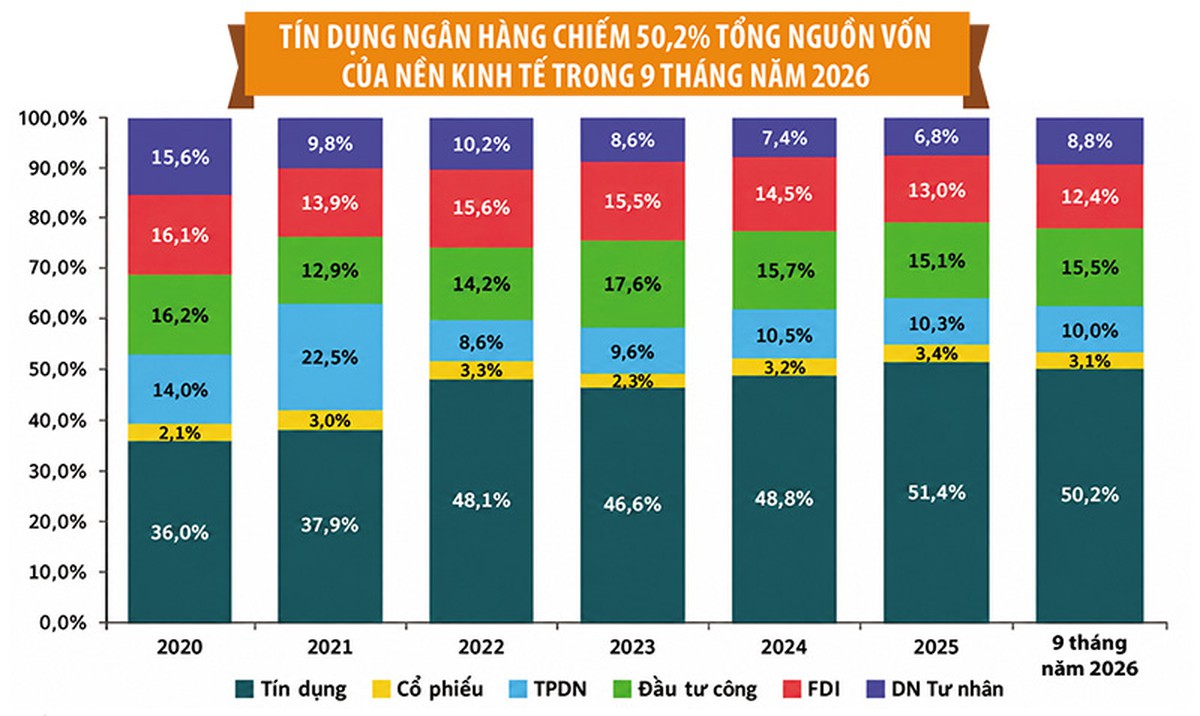
Theo TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV, Thành viên Hội đồng Tư vấn Chính sách Tiền tệ Quốc gia, cơ cấu huy động vốn của nền kinh tế Việt Nam hiện vẫn còn mất cân đối. Tín dụng ngân hàng chiếm khoảng 51% tổng lượng vốn, trong khi thị trường vốn, gồm thị trường cổ phiếu và trái phiếu doanh nghiệp, mới đáp ứng khoảng 13-14% nhu cầu vốn. Nếu tính thêm trái phiếu Chính phủ với tỷ trọng khoảng 10%, tổng nguồn vốn huy động qua thị trường vốn cũng chỉ đạt khoảng 23%.
Theo ông Lực, tỷ trọng này còn thấp so với nhu cầu của một nền kinh tế hướng tới tăng trưởng cao. Tỷ lệ tín dụng/GDP của Việt Nam hiện khoảng 144% và có thể lên tới 180% vào năm 2030 nếu duy trì tốc độ tăng trưởng tín dụng khoảng 15%/năm.
Điều đó cho thấy dư địa để tiếp tục mở rộng tín dụng ngân hàng không phải là vô hạn. Trong khi đó, các dự án bất động sản thường cần nguồn vốn lớn, thời gian triển khai và thu hồi vốn kéo dài. Việc sử dụng nguồn tiền gửi chủ yếu có kỳ hạn ngắn để tài trợ cho các dự án trung và dài hạn cũng đặt ra áp lực về cân đối kỳ hạn và thanh khoản đối với ngân hàng.
"Việt Nam không thể tiếp tục dựa chủ yếu vào tiền gửi ngắn hạn để tài trợ cho các dự án hạ tầng, bất động sản có thời gian đầu tư và thu hồi vốn kéo dài 10-20 năm. Thay vào đó, cần chủ động khai thác thêm các nguồn lực tài chính, phát triển thị trường vốn và mở rộng khả năng kết nối với dòng vốn quốc tế", ông Lực kiến nghị.
Cùng quan điểm về yêu cầu tái cơ cấu dòng vốn, ông Nguyễn Minh Tuấn, CEO AFA Capital, cho rằng việc Chính phủ điều tiết lại thị trường bất động sản là cần thiết để hướng tới phát triển ổn định, bền vững. Thời gian qua, thị trường tồn tại tình trạng lệch phân khúc và tâm lý đầu cơ quá mức. Việc coi bất động sản chủ yếu là tài sản đầu tư đã làm sai lệch sự phân bổ nguồn lực trong nền kinh tế.
Thực tế, khi nguồn vốn ngân hàng phải đáp ứng nhu cầu của nhiều lĩnh vực, việc dành một tỷ trọng lớn cho bất động sản sẽ làm gia tăng áp lực cân đối vốn của hệ thống. Trong khi đó, doanh nghiệp bất động sản cũng cần có trách nhiệm đa dạng hóa nguồn vốn, thay vì phụ thuộc quá nhiều vào tín dụng ngân hàng.
Về lâu dài, tín dụng ngân hàng cần ưu tiên hơn cho các lĩnh vực sản xuất, kinh doanh và những nhu cầu thiết yếu của nền kinh tế. Doanh nghiệp bất động sản cần chủ động khai thác các kênh huy động vốn dài hạn như phát hành cổ phiếu, trái phiếu doanh nghiệp, đồng thời nâng cao tính minh bạch tài chính và hiệu quả sử dụng vốn để tạo niềm tin với nhà đầu tư.
Giảm lãi suất có thể giúp doanh nghiệp và người mua nhà giảm bớt áp lực tài chính, nhưng không thể thay thế việc khơi thông các nguồn vốn trung và dài hạn. Khi thị trường vẫn phụ thuộc lớn vào tín dụng ngân hàng, bài toán đặt ra không chỉ là vay vốn với lãi suất bao nhiêu, mà còn là làm thế nào để dòng tiền được phân bổ đúng nhu cầu, đúng phân khúc và tạo ra giá trị thực cho nền kinh tế.