Câu chuyện của VietinBank gặp khó khi thoái vốn doanh nghiệp ngoài ngành


Việc VietinBank nhiều lần tìm cách thoái vốn tại Cảng Hải Phòng và Cảng Sài Gòn nhưng chưa đạt mục tiêu dù 2 doanh nghiệp cảng này đều ăn nên làm ra. Điều đó cho thấy: Khoản đầu tư có giá trị nhưng không thể nhanh chóng chuyển hóa thành tiền.
Sở Giao dịch Chứng khoán Hà Nội (HNX) đã công bố kết quả đăng ký mua cổ phần Công ty Cổ phần Cảng Hải Phòng (PHP) do Ngân hàng TMCP Công Thương Việt Nam (Vietinbank) sở hữu.
Theo đó, ngày 16/9 vừa qua, Vietinbank đã tổ chức đấu giá hơn 6,9 triệu cổ phiếu PHP, tương đương 2,12% vốn điều lệ của Cảng Hải Phòng. Trong thời gian từ ngày 27/8 đến ngày 9/9, các nhà đầu tư có nhu cầu tham gia đã thực hiện đăng ký và nộp tiền cọc.
Kết quả đăng ký cho thấy phiên đấu giá nhận được sự quan tâm của 15 nhà đầu tư, gồm 3 tổ chức và 12 cá nhân trong nước. Tổng khối lượng đăng ký mua đạt hơn 2,23 triệu cổ phiếu PHP, trong đó các nhà đầu tư tổ chức đăng ký 1,17 triệu đơn vị, còn nhà đầu tư cá nhân đăng ký hơn 1 triệu đơn vị.
So với lượng cổ phiếu Vietinbank chào bán, khối lượng đăng ký hiện mới đạt khoảng 32%, đồng nghĩa hơn 4,7 triệu cổ phiếu PHP chưa có nhà đầu tư đăng ký mua. Diễn biến này cho thấy, một doanh nghiệp đang có kết quả kinh doanh tăng trưởng mạnh nhưng không phải toàn bộ lượng cổ phần được chào bán đều tìm được người mua.
Theo báo cáo bán niên 2026, Cảng Hải Phòng đạt gần 1.694,6 tỷ đồng doanh thu thuần, tăng 37,1% so với cùng kỳ. Lợi nhuận sau thuế đạt 836 tỷ đồng, tăng hơn gấp đôi so với cùng kỳ năm trước.
Như vậy, câu chuyện ở đây không đơn thuần nằm ở sức khỏe của doanh nghiệp. Nó còn liên quan đến khả năng hấp thụ lượng cổ phiếu được đưa ra thị trường, mức giá kỳ vọng của bên bán và nhu cầu của nhà đầu tư.
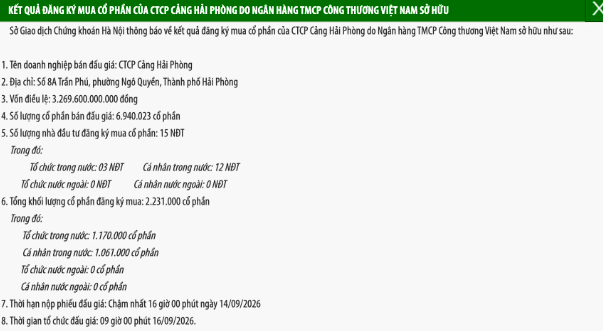
Thông tin kết quả đăng ký mua cổ phần Công ty Cổ phần Cảng Hải Phòng do Vietinbank sở hữu.
Cảng Sài Gòn: Bài toán còn khó hơn
Nếu Cảng Hải Phòng cho thấy một thương vụ có thể thực hiện được nhưng chưa đạt quy mô như kỳ vọng, thì Cảng Sài Gòn lại cho thấy một dạng khó khăn khác, đó là thoái vốn nhiều lần nhưng thanh khoản chưa đáp ứng được nhu cầu của bên bán.
Tính từ đầu năm 2026 đến tháng 8/2026, Vietinbank đã liên tục đưa toàn bộ lượng cổ phần ra đấu giá nhưng phải hủy do không có nhà đầu tư đăng ký. Các phương án bán trên sàn sau đó cũng chưa mang lại kết quả đáng kể.
Chính vì vậy, tháng 8/2026, ngân hàng tiếp tục đăng ký chào bán 19,3 triệu cổ phần tại SGP (tương ứng 8,93% tỷ lệ sở hữu). Ngày dự kiến bắt đầu giao dịch là 17/08/2026 và ngày dự kiến kết thúc giao dịch là 15/09/2026.
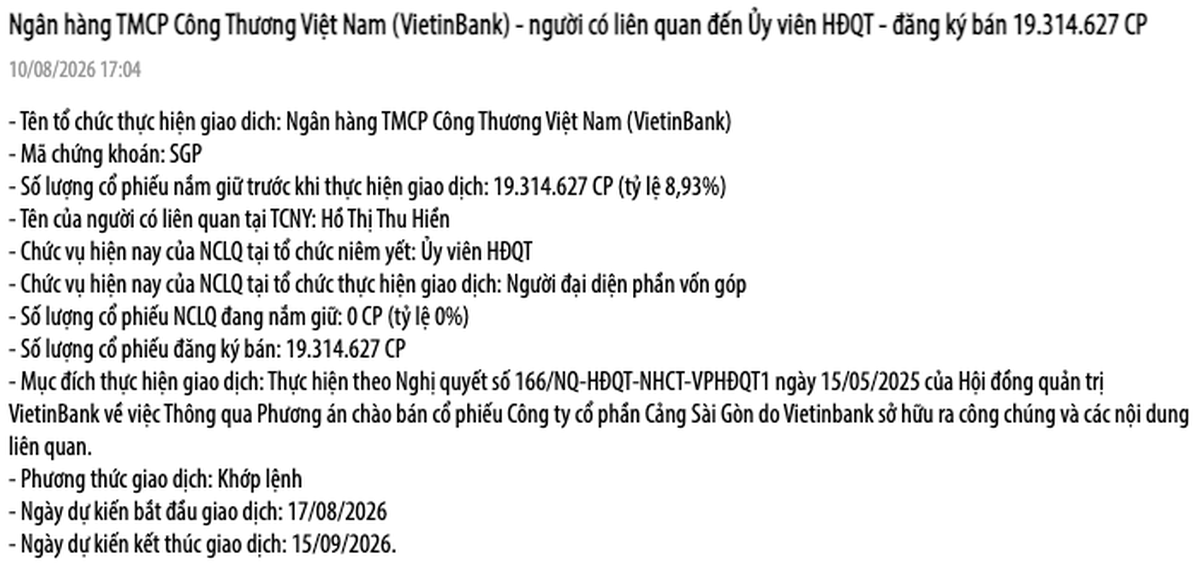
Vietinbank tiếp tục thoái vốn Cảng Sài Gòn.
Ở khía cạnh khác, trong 6 tháng đầu năm 2026, Cảng Sài Gòn đạt hơn 579 tỷ đồng doanh thu, tăng khoảng 8% so với cùng kỳ. Qua đó, lợi nhuận sau thuế đạt 293 tỷ đồng, tăng 35%. Điều này cho thấy hiệu quả kinh doanh của doanh nghiệp và tính thanh khoản của cổ phần là hai vấn đề khác nhau.
Một doanh nghiệp có thể tăng lợi nhuận, sở hữu tài sản và triển vọng kinh doanh, nhưng cổ đông lớn vẫn có thể gặp khó khi muốn bán một lượng cổ phần lớn trong thời gian ngắn.
Kết quả kinh doanh tốt không đồng nghĩa cổ phần dễ bán
Ngân hàng TMCP Công Thương Việt Nam (Vietinbank)
Điểm đáng chú ý nhất từ hai thương vụ trên nằm ở sự khác biệt giữa "giá trị doanh nghiệp" và "khả năng thanh khoản của khoản đầu tư". Cảng Hải Phòng đang tăng trưởng mạnh về lợi nhuận. Cảng Sài Gòn cũng ghi nhận lợi nhuận tăng trong nửa đầu năm.
Nhưng điều đó không tự động tạo ra lực cầu đủ lớn để hấp thụ lượng cổ phiếu mà một cổ đông lớn muốn thoái vốn.
Với ngân hàng, bài toán không chỉ là đầu tư vào doanh nghiệp nào có khả năng sinh lời, mà còn là khi cần rút vốn, khoản đầu tư đó có thể được chuyển đổi thành tiền với mức giá và thời gian như thế nào mới là vấn đề quan trọng?
Ở góc độ này, việc VietinBank tiếp tục tìm cách thoái vốn tại hai doanh nghiệp cảng cho thấy ngân hàng đang từng bước cơ cấu lại danh mục tài sản và tìm cách hiện thực hóa các khoản đầu tư ngoài hoạt động kinh doanh cốt lõi.
Nhưng diễn biến tại Cảng Hải Phòng, và đặc biệt là Cảng Sài Gòn cho thấy một thực tế là thoái vốn thành công không chỉ phụ thuộc vào ý chí của bên bán, mà còn phụ thuộc vào khả năng hấp thụ của thị trường. Việc này có thể là thước đo quan trọng hơn cả giá chào bán khi đánh giá hiệu quả của một thương vụ thoái vốn.
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm