GDP tăng 9,01% sau 9 tháng: Thách thức phía sau mục tiêu tăng trưởng 10%


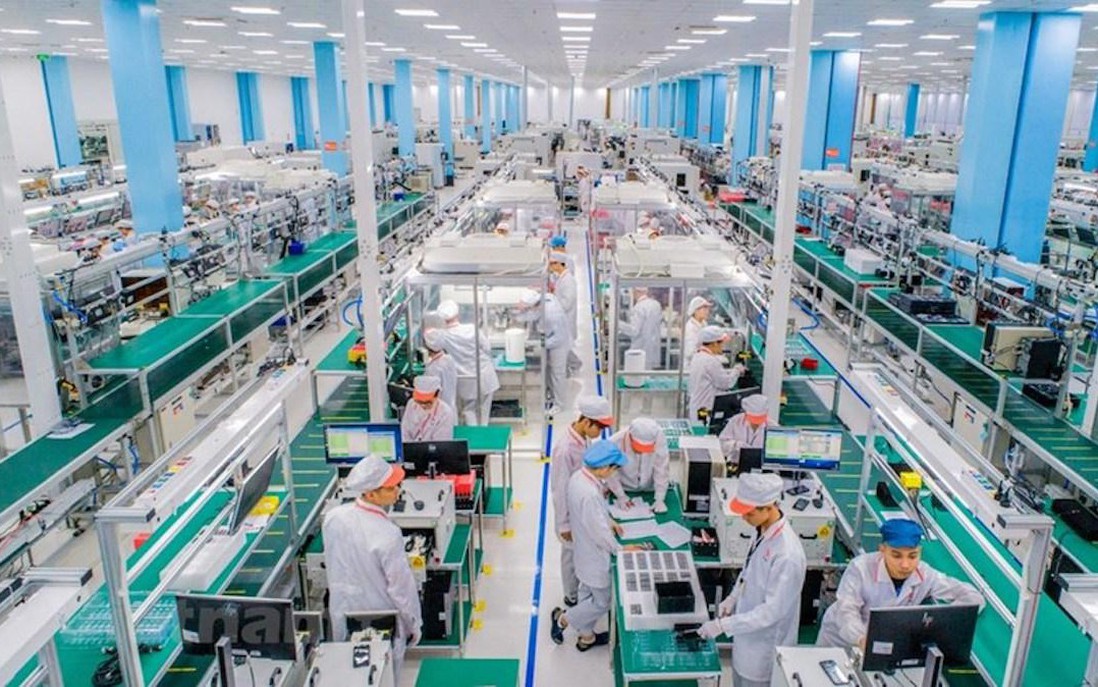
Sản xuất công nghiệp là một trong những động lực quan trọng đóng góp vào tăng trưởng kinh tế
GDP quý III/2026 tăng 9,95%, đưa mức tăng trưởng 9 tháng năm nay lên 9,01%, nhờ công nghiệp, xuất khẩu và đầu tư công tăng tốc. Tuy nhiên, nhu cầu vốn lớn, sức ép lạm phát và những bất định từ kinh tế toàn cầu đang đặt ra bài toán khó cho mục tiêu tăng trưởng 10% cả năm.
Công nghiệp dẫn dắt, nhưng tăng trưởng chưa đồng đều
Theo Cục Thống kê (Bộ Tài chính), GDP quý III/2026 ước tăng 9,95% so với cùng kỳ năm trước, cao hơn mức tăng 8,15% của quý I và 8,81% của quý II. Tính chung 9 tháng, GDP tăng 9,01%, cho thấy nền kinh tế đang duy trì đà tăng trưởng cao trong bối cảnh môi trường kinh tế quốc tế còn nhiều biến động.
Đáng chú ý, khu vực công nghiệp và xây dựng tiếp tục giữ vai trò dẫn dắt. Trong 9 tháng, khu vực này tăng 11,21%, đóng góp 49,62% vào mức tăng tổng giá trị tăng thêm của toàn nền kinh tế. Khu vực dịch vụ tăng 8,69%, đóng góp 45,03%, trong khi nông, lâm nghiệp và thủy sản tăng 4,02%, đóng góp 5,35%.
Cơ cấu đóng góp cho thấy công nghiệp và xây dựng là động lực lớn nhất, trong khi dịch vụ cũng đóng góp đáng kể vào tăng trưởng chung. Tuy nhiên, theo đánh giá của Công ty Cổ phần Xếp hạng Tín nhiệm S&I (S&I Ratings), tiêu dùng nội địa và khu vực dịch vụ chưa phục hồi tương xứng với tốc độ tăng của sản xuất và xuất khẩu. Đây là yếu tố cần theo dõi khi đánh giá khả năng duy trì đà tăng trưởng trong những tháng cuối năm.
Số liệu sản xuất công nghiệp phản ánh rõ sức bật của khu vực sản xuất. Chỉ số sản xuất công nghiệp (IIP) 9 tháng tăng 12,3%, trong đó công nghiệp chế biến, chế tạo tăng 12,9%. Đây là nhóm ngành có vai trò quan trọng trong việc tạo ra sản phẩm xuất khẩu, thu hút đầu tư và duy trì hoạt động của chuỗi cung ứng.
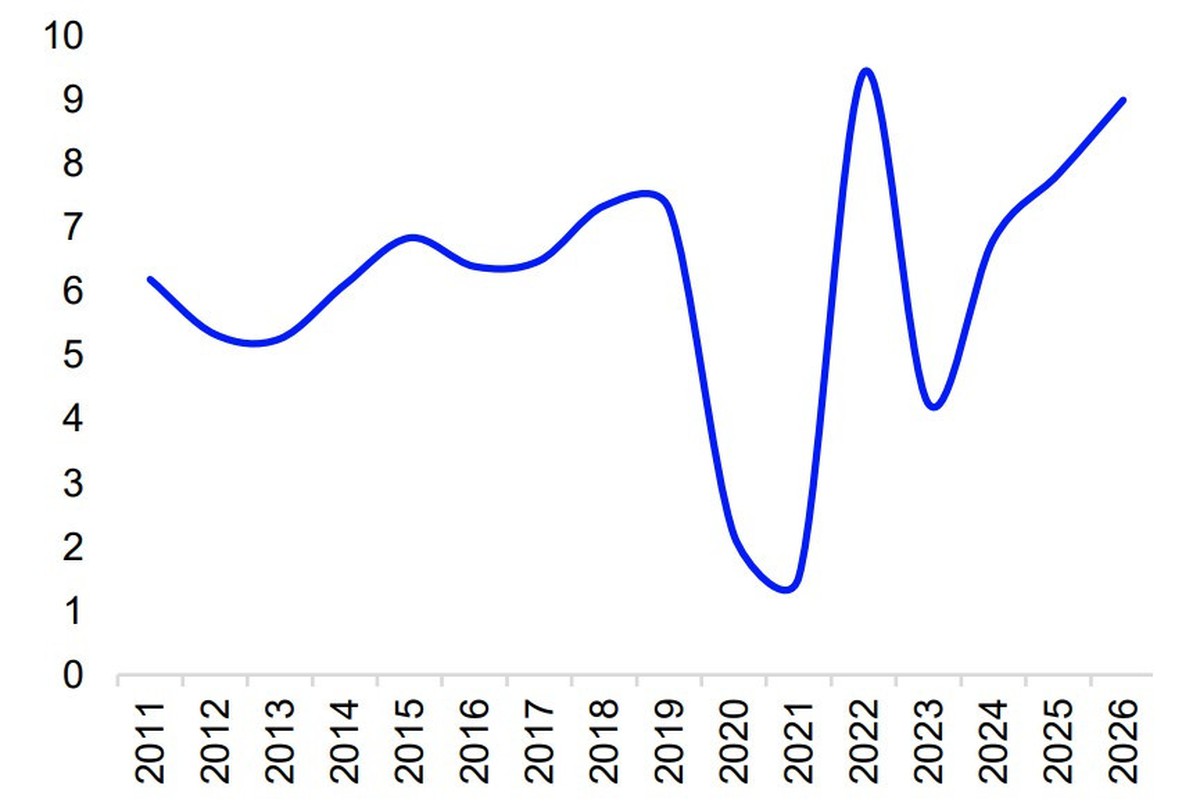
Tăng trưởng GDP 9 tháng đầu năm từ năm 2011 – 2026. Ảnh: S&I Ratings
Theo phân tích của S&I Ratings, sản xuất được hỗ trợ bởi hai động lực chính. Thứ nhất, xuất khẩu điện tử, máy tính và thiết bị công nghệ tiếp tục hưởng lợi từ làn sóng đầu tư trí tuệ nhân tạo (AI), trung tâm dữ liệu và bán dẫn trên toàn cầu. Thứ hai, nhu cầu vật liệu xây dựng và điện năng gia tăng cùng tiến độ triển khai các dự án hạ tầng quy mô lớn trong nước, hỗ trợ những ngành như thép, xi măng và năng lượng.
Sự kết hợp giữa nhu cầu bên ngoài và đầu tư trong nước giúp mở rộng dư địa tăng trưởng cho công nghiệp. Tuy nhiên, sản lượng tăng cao chưa đồng nghĩa với việc mọi khu vực của nền kinh tế đều hưởng lợi như nhau. Mức độ lan tỏa còn phụ thuộc vào khả năng kết nối giữa doanh nghiệp trong nước với chuỗi cung ứng, tỷ lệ giá trị gia tăng nội địa và sức mua của thị trường.
Nếu tăng trưởng tập trung vào một số ngành xuất khẩu, trong khi sức cầu trong nước cải thiện chậm hơn, khả năng duy trì đà tăng sẽ chịu ảnh hưởng lớn từ diễn biến của thị trường quốc tế. Vì vậy, bên cạnh việc mở rộng sản lượng, nâng cao giá trị gia tăng, tăng tỷ lệ nội địa hóa và phát triển đầu ra trong nước sẽ là những yếu tố quan trọng đối với chất lượng tăng trưởng.
Xuất khẩu tăng mạnh, bài toán vốn ngày càng rõ nét
Hoạt động thương mại tiếp tục là điểm sáng. Trong tháng 9, kim ngạch xuất khẩu hàng hóa tăng 39,1% so với cùng kỳ năm trước, đạt gần 60 tỷ USD. Cán cân thương mại hàng hóa chuyển sang xuất siêu 1,27 tỷ USD trong tháng, sau 9 tháng liên tiếp nhập siêu.
Tuy nhiên, tính chung 9 tháng, xuất khẩu tăng 24,5%, trong khi nhập khẩu tăng 36,7%. Tổng kim ngạch nhập khẩu vượt xuất khẩu 19,42 tỷ USD.
Theo phân tích của S&I Ratings, sau giai đoạn tích lũy nguyên vật liệu từ đầu năm, một phần nguyên liệu nhập khẩu đang dần được chuyển hóa thành sản lượng xuất khẩu trong giai đoạn cuối năm. Bên cạnh sản lượng, giá hàng hóa, đặc biệt là linh kiện điện tử trong bối cảnh thiếu chip toàn cầu, cũng góp phần thúc đẩy kim ngạch xuất khẩu.
Nhập khẩu tăng nhanh có thể phản ánh nhu cầu máy móc, thiết bị và nguyên vật liệu phục vụ sản xuất. Do đó, không thể chỉ nhìn vào mức nhập siêu để kết luận hoạt động thương mại suy yếu. Điều cần theo dõi là nguồn nguyên liệu và thiết bị nhập khẩu có được chuyển hóa thành sản phẩm với giá trị gia tăng cao hơn hay không, cũng như khả năng duy trì đơn hàng trong các quý tiếp theo.
Bên cạnh xuất khẩu, đầu tư công tiếp tục đóng vai trò quan trọng trong việc tạo lực kéo cho nền kinh tế. Trong tháng 9, giải ngân đầu tư công tăng 58% so với tháng trước. Lũy kế từ đầu năm, vốn giải ngân đạt 642.900 tỷ đồng, tương đương 62,9% kế hoạch và tăng 12,9% so với cùng kỳ năm 2025.
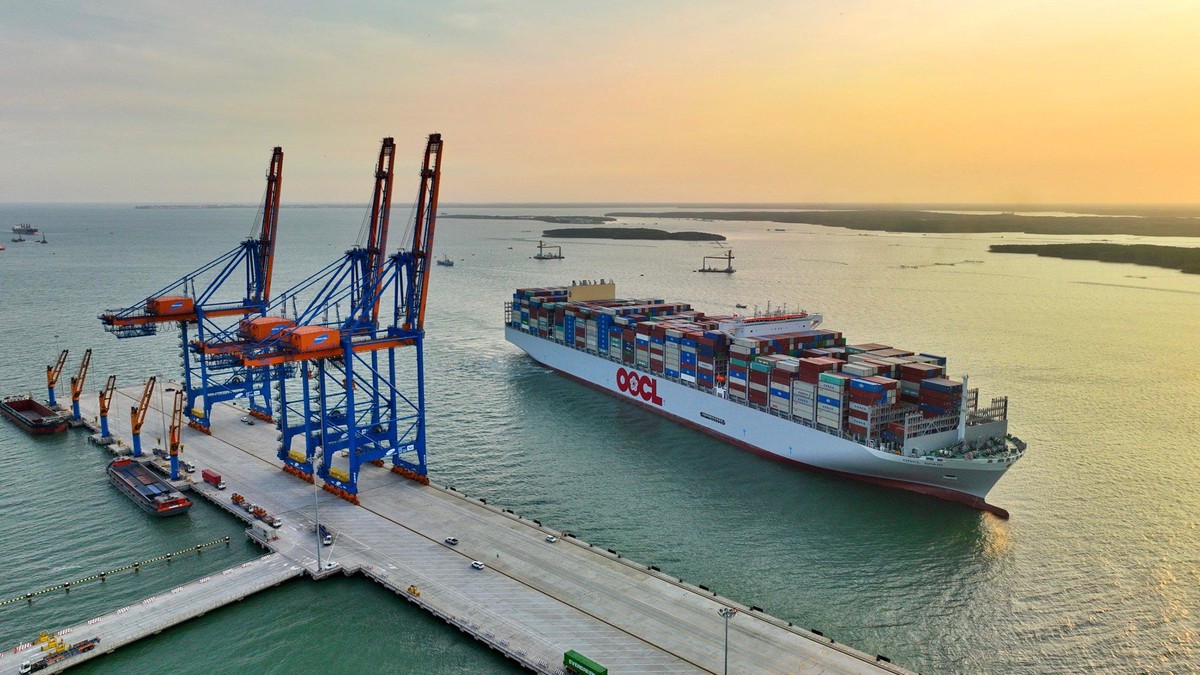
Theo S&I Ratings, tiến độ giải ngân cải thiện hỗ trợ các ngành xây dựng, vật liệu và năng lượng, đồng thời tạo hiệu ứng lan tỏa đến nhu cầu tín dụng, việc làm và đầu tư tư nhân thông qua các dự án hạ tầng quy mô lớn.
Dù vậy, hiệu quả của đầu tư công không chỉ được đo bằng số vốn đã giải ngân. Khả năng hoàn thành công trình đúng tiến độ, đưa dự án vào khai thác và tạo ra năng lực sản xuất mới mới là yếu tố quyết định hiệu quả kinh tế lâu dài. Khi nguồn lực đầu tư ngày càng lớn, yêu cầu sử dụng vốn hiệu quả càng trở nên quan trọng.
Áp lực huy động vốn vì thế là vấn đề cần quan tâm trong giai đoạn tới. Khi đầu tư công tăng tốc, doanh nghiệp mở rộng sản xuất và nhu cầu tín dụng phục vụ tăng trưởng gia tăng, hệ thống tài chính phải đáp ứng nhu cầu vốn lớn hơn, trong khi vẫn cần kiểm soát rủi ro và duy trì ổn định vĩ mô.
Đến cuối tháng 9, tín dụng toàn hệ thống tăng 11,59% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ. Trong khi đó, tốc độ tăng huy động vốn cải thiện từ 5,6% vào cuối tháng 6 lên 9,78% vào cuối tháng 9. Diễn biến này cho thấy huy động vốn đã tăng tốc trong quý III, góp phần thu hẹp khoảng cách giữa nguồn vốn huy động và tín dụng.
Thanh khoản ngắn hạn trên thị trường liên ngân hàng cũng có thời điểm khá dồi dào, với lãi suất qua đêm xuống dưới 1%. Ngân hàng Nhà nước hút ròng 54.000 tỷ đồng qua thị trường mở (OMO), đưa lượng OMO lưu hành về 135.000 tỷ đồng.
Tuy nhiên, thanh khoản ngắn hạn và khả năng đáp ứng nhu cầu vốn trung, dài hạn là hai vấn đề khác nhau. Nhu cầu vốn cho các dự án hạ tầng, nhà máy và mở rộng sản xuất thường kéo dài nhiều năm, trong khi hệ thống ngân hàng huy động vốn từ tiền gửi với cơ cấu kỳ hạn đa dạng. Nếu tín dụng tăng nhanh hơn nguồn vốn huy động ổn định, áp lực cân đối kỳ hạn và chi phí huy động có thể gia tăng.
Trong bản tin kinh tế vĩ mô quý III/2026, S&I Ratings đánh giá nền kinh tế đang bước vào giai đoạn nhu cầu vốn tăng mạnh, khi các chương trình đầu tư công quy mô lớn được triển khai đồng thời với nhu cầu mở rộng sản xuất của doanh nghiệp và tín dụng phục vụ mục tiêu tăng trưởng cao. Vì vậy, phát triển các kênh dẫn vốn trung và dài hạn như trái phiếu doanh nghiệp, trái phiếu Chính phủ và huy động vốn quốc tế sẽ ngày càng quan trọng.
Đa dạng hóa nguồn vốn có thể giảm sự phụ thuộc vào tín dụng ngân hàng, đồng thời tạo thêm lựa chọn tài chính cho doanh nghiệp và các dự án đầu tư dài hạn. Tuy nhiên, việc mở rộng các kênh huy động vốn cần đi cùng tính minh bạch, chất lượng công bố thông tin và cơ chế kiểm soát rủi ro để dòng vốn được phân bổ hiệu quả.
Ba động lực cho quý IV và phép thử với mục tiêu GDP 10%
Bước sang quý IV/2026, S&I Ratings kỳ vọng ba động lực chính tiếp tục hỗ trợ tăng trưởng là công nghiệp chế biến, chế tạo, đầu tư công và xuất khẩu.
Xuất khẩu tăng tốc sau giai đoạn tích lũy nguyên vật liệu là tín hiệu tích cực. Dòng vốn đầu tư trực tiếp nước ngoài (FDI) cũng tiếp tục ghi nhận kết quả khả quan. Trong 9 tháng, vốn FDI thực hiện tăng khoảng 12,1%, trong khi vốn đăng ký mới và bổ sung tăng 76,4% so với cùng kỳ. Cùng với việc đẩy mạnh giải ngân đầu tư công, các yếu tố này có thể tạo thêm động lực cho sản xuất và hoạt động kinh doanh trong những tháng cuối năm.
Tuy nhiên, triển vọng quý IV không chỉ phụ thuộc vào khả năng duy trì các động lực trong nước. Những thay đổi trong môi trường thương mại quốc tế, chính sách tiền tệ của các nền kinh tế lớn và chi phí vốn toàn cầu đều có thể ảnh hưởng đến hoạt động xuất khẩu, quyết định đầu tư và dòng vốn vào Việt Nam.
Theo S&I Ratings, mức độ phụ thuộc ngày càng lớn vào các sản phẩm liên quan đến AI cũng là yếu tố cần theo dõi. Nhu cầu công nghệ toàn cầu có thể tiếp tục hỗ trợ xuất khẩu, nhưng sự tập trung vào một số nhóm hàng khiến triển vọng tăng trưởng chịu ảnh hưởng đáng kể nếu nhu cầu hoặc chu kỳ đầu tư quốc tế thay đổi.
Kết quả đàm phán thương mại đối ứng giữa Việt Nam và Hoa Kỳ cũng là một rủi ro bên ngoài cần quan tâm. Tác động cụ thể còn phụ thuộc vào nội dung thỏa thuận cuối cùng và cách thức thực thi. Tuy nhiên, những thay đổi về điều kiện tiếp cận thị trường có thể ảnh hưởng đến đơn hàng, kế hoạch sản xuất và quyết định đầu tư của doanh nghiệp trong giai đoạn 2026–2027.
Áp lực lạm phát là một biến số khác cần theo dõi. Khi nhu cầu vốn tăng, chi phí đầu vào biến động và điều kiện tài chính quốc tế trở nên kém thuận lợi, việc duy trì mặt bằng lãi suất hỗ trợ tăng trưởng sẽ cần được cân nhắc cùng yêu cầu kiểm soát lạm phát và ổn định tỷ giá. Nguồn ngoại tệ từ xuất khẩu và FDI có thể hỗ trợ thị trường ngoại hối, nhưng không loại bỏ hoàn toàn tác động từ biến động quốc tế.
S&I Ratings nhận định tăng trưởng kinh tế cả năm 2026 nhiều khả năng đạt mức cao nhất trong nhiều năm gần đây. Tuy nhiên, để hoàn thành mục tiêu GDP tăng 10%, nền kinh tế cần tăng trưởng trên 12,5% trong quý IV. Đây là yêu cầu rất cao khi mức tăng của quý III đạt 9,95%.
Điều đó đồng nghĩa nền kinh tế không chỉ phải duy trì nhịp tăng trưởng hiện tại mà còn cần bứt phá mạnh hơn trong quý cuối năm, thời điểm hoạt động sản xuất, thương mại và đầu tư thường tăng tốc nhưng cũng chịu áp lực lớn về vốn, chi phí đầu vào và tiến độ thực hiện dự án.
Bài toán điều hành vì thế không đơn thuần là thúc đẩy tăng trưởng bằng mọi giá. Tín dụng cần được phân bổ vào hoạt động sản xuất, kinh doanh có hiệu quả; đầu tư công cần gắn với tiến độ và chất lượng công trình; còn xuất khẩu cần được hỗ trợ bởi năng lực cung ứng, giá trị gia tăng trong nước và khả năng đa dạng hóa thị trường.
Về dài hạn, khả năng huy động đủ vốn với chi phí hợp lý, nâng cao hiệu quả sử dụng nguồn lực và củng cố sức cầu trong nước sẽ quyết định mức độ bền vững của tăng trưởng. Một nền kinh tế tăng trưởng cao nhưng phải đối mặt với chi phí vốn lớn, sức ép giá cả và rủi ro tài chính sẽ khó duy trì đà tăng tốc nếu các động lực không được củng cố đồng đều.
Như S&I Ratings nhận định, trong bối cảnh môi trường bên ngoài kém thuận lợi hơn, trọng tâm chính sách không chỉ là thúc đẩy tăng trưởng mà còn phải duy trì sự cân bằng giữa tăng trưởng, lạm phát, ổn định tỷ giá và an toàn hệ thống tài chính.
Với quý IV/2026, thách thức lớn nhất vì thế không chỉ là đạt được một con số GDP mục tiêu, mà là tạo ra tăng trưởng đủ mạnh trên nền tảng tài chính ổn định, sử dụng vốn hiệu quả và nâng cao sức chống chịu của nền kinh tế trước những biến động bên ngoài.