Giảm 30% thuế thu nhập: Tạo hiệu ứng lan tỏa từ doanh nghiệp đến thu nhập, đời sống người lao động


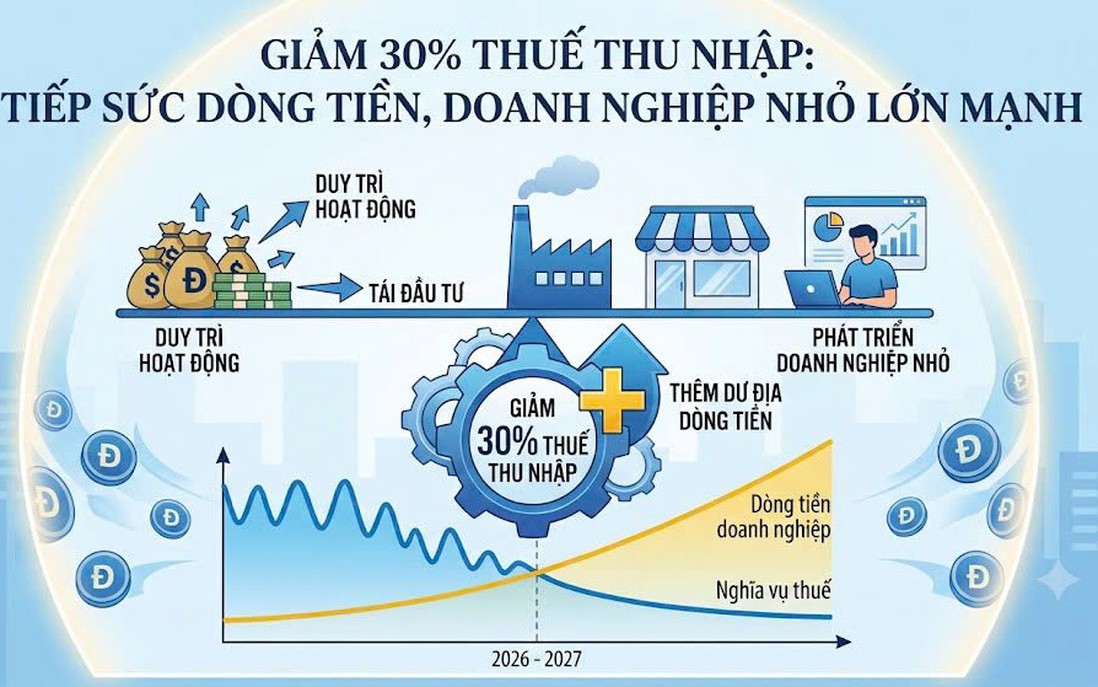
Giảm nghĩa vụ thuế, mở thêm dư địa cho doanh nghiệp tái đầu tư
Chính sách giảm 30% thuế thu nhập trong hai năm 2026-2027 giúp hộ kinh doanh, doanh nghiệp nhỏ có thêm nguồn lực duy trì hoạt động và tái đầu tư. Tuy nhiên, hiệu quả hỗ trợ phụ thuộc vào kết quả kinh doanh và cách sử dụng khoản thuế được giảm.
Giảm nghĩa vụ thuế, mở thêm dư địa cho doanh nghiệp tái đầu tư
Ngày 24/8/2026, Quốc hội ban hành Nghị quyết số 43/2026/QH16 về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp. Tiếp đó, ngày 29/10/2026, Chính phủ ban hành Nghị định số 398/2026/NĐ-CP quy định chi tiết việc thực hiện chính sách.
Theo quy định, cá nhân cư trú có hoạt động kinh doanh với doanh thu hằng năm không quá 10 tỷ đồng được giảm 30% số thuế thu nhập cá nhân phải nộp đối với thu nhập từ kinh doanh trong kỳ tính thuế năm 2026 và 2027. Đối với doanh nghiệp, mức giảm tương tự được áp dụng với số thuế thu nhập doanh nghiệp phải nộp nếu doanh thu hằng năm không vượt 10 tỷ đồng, đồng thời đáp ứng các điều kiện theo quy định.
Theo Bộ Tài chính, khoảng 2,696 triệu hộ kinh doanh có doanh thu đến 10 tỷ đồng, chiếm 99,98% tổng số hộ kinh doanh; 865.115 doanh nghiệp có doanh thu đến 10 tỷ đồng, chiếm khoảng 81,11% tổng số doanh nghiệp.
Điểm đáng chú ý là chính sách có độ bao phủ rộng đối với khu vực kinh doanh quy mô nhỏ. Đây là nhóm chiếm số đông trong khu vực kinh tế tư nhân, có vai trò quan trọng trong cung ứng hàng hóa, dịch vụ và tạo việc làm.
Theo tính toán của Bộ Tài chính, chính sách dự kiến làm giảm thu ngân sách khoảng 6.700 tỷ đồng trong hai năm 2026-2027. Khoản giảm thu này được xem là nguồn lực Nhà nước để lại cho người dân và doanh nghiệp, với kỳ vọng được chuyển hóa thành hoạt động sản xuất, kinh doanh, đầu tư và tiêu dùng, qua đó tạo thêm động lực cho tăng trưởng.
Về bản chất, giảm 30% số thuế thu nhập phải nộp không phải là giảm 30% doanh thu hay giảm trực tiếp 30% thuế suất. Đây là khoản giảm trên nghĩa vụ thuế thực tế. Vì vậy, mức hỗ trợ cụ thể phụ thuộc vào kết quả kinh doanh và số thuế phải nộp của từng cơ sở.
Với doanh nghiệp có lợi nhuận và phát sinh nghĩa vụ thuế, phần thuế được giảm có thể trở thành nguồn tiền bổ sung để thanh toán các khoản chi thường xuyên, bổ sung hàng tồn kho, mua nguyên vật liệu hoặc đầu tư máy móc. Trong bối cảnh doanh nghiệp phải cân đối giữa chi phí đầu vào, tiền lương, lãi vay và nhu cầu mở rộng thị trường, việc giảm nghĩa vụ thuế có thể giúp cải thiện khả năng chủ động về tài chính.
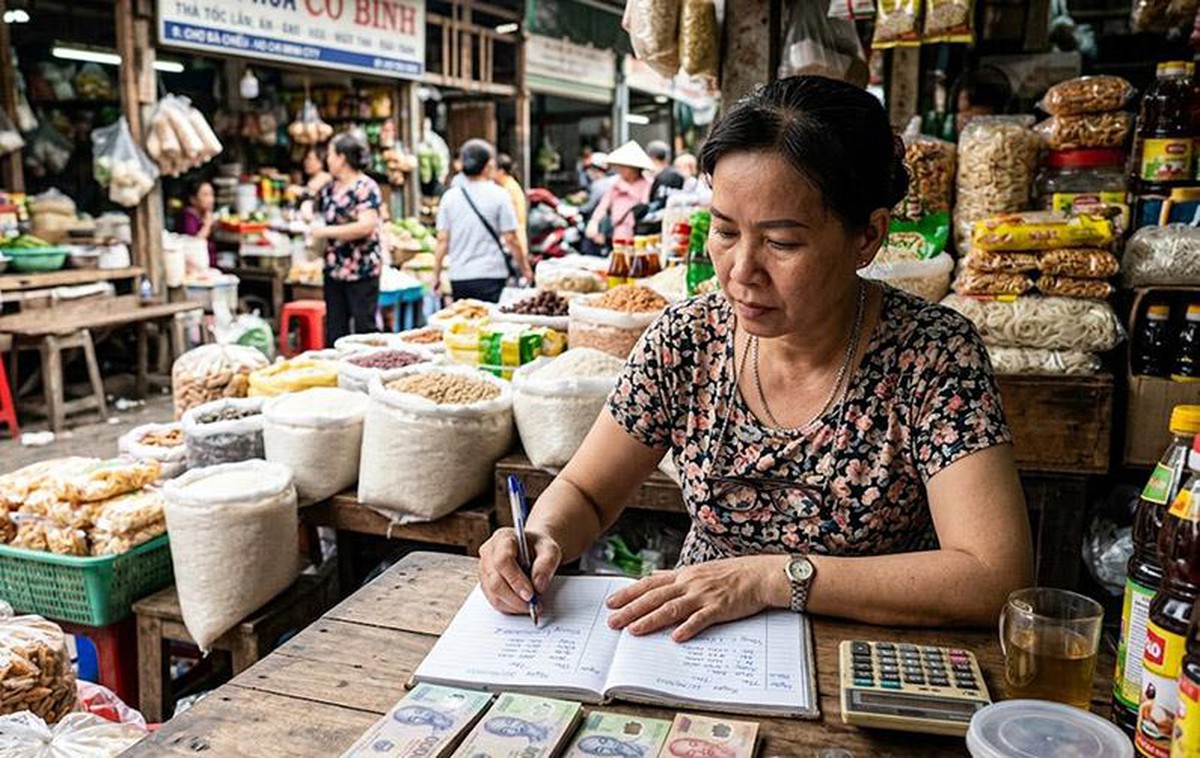
Việc tiết giảm một khoản chi phí có thể góp phần giảm áp lực tài chính cho hộ kinh doanh
Đối với hộ kinh doanh, khoản thuế được giảm có thể giúp chủ cơ sở bổ sung hàng hóa, duy trì hoạt động hoặc dành nguồn lực cải thiện phương thức kinh doanh. Với những cơ sở có quy mô nhỏ, biên lợi nhuận hạn chế, việc tiết giảm một khoản chi phí cũng có thể góp phần giảm áp lực tài chính trong giai đoạn sức mua chưa ổn định.
Tuy nhiên, tác động này không đồng đều giữa các chủ thể. Khoản giảm thuế tuyệt đối phụ thuộc vào số thuế phải nộp sau khi xác định nghĩa vụ thuế và các ưu đãi liên quan. Doanh nghiệp đang thua lỗ hoặc không phát sinh thuế thu nhập phải nộp sẽ không có nhiều lợi ích trực tiếp từ cơ chế này. Với nhóm thiếu vốn nghiêm trọng, giảm nghĩa vụ thuế cũng chưa đủ để giải quyết những khó khăn về tiếp cận tín dụng, chi phí đầu vào hay đầu ra sản phẩm.
Từ giảm nghĩa vụ thuế đến việc làm và tiêu dùng
Một trong những ý nghĩa quan trọng của chính sách giảm thuế là khả năng tạo hiệu ứng lan tỏa từ hoạt động của doanh nghiệp đến thu nhập và đời sống người lao động.
Khi doanh nghiệp có thêm nguồn lực để duy trì sản xuất, họ có thể hạn chế việc thu hẹp hoạt động, giữ ổn định việc làm và tiếp tục chi trả tiền lương. Thu nhập của người lao động được duy trì sẽ hỗ trợ sức mua, qua đó tạo thêm thị trường cho hàng hóa, dịch vụ của doanh nghiệp.
Ông Nguyễn Văn Phụng, Ủy viên Ban Chấp hành Trung ương Hiệp hội Kế toán và Kiểm toán Việt Nam, cho rằng chính sách giảm thuế thể hiện sự đồng hành của Nhà nước với khu vực kinh tế tư nhân. Khi doanh nghiệp nhỏ có thêm dòng tiền để duy trì hoặc mở rộng sản xuất, họ có thể tạo thêm việc làm; thu nhập của người lao động tiếp tục quay trở lại thị trường thông qua tiêu dùng, hình thành vòng tuần hoàn thúc đẩy sản xuất và tăng trưởng.
Cơ chế này đặc biệt có ý nghĩa đối với các doanh nghiệp nhỏ, cơ sở kinh doanh dịch vụ, thương mại và sản xuất quy mô hộ gia đình, nơi hoạt động kinh doanh thường gắn trực tiếp với việc làm của chủ cơ sở và người lao động.
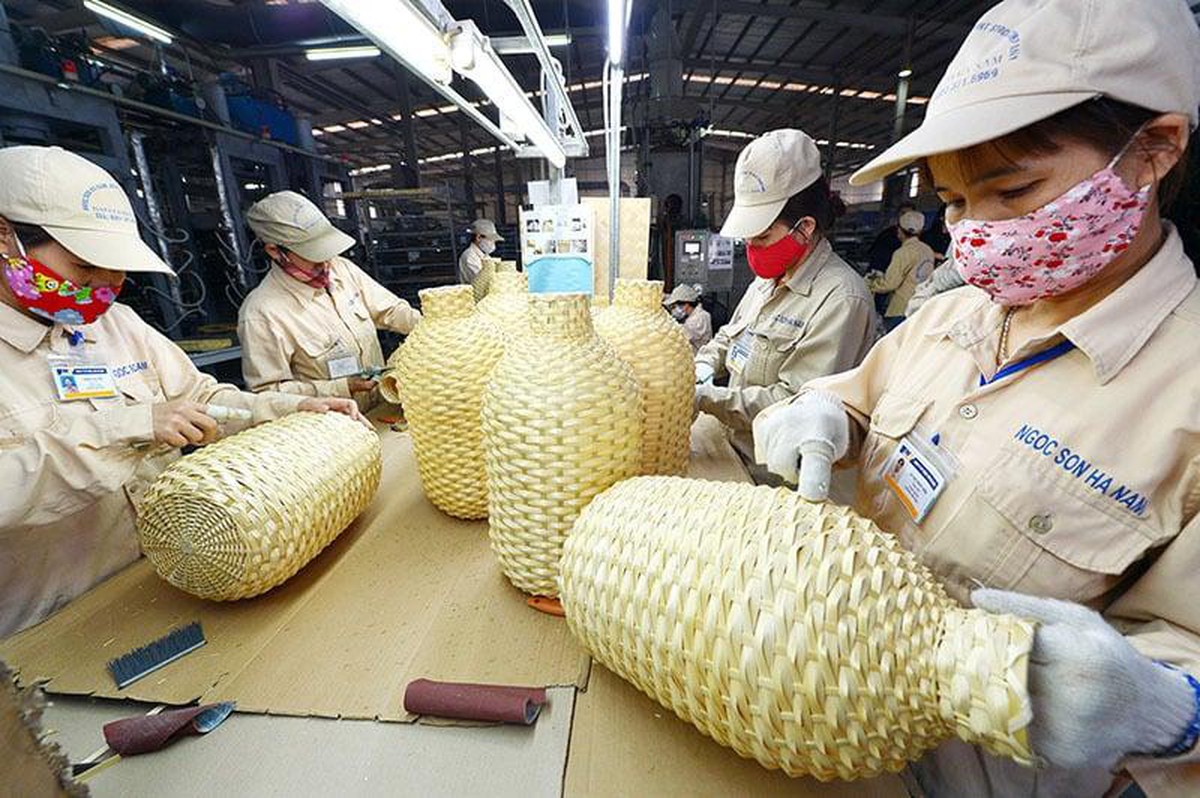
Chính sách giảm thuế là khả năng tạo hiệu ứng lan tỏa từ hoạt động của doanh nghiệp đến thu nhập và đời sống người lao động
Dù vậy, việc giảm thuế không đồng nghĩa doanh nghiệp chắc chắn sẽ giảm giá bán, tăng lương hay mở rộng đầu tư. Quyết định sử dụng phần nguồn lực được giữ lại còn phụ thuộc vào triển vọng thị trường, nhu cầu tiêu dùng, chi phí đầu vào và mức độ an toàn tài chính của từng doanh nghiệp.
Nếu thị trường đầu ra chưa cải thiện, doanh nghiệp có thể ưu tiên củng cố dòng tiền, trả nợ hoặc duy trì hoạt động thay vì đầu tư mới. Trong trường hợp này, tác động của chính sách vẫn có giá trị ở khả năng giảm áp lực tài chính và hạn chế nguy cơ gián đoạn sản xuất, kinh doanh.
Hiệu quả chính sách phụ thuộc vào khả năng sử dụng nguồn lực
Theo Nghị định số 398/2026/NĐ-CP, doanh nghiệp được xác định điều kiện hưởng giảm thuế trên cơ sở doanh thu hằng năm, bao gồm doanh thu bán hàng, cung cấp dịch vụ, doanh thu tài chính và thu nhập khác. Doanh nghiệp đang hưởng ưu đãi thuế thu nhập doanh nghiệp được tính mức giảm 30% trên số thuế còn phải nộp sau khi đã trừ các ưu đãi.
Đối với cá nhân kinh doanh, mức giảm được tính trên số thuế thu nhập cá nhân phải nộp phát sinh từ toàn bộ thu nhập sản xuất, kinh doanh. Việc xác định doanh thu để áp dụng chính sách thực hiện theo quy định về thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
Những quy định này cho thấy giảm thuế không tách rời yêu cầu minh bạch hóa hoạt động kinh doanh. Việc theo dõi doanh thu, quản lý chi phí và thực hiện đầy đủ nghĩa vụ thuế giúp người kinh doanh xác định chính xác quyền lợi, đồng thời tạo nền tảng cho việc tiếp cận các chính sách hỗ trợ khác.
Ở góc độ dài hạn, giảm thuế có thể tạo thêm điều kiện để doanh nghiệp nhỏ tích lũy nguồn lực, đầu tư công nghệ, cải thiện năng suất và nâng cao năng lực cạnh tranh. Tuy nhiên, để những tác động này thực sự phát huy, chính sách thuế cần được triển khai đồng bộ với các giải pháp hỗ trợ vốn, cải thiện môi trường kinh doanh, giảm chi phí tuân thủ và mở rộng thị trường.
Trong bối cảnh khu vực kinh tế tư nhân được xác định là một động lực quan trọng của tăng trưởng, chính sách giảm thuế thu nhập trong hai năm 2026-2027 không chỉ mang ý nghĩa hỗ trợ tài chính trước mắt. Điều quan trọng hơn là tạo thêm dư địa để các cơ sở kinh doanh nhỏ củng cố nội lực, duy trì việc làm và từng bước nâng cao năng lực phát triển.
Khoản thuế được giảm sẽ phát huy giá trị lớn nhất khi trở thành nguồn lực cho sản xuất, đổi mới và nâng cao năng suất. Khi đó, chính sách không chỉ giúp doanh nghiệp giảm nghĩa vụ tài chính trong ngắn hạn, mà còn góp phần nuôi dưỡng sức cạnh tranh và nguồn thu bền vững cho nền kinh tế.