Giao dịch khống qua máy POS: Lỗ hổng nào bị lợi dụng?


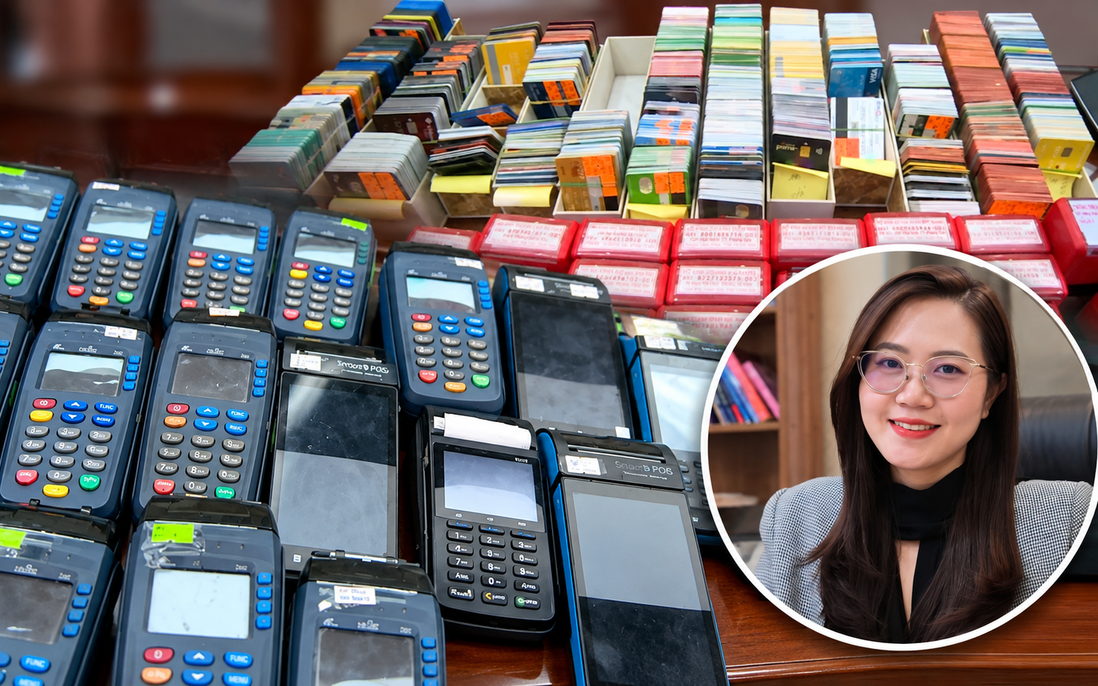
Luật sư Lê Thị Quyên cho rằng, cần tăng cường kiểm tra, liên thông dữ liệu và nghiên cứu các biện pháp định danh thiết bị để hạn chế việc lợi dụng máy POS.
Quẹt thẻ không mua hàng, giao dịch vẫn được ghi nhận, phí dịch vụ vẫn được thu. Khi máy POS bị lợi dụng để thực hiện giao dịch khống, việc kiểm soát dòng tiền, xác định nghĩa vụ thuế và trách nhiệm của các bên bộc lộ những vấn đề cần làm rõ.
Quẹt thẻ khống, rút tiền thật.
Ngày 15/10, Công an tỉnh Thanh Hóa thông tin về đường dây sử dụng máy POS để rút tiền, đáo hạn thẻ tín dụng dưới danh nghĩa thanh toán hàng hóa, dịch vụ, với tổng giá trị giao dịch liên quan khoảng 15.000 tỷ đồng, doanh thu gần 100 tỷ đồng và số thuế có dấu hiệu bị trốn lên tới hàng chục tỷ đồng.
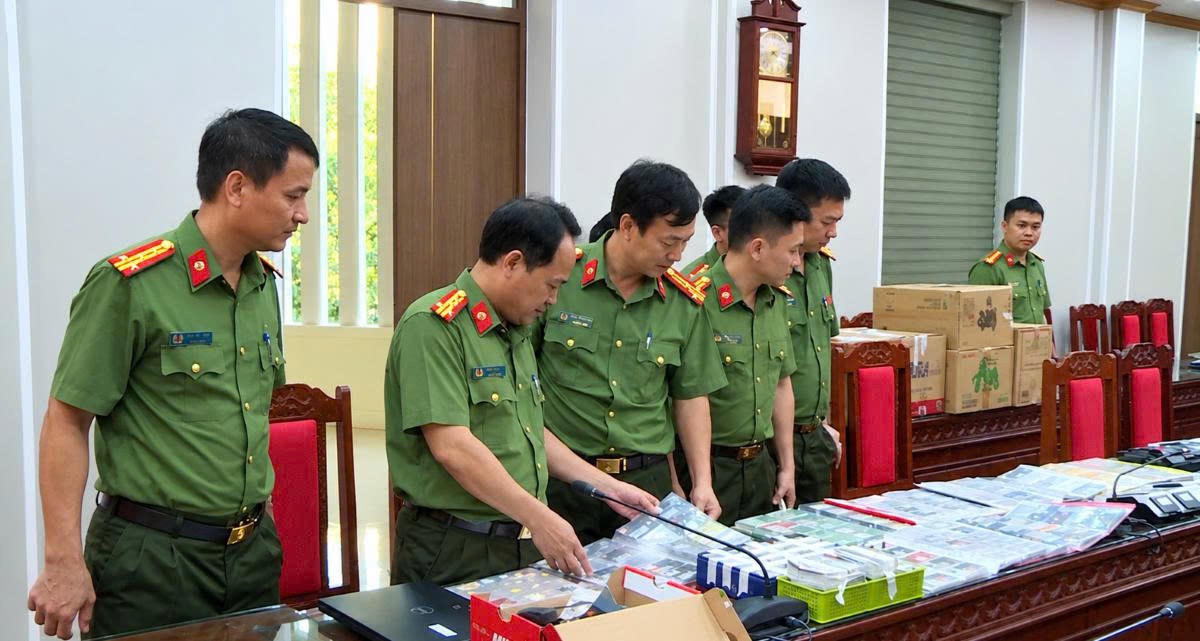
Lực lượng chức năng kiểm đếm tang vật thu giữ. Ảnh: CACC
Theo thông tin điều tra ban đầu, các đối tượng sử dụng thông tin hộ kinh doanh để đăng ký tài khoản ngân hàng, thuê, mượn máy POS hoặc liên kết với các đơn vị trung gian thanh toán để được cấp thiết bị. Sau đó, dịch vụ rút tiền, đáo hạn thẻ được quảng cáo qua mạng xã hội và các mối quan hệ quen biết, với mức phí từ 1,5% đến 2% giá trị giao dịch.
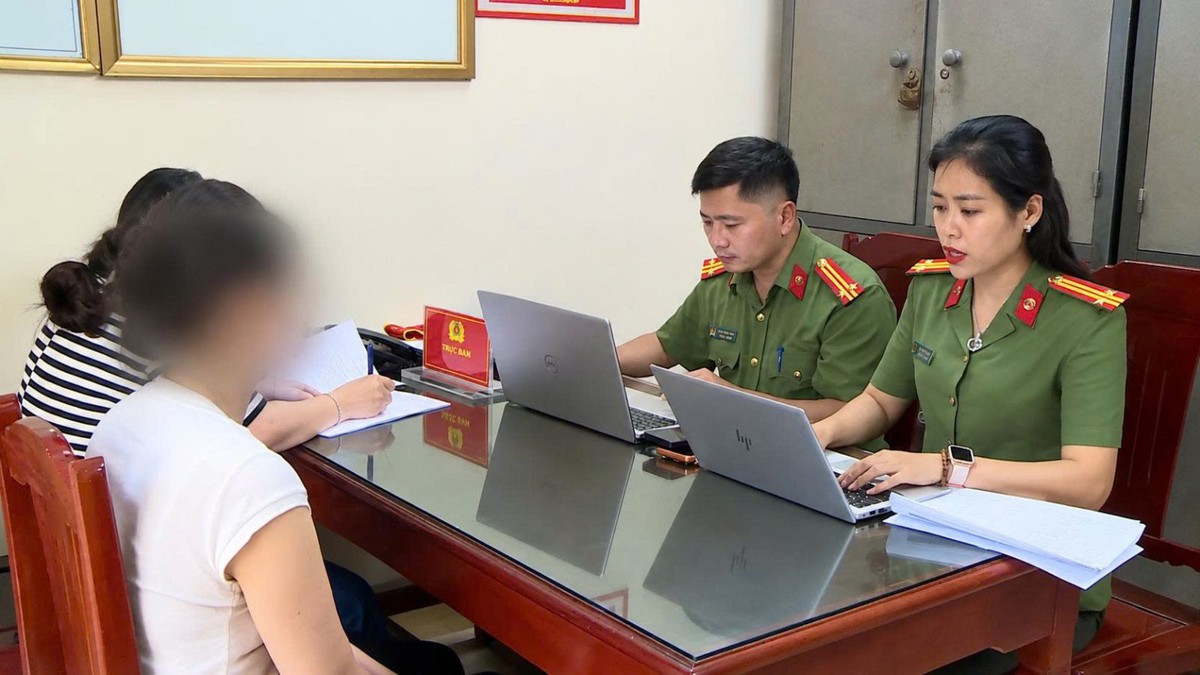
Công an tỉnh Thanh Hóa lấy lời khai của các đối tượng liên quan. Ảnh: CACC
Với dịch vụ rút tiền, khách hàng quẹt thẻ tín dụng qua máy POS dưới danh nghĩa mua hàng. Tiền được chuyển vào tài khoản do nhóm tổ chức quản lý rồi chuyển lại cho khách sau khi trừ phí. Với dịch vụ đáo hạn, nhóm này ứng tiền thanh toán dư nợ thẻ trước, sau đó quẹt thẻ qua POS để thu hồi khoản tiền đã ứng.
Bề ngoài, hệ thống ghi nhận một giao dịch thanh toán. Nhưng phía sau giao dịch ấy không có hàng hóa, dịch vụ tương ứng. Máy POS trở thành công cụ tạo ra chứng cứ thanh toán về mặt kỹ thuật, trong khi bản chất hoạt động là rút tiền hoặc ứng tiền trả nợ có thu phí.
Điểm đáng chú ý không chỉ nằm ở quy mô giao dịch, mà ở cách các đối tượng sử dụng danh nghĩa hộ kinh doanh để biến hoạt động rút tiền, đáo hạn thẻ thành những giao dịch thanh toán mua hàng. Luật sư Lê Thị Quyên, Đoàn Luật sư TP Hà Nội, nhận định: "Giao dịch quẹt thẻ thanh toán tiền mua hàng hóa/dịch vụ nhưng thực tế không có việc giao nhận hàng hay cung ứng dịch vụ là giao dịch giả tạo nhằm che giấu một giao dịch khác".
Khoản 9 Điều 3 Thông tư 18/2024/TT-NHNN, được sửa đổi, bổ sung bởi Thông tư 45/2025/TT-NHNN, xác định giao dịch thanh toán khống tại đơn vị chấp nhận thẻ là việc sử dụng thẻ để thanh toán tiền hàng hóa, dịch vụ nhưng thực tế không phát sinh việc mua bán, cung ứng. Điều 25 của Thông tư quy định các bên liên quan phải từ chối thanh toán thẻ đối với giao dịch khống. Pháp luật đã nhận diện và cấm hành vi này.
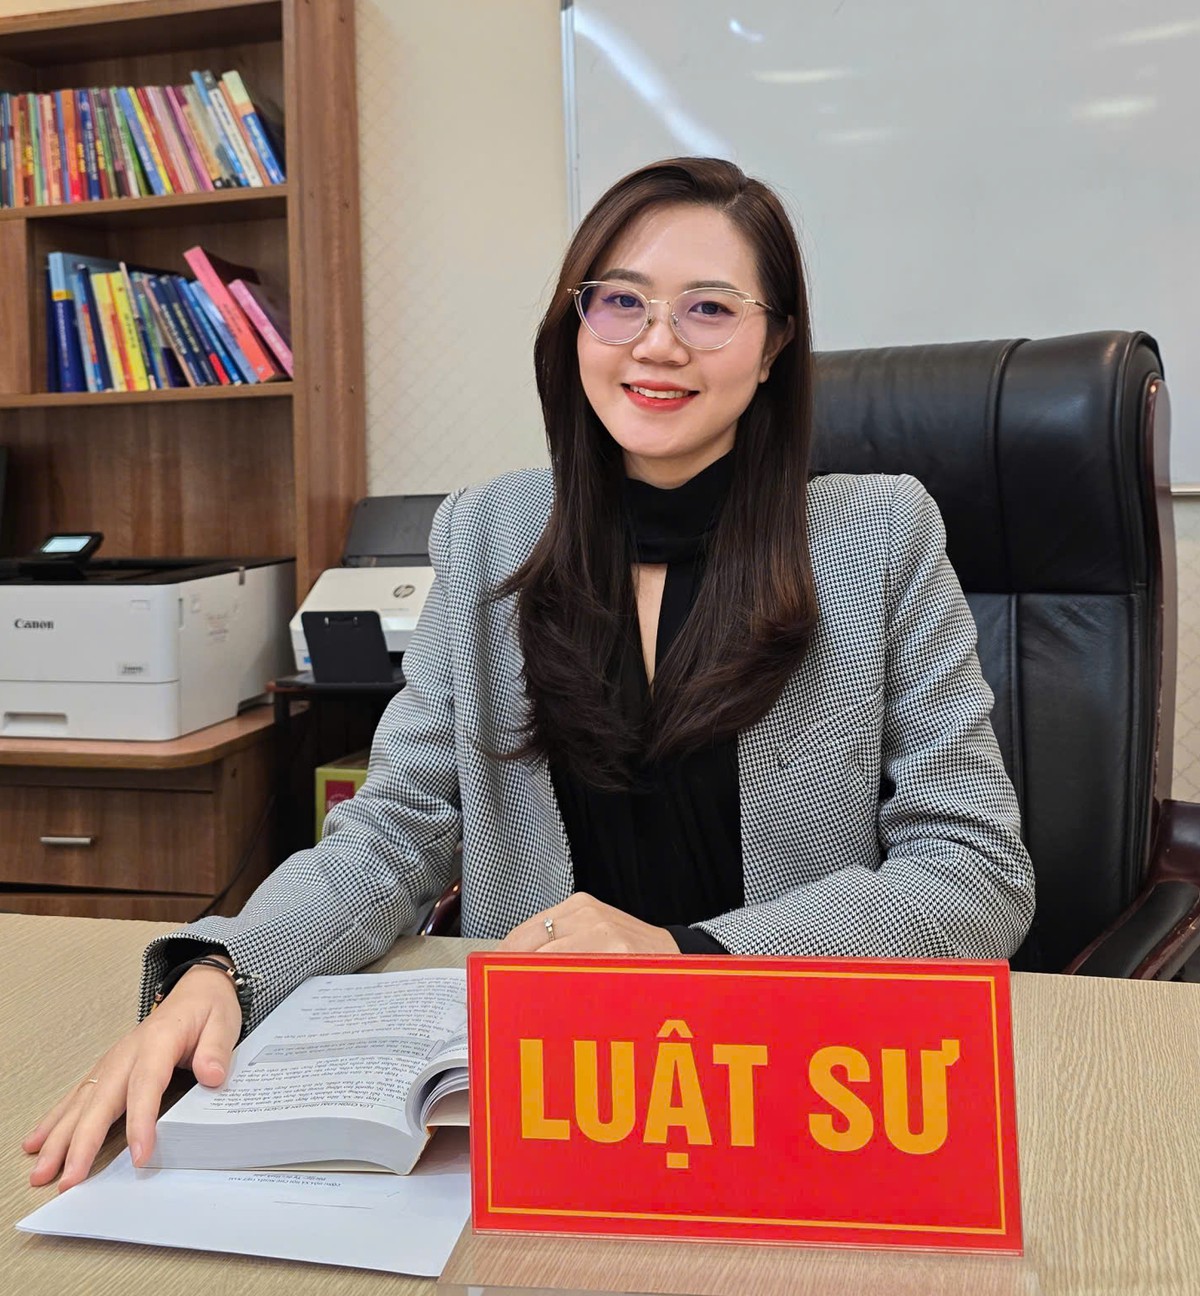
Luật sư Lê Thị Quyên, Đoàn Luật sư TP Hà Nội,
Theo luật sư Quyên, một điểm cần xem xét là thủ tục đăng ký sử dụng máy POS còn có thể bị lợi dụng thông qua những hộ kinh doanh không hoạt động thực chất; việc kiểm soát giao dịch bất thường cũng còn hạn chế.
Quy định hiện hành yêu cầu tổ chức thanh toán thẻ thẩm định, lựa chọn và giám sát đơn vị chấp nhận thẻ. Khi ký hợp đồng, tổ chức thanh toán thẻ phải yêu cầu tài liệu chứng minh hoạt động kinh doanh hợp pháp, xây dựng tiêu chí lựa chọn và định kỳ đánh giá, phân loại đơn vị chấp nhận thẻ. Đơn vị chấp nhận thẻ cũng phải cung cấp hóa đơn, chứng từ liên quan để chứng minh tính hợp pháp của hàng hóa, dịch vụ khi được yêu cầu.
Điều đáng nói là nếu hồ sơ đăng ký mang danh nghĩa một hộ kinh doanh hợp pháp nhưng hoạt động thực tế không tương xứng với lượng giao dịch phát sinh, việc kiểm soát chỉ dựa vào thông tin đăng ký sẽ không đủ để nhận diện bản chất giao dịch. Dữ liệu thanh toán cần được đối chiếu với ngành nghề, hoạt động kinh doanh và chứng từ hàng hóa, dịch vụ.
Khi phát hiện hoặc có cơ sở cho rằng đơn vị chấp nhận thẻ thực hiện giao dịch khống, tổ chức thanh toán thẻ phải thông báo cơ quan có thẩm quyền để phối hợp xử lý, đồng thời xem xét biện pháp ngăn chặn phù hợp.
Ai chịu trách nhiệm khi POS bị lợi dụng?
Tổng giá trị giao dịch khoảng 15.000 tỷ đồng không đồng nghĩa với doanh thu chịu thuế tương ứng. Cần phân biệt tiền luân chuyển qua POS, khoản tiền chuyển lại cho khách hàng hoặc dùng để thanh toán dư nợ thẻ và khoản phí bên cung cấp dịch vụ giữ lại.
Theo luật sư Quyên, nghĩa vụ thuế phải được xem xét theo mô hình kinh doanh và khoản thu thực tế. Vì vậy, không thể mặc nhiên coi toàn bộ giá trị quẹt thẻ là doanh thu chịu thuế, cũng không thể chỉ căn cứ vào khoản phí dịch vụ để xác định nghĩa vụ thuế khi chưa làm rõ bản chất hoạt động.
Cơ quan thuế cần đối chiếu dòng tiền, tài khoản nhận tiền, hồ sơ kinh doanh và chứng từ liên quan để xác định doanh thu phải kê khai, số thuế phải nộp và phần nghĩa vụ thuế có dấu hiệu bị vi phạm.
Việc chậm nộp thuế hoặc không thực hiện yêu cầu nộp bổ sung không đương nhiên cấu thành tội trốn thuế. Muốn xác định trách nhiệm hình sự theo Điều 200 Bộ luật Hình sự, phải làm rõ hành vi cụ thể, số tiền thuế trốn và các điều kiện luật định. Nếu chưa đủ yếu tố cấu thành tội phạm, việc xử lý hành chính được xem xét theo quy định tương ứng.
Trách nhiệm của các bên trong chuỗi giao dịch cũng không thể đánh đồng. Người tổ chức, trực tiếp thực hiện giao dịch hoặc cố ý giúp sức phải chịu trách nhiệm tương ứng với vai trò, hành vi và lỗi được chứng minh.
Đối với đơn vị chấp nhận thẻ và các tổ chức cung ứng dịch vụ thanh toán, cần xem xét việc thực hiện nghĩa vụ thẩm định, giám sát, phát hiện và xử lý giao dịch bất thường. Việc tham gia vào chuỗi thanh toán hoặc không phát hiện ngay giao dịch bất thường không tự động đồng nghĩa với trách nhiệm đồng phạm.
Luật sư Quyên cho rằng cần tăng cường kiểm tra, liên thông dữ liệu và nghiên cứu các biện pháp định danh thiết bị để hạn chế việc lợi dụng máy POS. Những giải pháp này cần đi cùng việc thực hiện đầy đủ trách nhiệm thẩm định, giám sát và từ chối giao dịch khống theo quy định hiện hành.
Từ thủ đoạn giao dịch khống qua POS, vấn đề không chỉ là xử lý người tổ chức sau khi vi phạm bị phát hiện. Điều quan trọng là phải nhận diện được sự chênh lệch giữa giao dịch trên hệ thống và hoạt động kinh doanh thực tế, xác định đúng nghĩa vụ thuế và làm rõ trách nhiệm của từng chủ thể trong chuỗi thanh toán.