Học sinh, sinh viên khó khăn được vay tối đa 8 triệu đồng mỗi tháng từ năm 2027


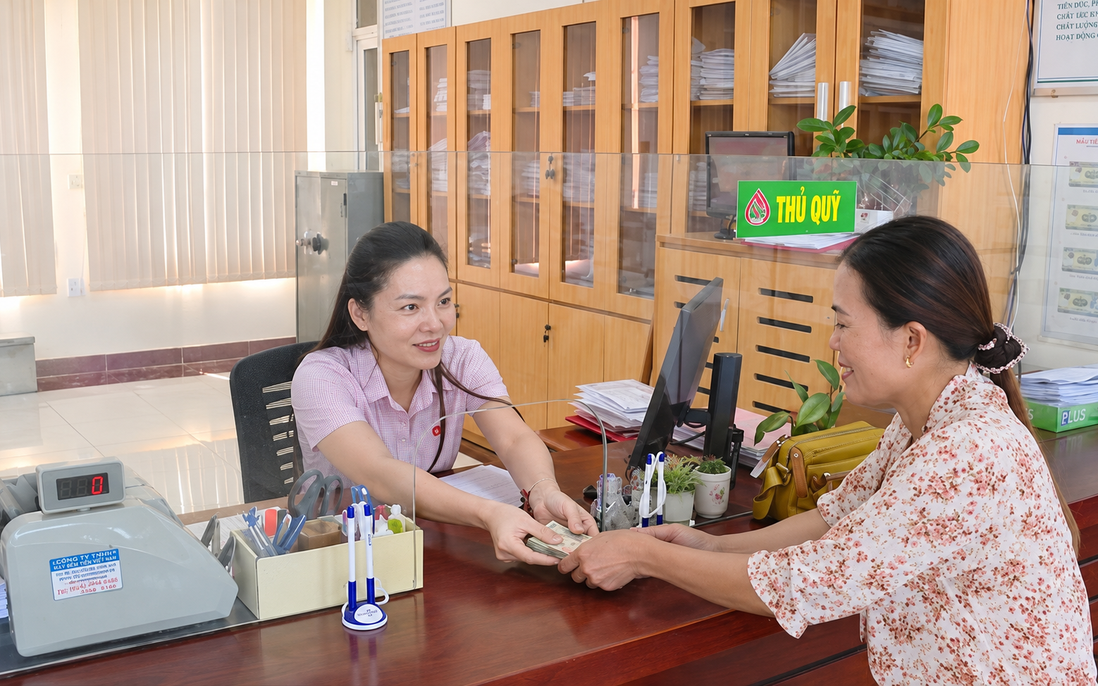
Nhờ tiếp cận với nguồn vốn chính sách, nhiều gia đình có điều kiện cho con tiếp tục đến trường
Phó Thủ tướng Chính phủ Nguyễn Văn Thắng vừa ký Quyết định số 50/2026/QĐ-TTg về tín dụng đối với học sinh, sinh viên. Quyết định có hiệu lực thi hành kể từ ngày 01/01/2027.
Sau gần 20 năm triển khai, chương trình cho vay học sinh, sinh viên có hoàn cảnh khó khăn của Ngân hàng Chính sách xã hội (NHCSXH) đã trở thành điểm tựa đồng hành với các thế hệ học sinh, sinh viên hiếu học. Thông qua nguồn vốn ưu đãi này, học sinh, sinh viên đã được tiếp sức trên hành trình đến giảng đường đại học, giúp nhiều gia đình vượt qua nghịch cảnh.
Tiếp tục đồng hành cùng học sinh, sinh viên có hoàn cảnh khó khăn trên hành trình tri thức, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng vừa ký Quyết định số 50/2026/QĐ-TTg về tín dụng đối với học sinh, sinh viên. Quyết định này quy định về chính sách tín dụng đối với học sinh, sinh viên có hoàn cảnh khó khăn, góp phần hỗ trợ trang trải chi phí cho việc học tập, sinh hoạt của học sinh, sinh viên (bao gồm tiền học phí, chi phí mua sắm sách vở, phương tiện học tập, chi phí ăn ở, đi lại và các khoản chi phí sinh hoạt, học tập khác) trong thời gian theo học các cơ sở giáo dục đại học, cơ sở giáo dục khác có hoạt động giáo dục đại học, các cơ sở giáo dục nghề nghiệp thuộc hệ thống giáo dục quốc dân được thành lập và hoạt động theo quy định của pháp luật Việt Nam (các cơ sở đào tạo).
Quyết định có hiệu lực từ ngày 1/1/2027.
Những trường hợp được tiếp cận vốn vay
Đối tượng vay vốn là học sinh, sinh viên có hoàn cảnh khó khăn, là công dân Việt Nam đang theo học tại các cơ sở đào tạo thuộc phạm vi của chính sách.
Nhóm thứ nhất gồm học sinh, sinh viên mồ côi cả cha và mẹ; hoặc cả cha và mẹ cùng không có khả năng lao động, mất năng lực hành vi dân sự hoặc mất tích theo quy định của Bộ luật Dân sự và pháp luật liên quan. Học sinh, sinh viên mồ côi cha hoặc mẹ nhưng người còn lại không có khả năng lao động, mất năng lực hành vi dân sự hoặc mất tích theo quy định cũng thuộc đối tượng được vay vốn.
Nhóm thứ hai là học sinh, sinh viên thuộc hộ nghèo, hộ cận nghèo hoặc hộ có mức sống trung bình theo chuẩn quy định của pháp luật.
Bên cạnh đó, chính sách áp dụng với học sinh, sinh viên mà gia đình gặp khó khăn về tài chính do tai nạn, bệnh tật, thiên tai, hỏa hoạn, dịch bệnh trong thời gian theo học. Trường hợp này phải có xác nhận hằng năm của UBND cấp xã nơi cư trú theo quy định của pháp luật.
NHCSXH thực hiện cho vay thông qua hộ gia đình. Đại diện hộ gia đình của học sinh, sinh viên là người đứng tên vay vốn và giao dịch với ngân hàng.
Trường hợp hộ gia đình không còn thành viên nào từ đủ 18 tuổi trở lên, hoặc thành viên còn lại không có khả năng lao động, không có năng lực hành vi dân sự hoặc mất tích theo quy định của pháp luật, học sinh, sinh viên trực tiếp đứng tên vay vốn tại NHCSXH theo quy định.
Để được vay, người học phải thuộc đối tượng của chính sách và đáp ứng yêu cầu xác nhận việc học tập. Với học sinh, sinh viên năm thứ nhất, phải có giấy báo trúng tuyển hoặc xác nhận của cơ sở đào tạo theo quy định. Từ năm thứ hai trở đi, hằng năm người học phải có xác nhận đang theo học của cơ sở đào tạo để NHCSXH có căn cứ giải ngân vốn vay.
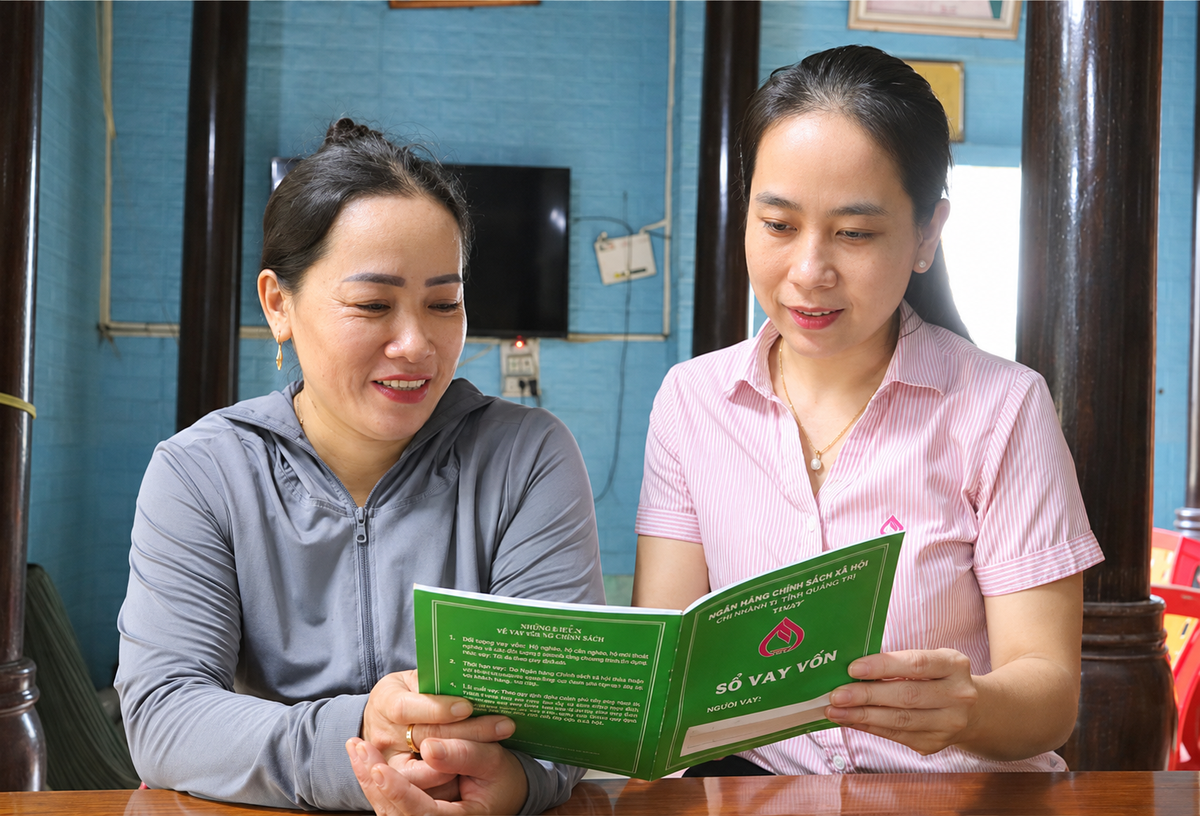
Nhờ tiếp cận với nguồn vốn chính sách, nhiều gia đình có điều kiện cho con tiếp tục đến trường
Mức vay căn cứ nhu cầu và học phí
Mức vốn cho vay tối đa là 8 triệu đồng/tháng/học sinh, sinh viên. NHCSXH xem xét, quyết định mức cho vay cụ thể căn cứ vào nhu cầu vay vốn của khách hàng và mức thu học phí của cơ sở đào tạo, nhưng không vượt quá mức tối đa này.
Trong từng thời kỳ, NHCSXH báo cáo Bộ Tài chính trình Thủ tướng Chính phủ xem xét, điều chỉnh mức vốn cho vay tối đa, phù hợp với biến động giá cả và mức thu học phí của cơ sở đào tạo.
Thời hạn cho vay được tính từ ngày khách hàng bắt đầu được giải ngân đến ngày trả hết nợ gốc và lãi theo hợp đồng tín dụng. Khoảng thời gian này bao gồm thời hạn giải ngân, thời gian từ khi người học kết thúc khóa học đến khi bắt đầu trả khoản nợ đầu tiên và thời hạn trả nợ. Ngày kết thúc khóa học là ngày người học được cơ sở đào tạo công nhận tốt nghiệp theo quy định của pháp luật.
Thời hạn giải ngân được tính từ ngày nhận khoản vay đầu tiên đến ngày học sinh, sinh viên kết thúc khóa học, kể cả thời gian được cơ sở đào tạo cho phép nghỉ học tạm thời và bảo lưu kết quả học tập (nếu có). Các kỳ hạn giải ngân do NHCSXH quy định hoặc thỏa thuận với khách hàng.
Tuy nhiên, trong thời gian người học được phép nghỉ học tạm thời và bảo lưu kết quả học tập, NHCSXH không giải ngân vốn vay. Việc giải ngân cũng không được thực hiện khi học sinh, sinh viên bị buộc thôi học hoặc tự thôi học.
Trả nợ lần đầu sau khi kết thúc khóa học 12 tháng
Trong thời hạn giải ngân, khách hàng chưa phải trả nợ gốc và lãi. Lãi tiền vay vẫn được tính kể từ ngày nhận khoản vay đầu tiên đến ngày trả hết nợ gốc.
Sau 12 tháng kể từ ngày người học kết thúc khóa học theo quy định, khách hàng phải trả nợ gốc và lãi lần đầu tiên. Khách hàng có thể trả nợ trước hạn mà không chịu lãi phạt trả nợ trước hạn.
Thời hạn trả nợ do NHCSXH quyết định, tối đa bằng thời hạn giải ngân vốn vay sau khi trừ thời gian người học được phép nghỉ học tạm thời và bảo lưu kết quả học tập, nếu có. Riêng chương trình đào tạo có thời gian không quá 01 năm, thời hạn trả nợ tối đa bằng hai lần thời hạn giải ngân vốn vay.
Thời hạn trả nợ được chia thành các kỳ, với mức trả mỗi kỳ do NHCSXH quyết định theo nguyên tắc giảm thiểu áp lực tài chính tập trung tại một thời điểm cho khách hàng, qua đó giảm thiểu rủi ro trong hoạt động tín dụng.
Với hợp đồng tín dụng đã ký trước ngày quyết định có hiệu lực, NHCSXH, khách hàng và các bên liên quan tiếp tục thực hiện các cam kết, quyền hạn và trách nhiệm trong hợp đồng đã ký. Riêng việc điều chỉnh kỳ hạn trả nợ theo Điều 10 của quyết định được áp dụng đối với các kỳ hạn trả nợ tiếp theo trong hợp đồng kể từ ngày 1/1/2027.
Đối với những nội dung thay đổi, NHCSXH có trách nhiệm thông báo, hướng dẫn cụ thể cho khách hàng, bảo đảm không làm ảnh hưởng đến quyền và lợi ích hợp pháp của người vay. Cùng với nguồn vốn hỗ trợ chi phí học tập, sinh hoạt, việc bố trí các kỳ trả nợ theo nguyên tắc giảm áp lực tài chính là nội dung gắn trực tiếp với khả năng thực hiện nghĩa vụ trả nợ của người học và gia đình.