Nhiều chi nhánh của ACB được Thanh tra Ngân hàng chỉ ra tồn tại, hạn chế


Thanh tra Ngân hàng Nhà nước chỉ ra những tồn tại, hạn chế trong thẩm định, quyết định, kiểm tra và giám sát hoạt động cho vay tại nhiều chi nhánh của ACB. Trong khi đó, báo cáo tài chính 6 tháng năm 2026 cho thấy, dòng tiền kinh doanh của ngân hàng âm hơn 42.374 tỷ đồng, dòng tiền huy động từ khách hàng đảo chiều sang âm, còn cơ cấu nợ xấu xuất hiện biến động đáng chú ý ở nhóm 3, nhóm 4 và nhóm 2.
Theo ghi nhận, các chi nhánh của Ngân hàng TMCP Á Châu (ACB) liên tiếp bị thanh tra Ngân hàng nhà nước chỉ ra những tồn tại, hạn chế liên quan đến hoạt động tín dụng.
Theo đó, Thanh tra Ngân hàng nhà nước Khu vực 2 đã có thông báo kết luận thanh tra tại Ngân hàng TMCP Á Châu Thuận An (ACB Thuận An) với các tồn tại và hạn chế như: ACB Thuận An cần rút kinh nghiệm và thực hiện rà soát để khắc phục, chỉnh sửa, nhằm giảm thiểu các rủi ro trong quá trình hoạt động cấp tín dụng liên quan đến nguyên tắc vay vốn;
Công tác thẩm định, xét duyệt và quyết định cho vay; Công tác kiểm tra, giám sát sau cho vay; việc theo dõi tuân thủ điều kiện phê duyệt tín dụng…
Đồng thời tại chi nhánh Bình Phước, Thanh tra Ngân hàng nhà nước Khu vực 2 cũng chỉ ra một số tồn tại tại đây. Cụ thể, ACB Bình Phước còn một số tồn tại trong hoạt động cấp tín dụng như thẩm định, quyết định cho vay, kiểm tra, giám sát vốn vay chưa đảm bảo theo quy định.
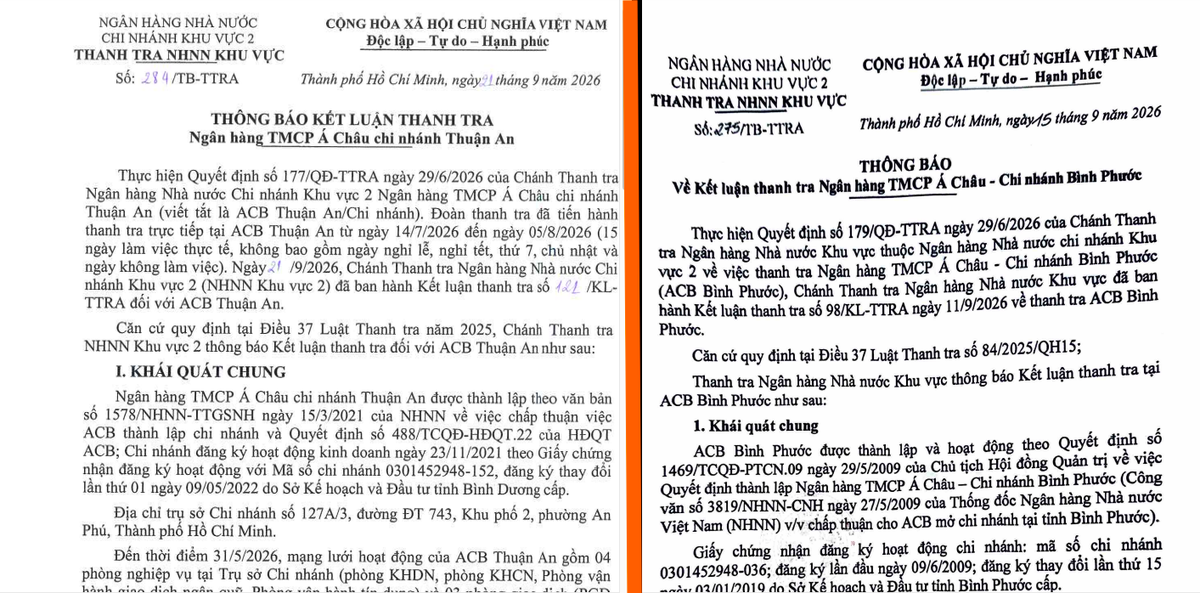
Thông báo kết luận của Thanh tra Ngân hàng Nhà nước khu vực 2.
Trước đó, một số chi nhánh khác của ACB cũng bị Thanh tra Ngân hàng nhà nước ở các khu vực "gọi tên" như: Thanh tra Ngân hàng Nhà nước Chi nhánh khu vực 10 xác định ACB Ninh Thuận có những tồn tại, hạn chế trong hoạt động.
Cụ thể, các vấn đề tồn tại, hạn chế trong hoạt động cho vay liên quan đến việc thẩm định cho vay; việc kiểm tra; giám sát vốn vay và trong công tác xử lý nợ xấu; thực hiện các giải pháp xử lý nợ xấu; và thu hồi nợ xấu.
Theo báo cáo tài chính hợp nhất 6 tháng năm 2026, ACB ghi nhận dòng tiền kinh doanh âm 42.374 tỷ đồng (năm 2025 âm 9.800 tỷ đồng). Điều này cho thấy dòng tiền của ACB đang chảy ra nhiều hơn so với thu về.
Áp lực cân đối nguồn vốn của ACB
Báo cáo lưu chuyển tiền cũng cho thấy, dòng tiền chi cho hoạt động cho vay khách hàng của ACB lên tới 58.981 tỷ đồng, cao hơn mức 53.062 tỷ đồng của năm trước. Như vậy, lượng tiền ngân hàng đưa ra để phục vụ khách hàng vay vốn tăng thêm gần 5.900 tỷ đồng.
Bản thân dòng tiền cho vay âm không phải dấu hiệu bất thường đối với ngân hàng, bởi cho vay là hoạt động sử dụng vốn cốt lõi. Điều đáng chú ý nằm ở phía nguồn vốn.
Cụ thể, dòng tiền từ tiền gửi của khách hàng đã chuyển từ mức dương 30.102 tỷ đồng năm trước sang âm 8.576 tỷ đồng trong kỳ này. Điều này đồng nghĩa, trong khi ngân hàng phải đưa ra lượng tiền lớn hơn cho hoạt động tín dụng, tiền gửi khách hàng lại không tạo ra dòng tiền vào như cùng kỳ. Khoảng cách giữa dòng tiền sử dụng cho vay và dòng tiền huy động từ khách hàng vì vậy trở thành một biến số cần theo dõi.
Không chỉ tiền gửi khách hàng, dòng tiền liên quan đến Chính phủ và Ngân hàng Nhà nước cũng có sự đảo chiều. Dòng tiền liên quan đến các khoản cho Chính phủ và Ngân hàng Nhà nước ghi nhận mức ra 11.957 tỷ đồng, trong khi năm trước khoản mục này tạo dòng tiền vào 13.072 tỷ đồng.
Ở nhóm các tổ chức tín dụng khác, tiền gửi và tiền vay cũng ghi nhận dòng tiền âm 6.639 tỷ đồng, dù mức âm đã thấp hơn đáng kể so với 15.332 tỷ đồng của năm trước.
Trong bối cảnh đó, phát hành giấy tờ có giá trở thành một nguồn vốn đáng chú ý. Dòng tiền từ hoạt động này thu về 65.716 tỷ đồng, tăng mạnh so với 37.900 tỷ đồng năm trước, tương đương tăng gần 27.800 tỷ đồng.
Điều này chưa đủ cơ sở để kết luận ACB rơi vào tình trạng “hụt vốn”. Tuy nhiên, nó cho thấy áp lực cân đối nguồn vốn đang lớn hơn, khi dòng tiền sử dụng cho tín dụng tăng trong lúc tiền gửi khách hàng không còn tạo dòng tiền vào như trước.
Vấn đề cần tiếp tục theo dõi là ACB đang dùng cơ cấu nguồn vốn nào để bù đắp khoảng chênh lệch này, đặc biệt là vai trò của giấy tờ có giá, tiền gửi khách hàng và nguồn vốn trên thị trường liên ngân hàng.
Ảnh minh hoạ ACB.
Biến động lớn trong nhóm nợ xấu
Đến ngày 30/6, tổng dư nợ cho vay khách hàng đạt khoảng 745.759 tỷ đồng, trong khi tổng nợ xấu (nhóm 3, 4 và 5) khoảng 7.656 tỷ đồng, tương đương 1,02% dư nợ. Con số này cao hơn mức khoảng 0,97% cuối năm 2025.
Tuy nhiên, điều đáng quan tâm nằm ở sự thay đổi cơ cấu các nhóm nợ. Nợ nhóm 3 tăng từ khoảng 764 tỷ đồng lên 1.350 tỷ đồng, tương đương hơn 76%; Nợ nhóm 4 cũng tăng từ 770 tỷ đồng lên khoảng 1.339 tỷ đồng, tăng gần 74%.
Ngược lại, nợ nhóm 5 – nhóm có khả năng mất vốn – giảm nhẹ từ 5.136 tỷ đồng xuống 4.967 tỷ đồng. Việc nhóm 5 giảm không nên được hiểu đơn thuần là chất lượng tín dụng đã cải thiện, bởi áp lực đang thể hiện rõ hơn ở nhóm 3 và nhóm 4.
Đáng chú ý, nợ nhóm 2 tăng gần gấp đôi, từ khoảng 2.493 tỷ đồng lên 4.821 tỷ đồng. Đây chưa phải nợ xấu, nhưng là nhóm cần theo dõi bởi một phần có thể chuyển sang nhóm nợ xấu nếu khả năng trả nợ tiếp tục suy giảm.
Như vậy, bức tranh tín dụng ACB vẫn có điểm tích cực khi tỷ lệ nợ xấu quanh 1%, nhưng diễn biến bên trong danh mục cho vay đang đặt ra yêu cầu theo dõi sát hơn. Các kỳ tới cần chú ý dòng chuyển nhóm nợ, mức trích lập dự phòng và khả năng thu hồi nợ nhóm 3, 4, 5 để đánh giá mức độ bền vững của chất lượng tài sản.
Liên quan đến vấn đề các chi nhánh của ACB liên tiếp bị thanh tra Ngân hàng Nhà nước khu vực gọi tên vì hoạt động tín dụng. Ngày 17/9, Phóng viên đã chủ động liên hệ với ACB để tìm hiểu và bảo đảm có thông tin khách quan.
Tuy nhiên đến nay, phóng viên vẫn chưa nhận được bất kỳ phản hồi nào từ ACB. Báo Phụ nữ Việt Nam sẽ tiếp tục thông tin sau khi nhận được sự phản hồi của ACB.
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm