Phụ nữ khởi nghiệp và những điểm nghẽn trong tiếp cận tín dụng


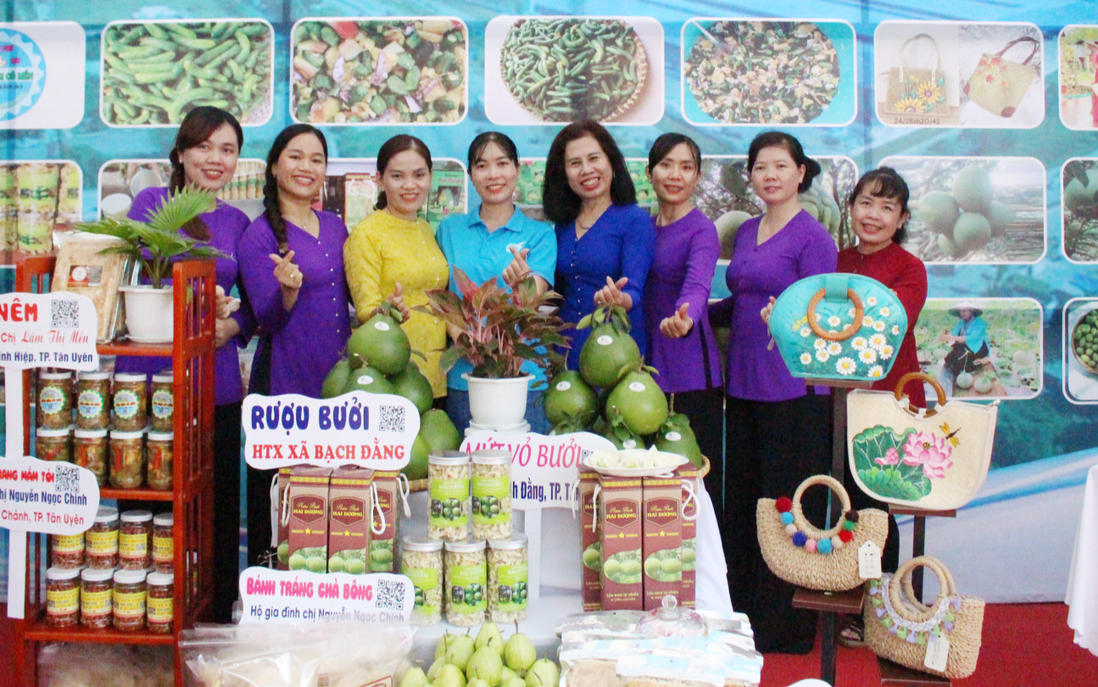
Ảnh minh họa
Có ý tưởng kinh doanh, có nhu cầu mở rộng sản xuất nhưng không ít phụ nữ khởi nghiệp vẫn gặp khó khi tiếp cận nguồn vốn phù hợp. Những hạn chế về thông tin, thủ tục và điều kiện tín dụng đang tạo ra khoảng cách giữa nhu cầu vốn với khả năng tiếp cận nguồn lực tài chính của các doanh nghiệp do phụ nữ làm chủ.
Có nhu cầu vốn nhưng khó đáp ứng điều kiện vay
Với nhiều phụ nữ khởi nghiệp, vốn không chỉ là điều kiện để bắt đầu kinh doanh mà còn quyết định khả năng đầu tư máy móc, nâng cao chất lượng sản phẩm và mở rộng thị trường. Tuy nhiên, việc tìm kiếm nguồn vốn phù hợp với quy mô và khả năng của cơ sở sản xuất, kinh doanh vẫn là bài toán không dễ giải quyết.
Câu chuyện của bà Phạm Thị An, chủ thương hiệu Xôi khúc An tại phường An Biên, Hải Phòng, cho thấy nguồn vốn và sự hỗ trợ đúng thời điểm có thể tạo ra cơ hội phát triển. Từ món ăn dân dã truyền thống, chị từng bước xây dựng sản phẩm thành đặc sản địa phương, đạt tiêu chuẩn OCOP 3 sao.
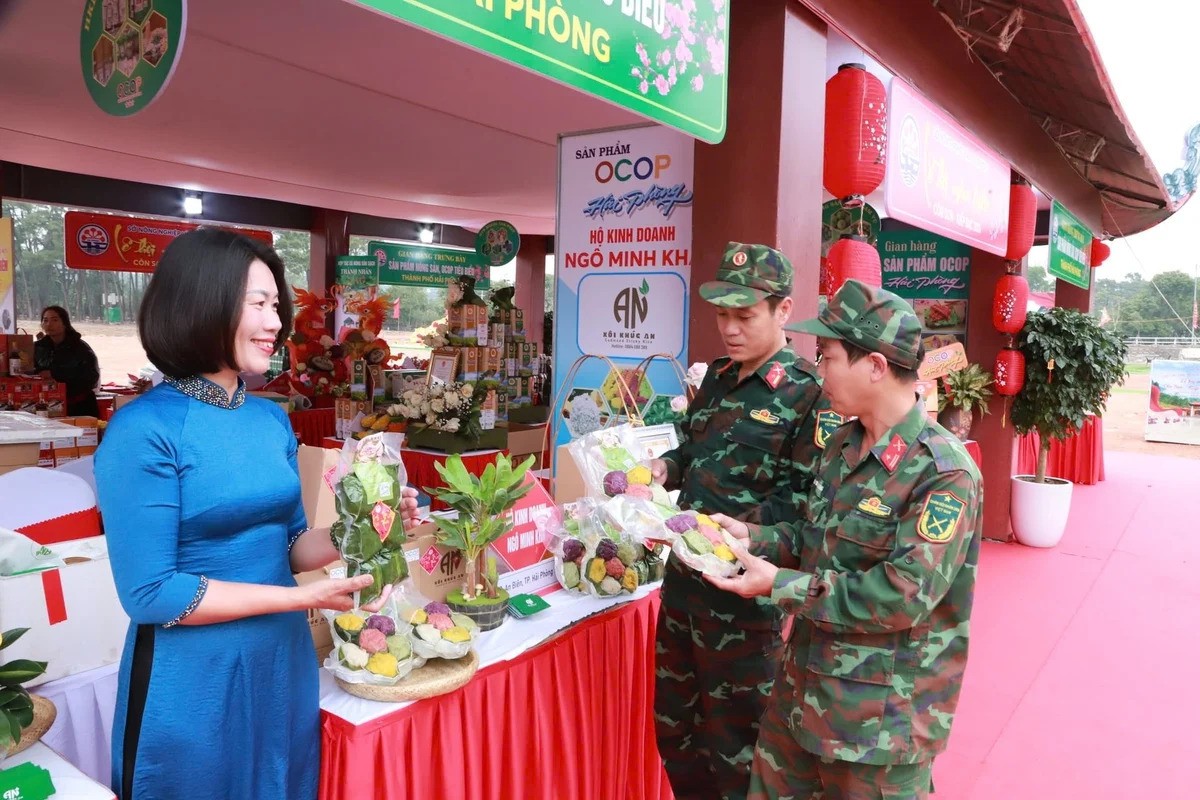
Bà Phạm Thị An giới thiệu Xôi khúc An với khách
Thông qua sự hỗ trợ của tổ chức Hội, bà An tiếp cận được khoản vay ưu đãi 100 triệu đồng từ Ngân hàng Chính sách xã hội thành phố. Cùng với đó, Hội LHPN tạo điều kiện để sản phẩm xuất hiện tại các gian hàng trưng bày trong lễ hội, ngày hội phụ nữ khởi nghiệp, giúp thương hiệu có thêm cơ hội tiếp cận người tiêu dùng và mở rộng thị trường.
Trường hợp này cho thấy hiệu quả của việc kết hợp nguồn vốn với hoạt động kết nối thị trường. Tuy nhiên, không phải cơ sở kinh doanh nào do phụ nữ làm chủ cũng dễ dàng tiếp cận được nguồn tài chính phù hợp.
Tại hội thảo "Thúc đẩy tài chính toàn diện và cơ hội phát triển kinh doanh của phụ nữ hướng tới tương lai xanh" ngày 28/9/2026 vừa qua, Hội đồng Doanh nhân nữ Việt Nam (VWEC) thuộc Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) công bố kết quả khảo sát 166 doanh nghiệp, hộ kinh doanh và hợp tác xã do phụ nữ làm chủ tại 20 tỉnh, thành phố. Khảo sát được thực hiện từ tháng 11/2025 đến tháng 6/2026, kết hợp tham vấn và phỏng vấn sâu các tổ chức địa phương, ngân hàng thương mại.
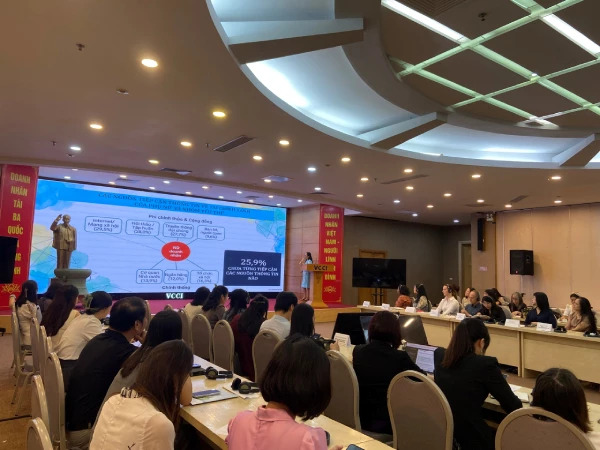
Hội thảo "Thúc đẩy tài chính toàn diện và cơ hội phát triển kinh doanh của phụ nữ hướng tới tương lai xanh" ngày 28/9/2026 bàn về những rào cản về tín dụng đối phụ nữ khởi nghiệp
Kết quả cho thấy khoảng 80% đơn vị tham gia khảo sát có nhu cầu đầu tư và tài chính xanh. Trong đó, 31,3% có nhu cầu cao, khoảng 47% có nhu cầu nhưng chưa xác định rõ. Tuy nhiên, có tới 85,5% chưa từng tiếp cận nguồn vốn xanh.
Theo VWEC, ba rào cản chính là thiếu thông tin về sản phẩm tài chính và điều kiện chứng minh dự án xanh, thủ tục phức tạp, yêu cầu tài sản thế chấp truyền thống. Nhiều doanh nghiệp chưa hiểu rõ các khái niệm như tài chính xanh, tín dụng xanh hay tiêu chí môi trường, xã hội và quản trị (ESG), nên chưa biết dự án của mình có thể tiếp cận nguồn vốn nào và cần chuẩn bị hồ sơ ra sao.
Đáng chú ý, 100% ngân hàng trong phạm vi khảo sát đã có sản phẩm tài chính xanh nhưng chưa có sản phẩm dành riêng cho phụ nữ. Điều này cho thấy khoảng cách không chỉ nằm ở nguồn cung vốn mà còn ở khả năng tiếp cận các sản phẩm tài chính hiện có của doanh nghiệp.
Các số liệu trên phản ánh nhóm đơn vị được khảo sát, không đại diện cho toàn bộ phụ nữ khởi nghiệp. Dù vậy, kết quả vẫn gợi mở một vấn đề cần quan tâm, khi nhu cầu đầu tư đã xuất hiện, việc thiếu thông tin, khó đáp ứng thủ tục và điều kiện tín dụng có thể khiến doanh nghiệp bỏ lỡ cơ hội phát triển.
Gỡ điểm nghẽn từ cách thiết kế và cung cấp vốn
Theo TS Đinh Việt Hòa, Chủ tịch Hiệp hội Khởi nghiệp Quốc gia, việc hỗ trợ phụ nữ khởi nghiệp cần gắn với từng giai đoạn phát triển của hoạt động kinh doanh. Người mới có ý tưởng cần được hướng dẫn kiểm chứng nhu cầu thị trường; cơ sở đã có doanh thu cần chuẩn hóa chất lượng, quản trị dòng tiền; doanh nghiệp muốn mở rộng cần thêm nguồn vốn, công nghệ và đối tác phân phối.
TS Đinh Việt Hòa
Cách tiếp cận này cho thấy chính sách hỗ trợ cần xuất phát từ nhu cầu thực tế của từng nhóm doanh nghiệp. Với cơ sở sản xuất nhỏ, vốn có thể được sử dụng để đầu tư thiết bị, hoàn thiện quy trình. Với doanh nghiệp đã có thị trường, nhu cầu có thể là vốn lưu động để duy trì đơn hàng hoặc mở rộng quy mô. Việc xác định đúng mục đích sử dụng vốn và khả năng trả nợ là cơ sở để nguồn hỗ trợ phát huy hiệu quả.
Bên cạnh năng lực quản trị của người vay, khả năng tiếp cận tín dụng còn phụ thuộc vào điều kiện cho vay, chất lượng thông tin và cách thức tổ chức hỗ trợ. Doanh nghiệp nhỏ có thể gặp khó khi chứng minh dòng tiền, hoàn thiện hồ sơ hoặc đáp ứng yêu cầu tài sản bảo đảm. Với các dự án xanh, việc chưa hiểu tiêu chí và thiếu hướng dẫn cụ thể càng khiến doanh nghiệp khó xây dựng phương án vay vốn phù hợp.
Tại phiên thảo luận tổ của Quốc hội ngày 21/10/2026, đại biểu Quốc hội Nguyễn Thị Tuyến, Ủy viên Trung ương Đảng, Phó Bí thư Đảng ủy Chính phủ, đại biểu Quốc hội đoàn Hà Nội, cũng nêu thực tế phụ nữ nông thôn, chủ cơ sở sản xuất, kinh doanh nhỏ và doanh nghiệp mới thành lập vẫn gặp khó khăn khi tiếp cận vốn, kỹ thuật, thông tin thị trường và các nguồn lực phát triển.
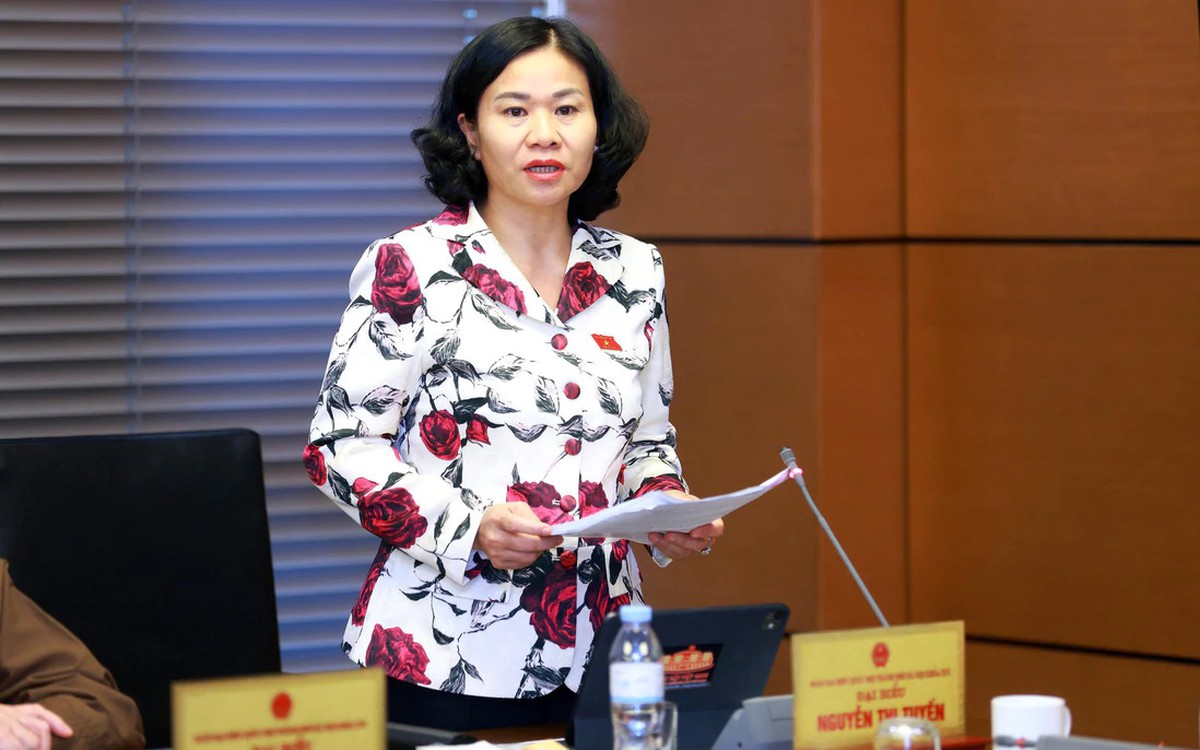
Bà Nguyễn Thị Tuyến đề nghị hoàn thiện chính sách hỗ trợ phụ nữ khởi nghiệp
Bà Nguyễn Thị Tuyến đề nghị hoàn thiện chính sách hỗ trợ phụ nữ khởi nghiệp, phát triển doanh nghiệp nhỏ và vừa; tăng khả năng tiếp cận tín dụng, đào tạo kỹ năng quản trị, chuyển đổi số, ứng dụng khoa học, công nghệ và mở rộng thị trường. Bà cũng đề nghị nghiên cứu cơ chế hỗ trợ phụ nữ tiếp cận nguồn vốn từ Ngân hàng Nông nghiệp và Phát triển nông thôn, Ngân hàng Chính sách xã hội; xác định rõ đối tượng, điều kiện thụ hưởng và xây dựng cơ chế kiểm tra, đánh giá hiệu quả thực hiện.
Từ thực tế trên, việc tháo gỡ rào cản tín dụng cần được triển khai đồng bộ. Trước hết, thông tin về các chương trình cho vay cần dễ hiểu, đi kèm hướng dẫn cụ thể về điều kiện, hồ sơ và quy trình tiếp cận vốn. Với tài chính xanh, doanh nghiệp cần được hỗ trợ nhận diện các hạng mục đầu tư có khả năng đáp ứng tiêu chí, đồng thời biết cách xây dựng phương án sản xuất, kinh doanh phù hợp.
Các tổ chức tín dụng cũng có thể nghiên cứu cách đánh giá hồ sơ phù hợp hơn với quy mô doanh nghiệp nhỏ, xem xét dòng tiền, lịch sử hoạt động và tính khả thi của phương án kinh doanh bên cạnh tài sản bảo đảm, trong khuôn khổ quy định và yêu cầu an toàn tín dụng. Các tổ chức Hội, hiệp hội doanh nghiệp cần phát huy vai trò kết nối, tư vấn quản trị tài chính và hỗ trợ hoàn thiện hồ sơ vay vốn.
Quan trọng hơn, hiệu quả chính sách cần được đánh giá không chỉ qua số lớp tập huấn hay chương trình kết nối, mà còn qua khả năng tiếp cận vốn thực tế, hiệu quả sử dụng vốn và sự phát triển của doanh nghiệp sau hỗ trợ.
Tháo gỡ rào cản tín dụng vì thế không chỉ là mở rộng nguồn cung vốn, mà còn là thu hẹp khoảng cách giữa nguồn lực tài chính và những người cần nguồn lực ấy. Khi được tiếp cận đúng nguồn vốn, đi cùng tư vấn và kết nối thị trường, phụ nữ khởi nghiệp sẽ có thêm điều kiện phát triển hoạt động kinh doanh bền vững, tạo việc làm và đóng góp cho nền kinh tế.