Thị trường cho vay thay thế tại Việt Nam - Được nhìn nhận nhưng vẫn cần lưu ý


Theo báo cáo của FiinGroup, 5 năm trở lại đây, thị trường cung cấp các giải pháp vay thay thế cho người không đáp ứng được điều kiện vay ngân hàng đã được định hình, nhìn nhận khách quan hơn. Tuy nhiên, vẫn cần lưu ý một số rủi ro khi vay vốn.
FiinGroup cho rằng có 4 hình thức cho vay thay thế nổi bật tại Việt Nam gồm: vay cầm cố (Pawn Chains), vay ngang hàng (Peer-to-Peer Lending), mua trước trả sau (Buy Now Pay Later) và vay ngắn hạn (Payday Loan).
Định hình và phát triển
Điểm nhấn nổi bật của thị trường cho vay thay thế 5 năm qua là tỷ lệ tăng trưởng kép hàng năm là ~25%/năm, vượt xa mức tăng trưởng của hệ thống ngân hàng là ~13,5% - 14%/năm, khẳng định sức hút và nhu cầu cực kỳ lớn với các khoản vay nhỏ, linh hoạt. Bên cạnh đó là xu hướng dịch chuyển từ vay tín chấp ở các công ty tài chính tiêu dùng (FinCos) sang vay cầm cố tài sản ở các đơn vị nhận cầm cà vẹt xe như chuỗi cầm đồ F88 do chính sách thắt chặt rủi ro, kiểm soát nợ xấu ngặt nghèo hơn từ chính các FinCos trong giai đoạn 2023.
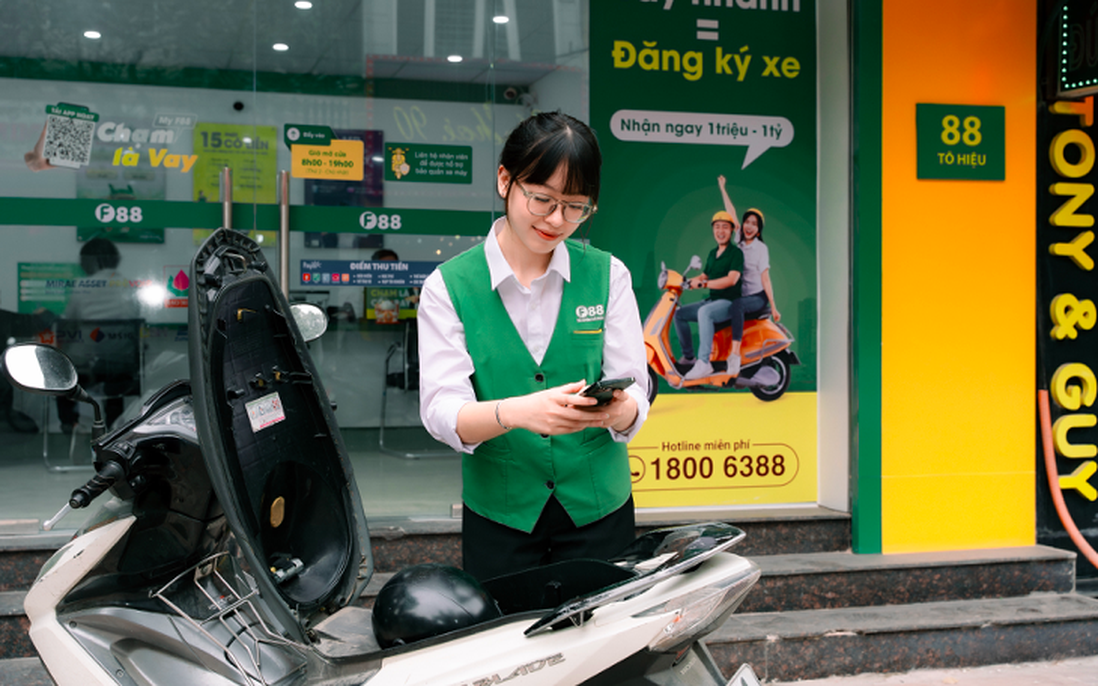
FiinGroup nhận định hình thức vay cầm cố chiếm gần 70% thị trường, tính theo quy mô dư nợ, chứng minh sự áp đảo so với các hình thức cho vay còn lại. Cũng từ năm 2021, phân khúc cầm đồ chứng kiến 3 sự chuyển mình mà nổi bật nhất là mô hình chuỗi cầm đồ hiện đại đã định hình và chứng minh ưu thế so với cầm đồ nhỏ lẻ, truyền thống. Các chuỗi cầm đồ hiện đại tiêu biếu là F88, Srisawad, Người bạn vàng, Vietmoney... Tính đến 2025, có hơn 1.200 cửa hàng cầm đồ hiện đại, chiếm khoảng 5,22% trong tổng số cửa hàng cầm đồ là hơn 23.000 cửa hàng trên toàn quốc. Tuy nhiên, 5,22% này lại chiếm tới 3% tổng số dư nợ (ước tính) toàn thị trường. Trong số hơn 1.200 cửa hàng cầm đồ hiện đại mà FiinGroup thống kê thì F88 đã chiếm tới 950 cửa hàng, một con số áp đảo.
Trong vòng 5 năm, các cửa hàng cầm đồ và đặc biệt là chuỗi cầm đồ hiện đại, đã "khai thác sâu" vào phân khúc khách hàng không có tài khoản ngân hàng, không đủ điều kiện vay vốn ngân hàng (unbank/underbank), vốn phân khúc "sở trường" của các FinCos. Để làm được việc này, ngoài điều kiện vay, các đơn vị như F88 đã đầu tư mạnh mẽ vào công nghệ nhằm quản trị doanh nghiệp tốt hơn và nâng cao trải nghiệm khách hàng.
Bên cạnh nhận định hoạt động cho vay cầm cố đã có hành lang pháp lý hoàn chỉnh từ trước thì 5 năm qua, điểm nhấn pháp lý nổi bật nhất là việc Ngân hàng Nhà nước Việt Nam cấp phép thử nghiệm hoạt động cho vay ngang hàng vào ngày 1/7/2025. Còn lại, không có sự biến động nào về hành lang pháp lý cho các giải pháp vay thay thế trong thời gian trên.
Những vấn đề đáng lưu tâm
Dù có sự phát triển rõ ràng nhưng các chuyên gia vẫn cho rằng thị trường cho vay thay thế chưa thể là "cây đũa thần" đáp ứng trọn vẹn mọi mong muốn vay. Theo họ, vấn đề cốt lõi nhất là việc điều kiện cho vay thay thế luôn đơn giản hơn so với vay ngân hàng. Điều này đồng nghĩa với việc rủi ro tín dụng mà bên cho vay phải chịu sẽ cao hơn nên bên cho vay sẽ yêu cầu chi phí cao hơn.
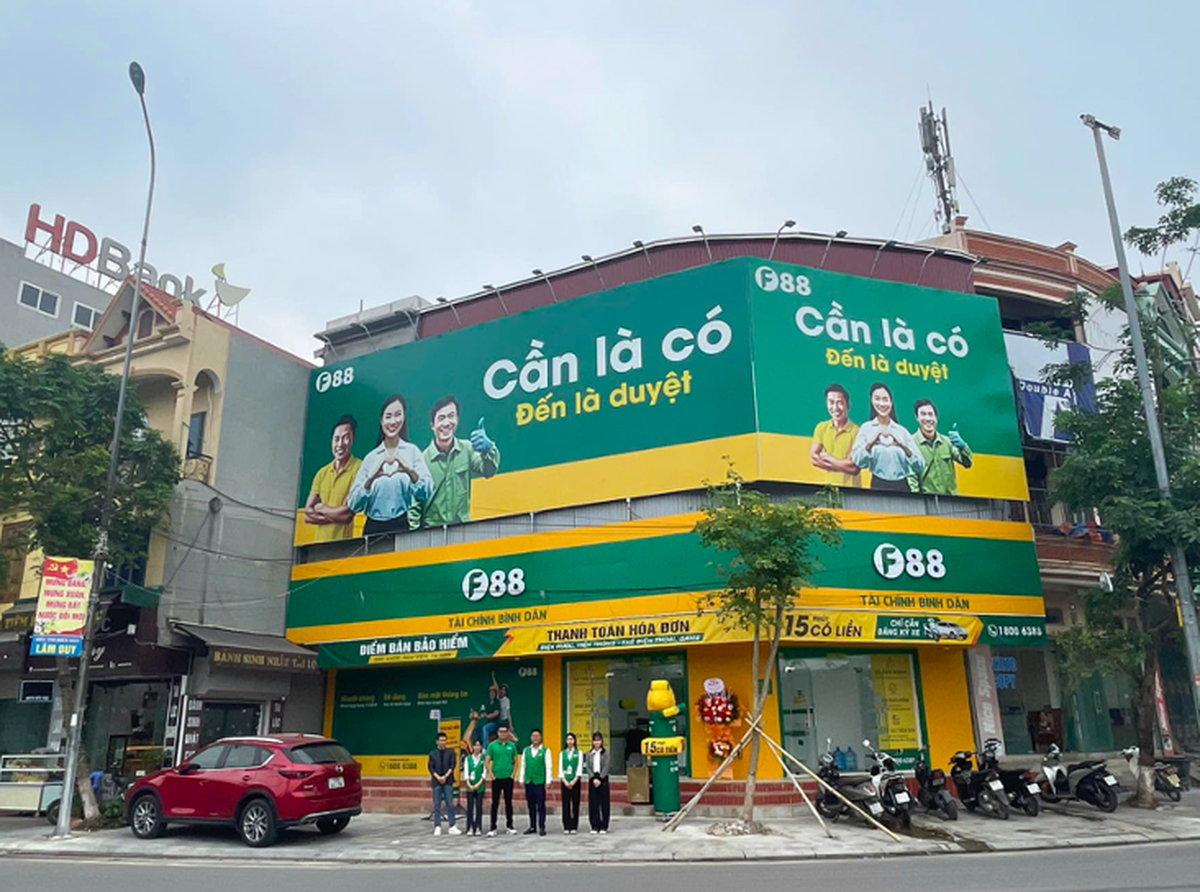
Thực tế minh chứng cho nhận định này là lãi suất vay tín chấp ngân hàng hiện trong khoảng từ 15% - 20%/năm, lãi suất vay thế chấp cũng chỉ khoảng 15%/năm, tùy tính chất, điều kiện hay thời gian vay của từng gói. Còn lãi suất cố định của hình thức vay bằng cà vẹt xe máy, ô tô tại F88 là 19,2%/năm, nhỉnh hơn so với lãi suất vay ngân hàng. Khi cộng thêm các khoản phí như phí quản lý khoản vay, phí quản lý tài sản thì sự chênh lệch sẽ càng rõ hơn nhưng nó cũng chỉ tương đương lãi suất vay từ các công ty tài chính tiêu dùng. Các chuyên gia cho rằng đây là điều dễ hiểu vì F88 không có chức năng huy động vốn giá rẻ như ngân hàng nên vốn đầu vào của họ cũng đã cao, cộng thêm rủi ro tín dụng cao nên lãi vay cao hơn ngân hàng là điều "chấp nhận được".
Ngoài chi phí vay thì cần lưu tâm đến uy tín thương hiệu. Thực tế thì việc cấp giấy phép hoạt động cho một cửa hàng cầm đồ hoặc một công ty fintech vẫn dễ hơn so với việc cấp phép thành lập ngân hàng, FinCos. Do đó đã xuất hiện nhiều thương hiệu cho vay thay thế na ná các đơn vị có uy tín. Nhưng nguy hiểm hơn, trong các thương hiệu na ná ấy có thể có một số là tín dụng đen đội lốt. Tương tự, việc đưa ra một ứng dụng di động trên nền tảng internet còn dễ dàng hơn nữa nên không ít người đã mắc lừa, dẫn đến cảnh tiền mất, tật mang.
Rõ ràng, thị trường cho vay thay thế mà trong đó nổi bật nhất là vay cầm cố đã định hình, phát triển và đang trên đường trở thành giải pháp vay khỏa lấp khoảng trống tín dụng cho người lao động bình dân nhưng không phải vì thế mà người vay "lười" tìm hiểu kỹ càng trước khi ký hợp đông vay vốn. Bởi dù là hình thức vay nào, tín dụng ngân hàng hay tín dụng thay thế đều cũng sẽ có những rủi ro riêng của mình.