Văn Phú: Dòng tiền kinh doanh âm hơn 1.500 tỷ đồng, vốn vay trở thành nguồn bù đắp


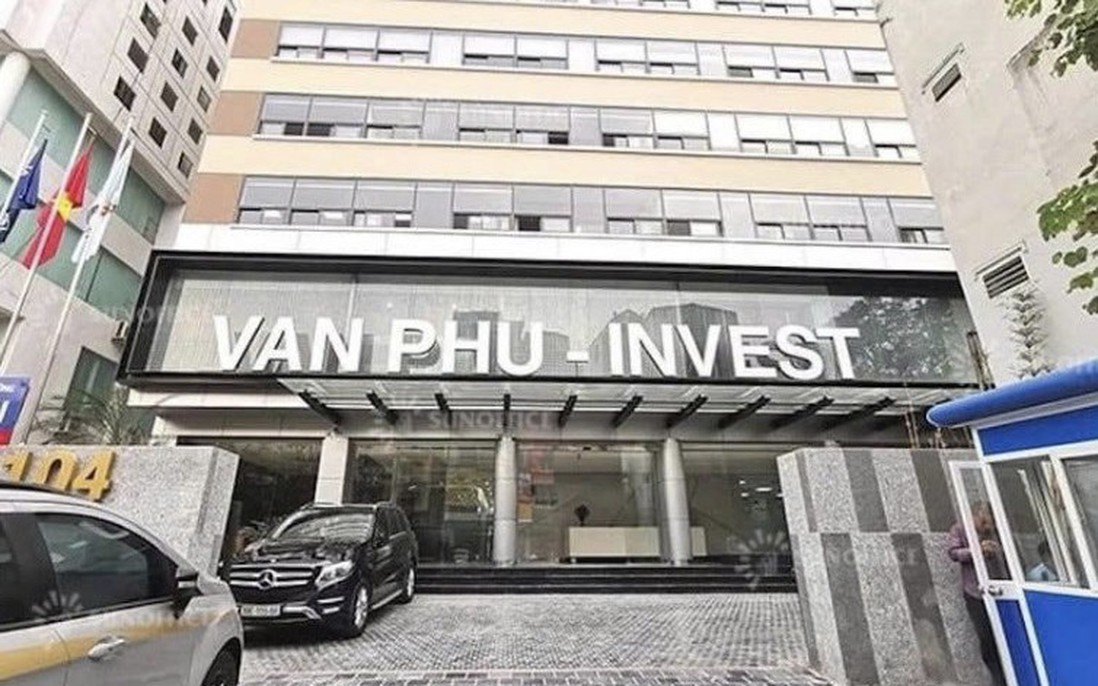
Văn Phú mới đây phát hành hơn 35,2 triệu cổ phiếu để trả cổ tức
Trong 9 tháng năm 2026, Công ty cổ phần Phát triển Bất động sản Văn Phú (VPI) ghi nhận lợi nhuận trước thuế hơn 286 tỷ đồng, nhưng dòng tiền thuần từ hoạt động kinh doanh lại âm 1.534 tỷ đồng. Trong bối cảnh dư nợ vay tài chính vượt 7.600 tỷ đồng, dòng tiền từ hoạt động tài chính dương chủ yếu nhờ các khoản vay mới.
Dòng tiền kinh doan của Văn Phú âm sâu, nợ vay tăng mạnh
Báo cáo tài chính hợp nhất quý III/2026 của Công ty cổ phần Phát triển Bất động sản Văn Phú cho thấy một bức tranh tài chính đáng chú ý.
Tại ngày 30/9/2026, tổng tài sản doanh nghiệp đạt hơn 16.643 tỷ đồng, tăng gần 13% so với đầu năm. Tuy nhiên, quy mô tài sản tăng lên cũng đi kèm với sự gia tăng đáng kể của các nghĩa vụ nợ.
Cụ thể, tổng nợ phải trả của Văn Phú đạt hơn 10.891 tỷ đồng, tăng khoảng 17,7% so với mức 9.253 tỷ đồng hồi đầu năm. Trong đó, nợ ngắn hạn tăng từ 3.092 tỷ đồng lên 4.651 tỷ đồng; nợ dài hạn đạt 6.240 tỷ đồng, nhích nhẹ so với đầu năm.
Đáng chú ý nhất là khoản vay và nợ thuê tài chính. Nợ vay ngắn hạn tăng từ khoảng 1.078 tỷ đồng lên 2.504 tỷ đồng, tương ứng mức tăng hơn 132%. Trong khi đó, dư nợ vay dài hạn ở mức 5.113 tỷ đồng, giảm nhẹ so với con số 5.210 tỷ đồng hồi đầu năm.
Như vậy, tổng dư nợ vay tài chính của Văn Phú đã lên tới khoảng 7.617 tỷ đồng. Đặt cạnh vốn chủ sở hữu 5.752 tỷ đồng, tỷ lệ nợ vay trên vốn chủ sở hữu tương đương 1,32 lần. Nói cách khác, cứ 1 đồng vốn chủ sở hữu, doanh nghiệp đang có khoảng 1,32 đồng nợ vay tài chính.
Cơ cấu trên cho thấy Văn Phú đang sử dụng đòn bẩy tài chính tương đối lớn. Đặc biệt, tốc độ tăng của nợ vay ngắn hạn nhanh hơn đáng kể so với nợ vay dài hạn. Điều này đặt ra yêu cầu cao hơn đối với khả năng xoay vòng vốn, thu hồi công nợ và chuyển hóa hàng tồn kho thành tiền trong những kỳ tiếp theo.
Áp lực càng đáng chú ý khi nhìn vào báo cáo lưu chuyển tiền tệ. Trong 9 tháng năm 2026, Văn Phú ghi nhận lợi nhuận trước thuế hơn 286 tỷ đồng, thấp hơn mức hơn 319 tỷ đồng cùng kỳ năm trước. Tuy nhiên, lưu chuyển tiền thuần từ hoạt động kinh doanh lại âm tới 1.534 tỷ đồng, trái ngược với mức dương 180,9 tỷ đồng cùng kỳ.
Khoảng cách giữa lợi nhuận kế toán và dòng tiền thực tế cho thấy lợi nhuận doanh nghiệp ghi nhận chưa chuyển hóa tương ứng thành tiền thuần từ hoạt động kinh doanh.
Nguyên nhân đáng chú ý nằm ở biến động vốn lưu động, đặc biệt là hàng tồn kho. Trong 9 tháng, khoản mục này làm phát sinh dòng tiền âm 2.032 tỷ đồng. Đây là lượng vốn đáng kể bị giữ lại trong hàng tồn kho, thay vì quay trở lại doanh nghiệp dưới dạng tiền mặt. Ở chiều ngược lại, các khoản phải trả tăng đã đóng góp hơn 881 tỷ đồng vào dòng tiền. Tuy nhiên, yếu tố này chưa đủ bù đắp lượng tiền bị hút vào hàng tồn kho và các khoản mục vốn lưu động khác.
Ảnh minh hoạ. Ảnh: Đ.T
Với đặc thù doanh nghiệp bất động sản, hàng tồn kho có thể bao gồm chi phí phát triển dự án, chi phí xây dựng và các khoản đầu tư đang triển khai. Việc gia tăng hàng tồn kho không đồng nghĩa với rủi ro mất vốn, bởi đây có thể là bước chuẩn bị cho chu kỳ kinh doanh tiếp theo. Tuy nhiên, trong bối cảnh dòng tiền kinh doanh âm, khả năng đưa hàng tồn kho vào khai thác, bàn giao và thu tiền sẽ trở thành yếu tố quyết định sức khỏe tài chính của doanh nghiệp.
Dòng tiền tài chính trở thành nguồn bù đắp của Văn Phú
Trong khi hoạt động kinh doanh chưa tạo ra dòng tiền dương, hoạt động tài chính lại đóng vai trò quan trọng trong việc duy trì nguồn tiền của Văn Phú.
Cụ thể, 9 tháng đầu năm, dòng tiền thuần từ hoạt động tài chính đạt dương hơn 1.384 tỷ đồng. Trong đó, doanh nghiệp thu về hơn 4.072 tỷ đồng từ các khoản vay, đồng thời chi hơn 2.744 tỷ đồng để trả nợ gốc vay.
Như vậy, dòng tiền thuần từ hoạt động vay và trả nợ đóng góp khoảng 1.328 tỷ đồng vào dòng tiền tài chính. Đây là nguồn bù đắp đáng kể cho phần thiếu hụt từ hoạt động kinh doanh.
Ngoài ra, doanh nghiệp ghi nhận 56,4 tỷ đồng tiền thu từ phát hành cổ phiếu và nhận vốn góp của chủ sở hữu.
Ở hoạt động đầu tư, dòng tiền thuần âm hơn 90,6 tỷ đồng. Trong đó, Văn Phú chi khoảng 162,9 tỷ đồng để mua sắm, xây dựng tài sản cố định và các tài sản dài hạn khác; chi hơn 203,5 tỷ đồng cho vay và mua công cụ nợ của đơn vị khác. Ở chiều ngược lại, doanh nghiệp thu hồi hơn 231,3 tỷ đồng các khoản cho vay, bán lại công cụ nợ và thu hồi 536,6 tỷ đồng vốn góp tại các đơn vị khác.
Tính chung ba hoạt động, lưu chuyển tiền thuần trong kỳ âm hơn 240,4 tỷ đồng. Tiền và tương đương tiền cuối kỳ còn khoảng 465 tỷ đồng, giảm gần 34% so với mức 706 tỷ đồng đầu năm.
Diễn biến này cho thấy dòng tiền của Văn Phú đang chịu sức ép đáng kể từ hoạt động kinh doanh. Trong khi đó, nguồn tiền từ hoạt động tài chính, chủ yếu là vay mới, đang góp phần bù đắp khoảng thiếu hụt.
Đây là vấn đề cần được theo dõi, bởi việc duy trì thanh khoản dựa nhiều vào vốn vay sẽ khiến doanh nghiệp nhạy cảm hơn với biến động lãi suất, điều kiện tín dụng và khả năng tiếp cận nguồn vốn trong tương lai.
Cổ tức trả bằng lợi nhuận tích lũy
Đáng chú ý, trong bối cảnh dòng tiền kinh doanh âm sâu, Văn Phú mới đây vẫn triển khai phương án phát hành hơn 35,2 triệu cổ phiếu để trả cổ tức cho cổ đông theo tỷ lệ 10:1.
Theo tài liệu về phương án phát hành, nguồn vốn được sử dụng được lấy từ lợi nhuận sau thuế chưa phân phối tại ngày 31/12/2025, căn cứ theo báo cáo tài chính riêng năm 2025 đã kiểm toán của công ty. Tổng giá trị phát hành theo mệnh giá dự kiến là hơn 352 tỷ đồng.
Về bản chất, đây là hình thức phân phối lợi nhuận bằng cổ phiếu, không phải đợt phát hành nhằm huy động thêm tiền mặt. Doanh nghiệp sử dụng lợi nhuận tích lũy để chuyển thành vốn điều lệ, qua đó gia tăng quy mô vốn cổ phần mà không phải chi tiền mặt để thanh toán cổ tức cho cổ đông. Vì vậy, đợt phát hành này không tạo thêm nguồn tiền mới để bổ sung vốn lưu động hay thanh toán các khoản nợ vay.
Điểm cần lưu ý là nguồn phát hành được xác định từ lợi nhuận sau thuế chưa phân phối tại thời điểm cuối năm 2025, trong khi bức tranh dòng tiền 9 tháng năm 2026 cho thấy hoạt động kinh doanh đang tiêu thụ lượng tiền đáng kể.
Hai chỉ tiêu này phản ánh hai khía cạnh khác nhau của sức khỏe tài chính: lợi nhuận tích lũy trên sổ sách không đồng nghĩa với lượng tiền mặt doanh nghiệp đang nắm giữ hoặc có thể sử dụng ngay.
Nói cách khác, Văn Phú có thể sử dụng lợi nhuận tích lũy để trả cổ tức bằng cổ phiếu, nhưng điều đó không đồng nghĩa doanh nghiệp đã cải thiện được khả năng tạo tiền từ hoạt động kinh doanh. Trong khi đó, việc duy trì dòng tiền thông qua vay mới cũng khiến nghĩa vụ nợ và chi phí tài chính trở thành yếu tố cần theo dõi.
Với dư nợ vay tài chính hơn 7.600 tỷ đồng, dòng tiền kinh doanh âm trên 1.500 tỷ đồng và tiền cùng các khoản tương đương tiền cuối kỳ chỉ còn khoảng 465 tỷ đồng, bài toán đáng quan tâm của Văn Phú không nằm ở việc có đủ lợi nhuận tích lũy để chia cổ tức bằng cổ phiếu hay không, mà là khả năng chuyển hóa hàng tồn kho thành doanh thu, thu hồi tiền từ các dự án và tạo dòng tiền thực để đáp ứng nghĩa vụ tài chính trong thời gian tới.