Lợi nhuận ngân hàng tăng mạnh: Phía sau những con số nghìn tỷ là gì?


10 ngân hàng cập nhật kết quả kinh doanh 9 tháng, với tổng lợi nhuận trước thuế hơn 96.000 tỷ đồng
Trưa 26/10, 10 ngân hàng cập nhật kết quả kinh doanh 9 tháng, với tổng lợi nhuận trước thuế hơn 96.000 tỷ đồng. Tuy nhiên, giữa đà tăng trưởng mạnh của nhiều nhà băng, Saigonbank gây chú ý khi lợi nhuận giảm gần 75%.
Nguồn thu nào đang kéo lợi nhuận ngân hàng đi lên?
Bức tranh lợi nhuận ngân hàng 9 tháng đầu năm 2026 cho thấy nhiều nhà băng duy trì tốc độ tăng trưởng hai chữ số. VPBank ghi nhận lợi nhuận trước thuế hợp nhất gần 30.000 tỷ đồng, tăng gần 47% so với cùng kỳ năm trước. Techcombank đạt 28.900 tỷ đồng, tăng 23,7%; SHB ước đạt 14.300 tỷ đồng, tăng 17%; LPBank đạt 10.421 tỷ đồng, tăng gần 9%.
Ở nhóm ngân hàng quy mô nhỏ hơn, Vietbank ghi nhận lợi nhuận trước thuế riêng lẻ tạm tính 1.297 tỷ đồng, tăng 50%; ABBank đạt 4.301 tỷ đồng, trong khi Nam A Bank đạt hơn 4.700 tỷ đồng, cùng ghi nhận mức tăng trưởng tích cực.
Tuy nhiên, đặt các con số cạnh nhau cho thấy lợi nhuận tăng không đồng nghĩa với việc các ngân hàng đang hưởng lợi từ cùng một động lực. Có nhà băng tăng trưởng chủ yếu nhờ thu nhập lãi thuần, có ngân hàng ghi nhận đóng góp đáng kể từ dịch vụ và các hoạt động ngoài lãi, trong khi một số đơn vị đang mở rộng quy mô tín dụng và huy động với tốc độ cao.
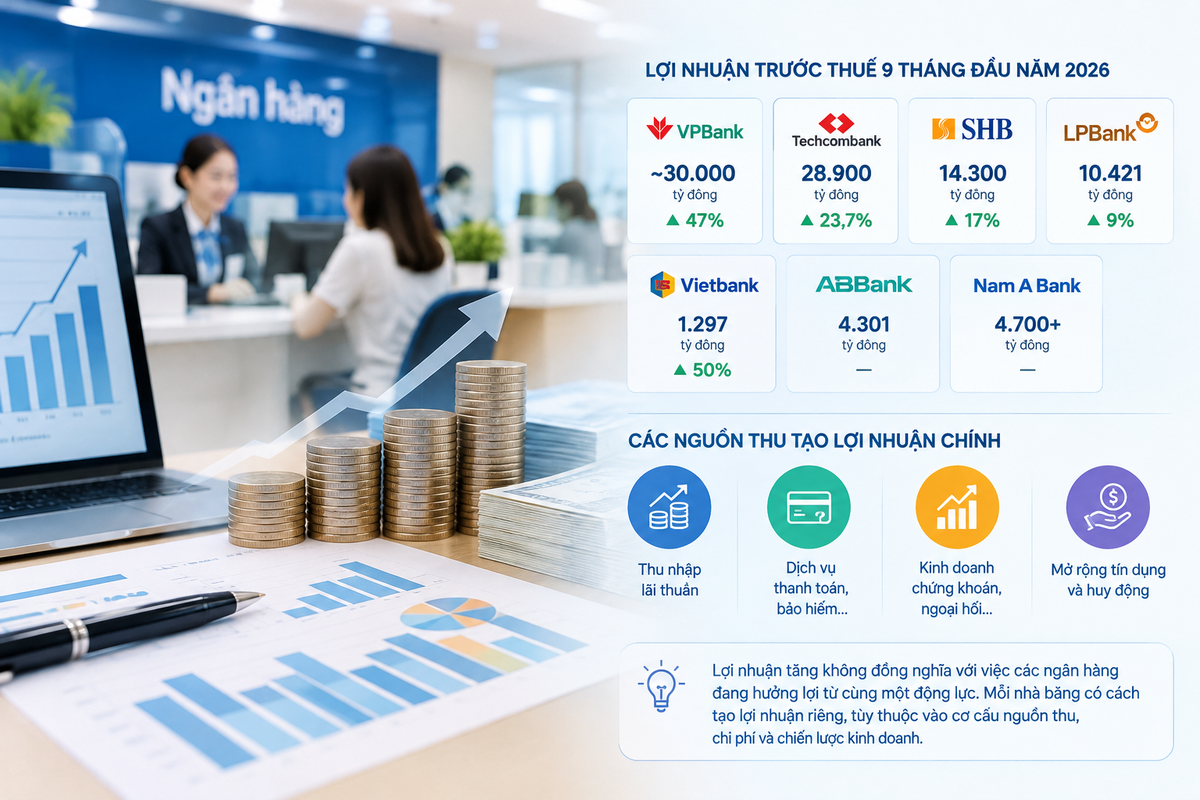
Lợi nhuận trước thế của một số ngân hàng thương mại trong 9 tháng đầu năm 2026
VPBank là một trường hợp đáng chú ý. Trong 9 tháng, thu nhập lãi thuần hợp nhất đạt gần 53.100 tỷ đồng, tăng 26,7%; lãi thuần từ hoạt động dịch vụ tăng 76,3%. Tổng thu nhập hoạt động đạt gần 65.500 tỷ đồng, tăng 25,3%, tạo nền tảng cho mức tăng gần 47% của lợi nhuận trước thuế.
Kết quả này cho thấy tăng trưởng không chỉ đến từ hoạt động cho vay mà còn có sự đóng góp của các dịch vụ thanh toán, bảo hiểm và ngân hàng đầu tư. Việc mở rộng nhiều nguồn thu có thể giúp ngân hàng giảm sự phụ thuộc vào một hoạt động kinh doanh duy nhất. Dù vậy, để đánh giá mức độ bền vững, vẫn cần xem xét đóng góp cụ thể của từng mảng, chi phí tạo ra doanh thu và diễn biến trích lập dự phòng.
Tại Techcombank, tổng thu nhập hoạt động 9 tháng đạt 45.200 tỷ đồng, tăng 17,1%, thấp hơn tốc độ tăng lợi nhuận trước thuế 23,7%. Chênh lệch này đặt ra câu hỏi về đóng góp của chi phí hoạt động, chi phí dự phòng và các yếu tố khác vào kết quả cuối cùng. Muốn xác định chính xác nguồn tạo ra mức tăng lợi nhuận, cần đối chiếu đầy đủ các khoản mục trong báo cáo tài chính, thay vì chỉ dựa vào tốc độ tăng của lợi nhuận.
Với LPBank, thu nhập ngoài lãi đạt 7.489 tỷ đồng, chiếm khoảng 39% tổng thu nhập hoạt động. Đây là tỷ trọng đáng chú ý, cho thấy các nguồn thu ngoài tín dụng đóng vai trò nhất định trong cơ cấu doanh thu của ngân hàng.
Tuy nhiên, thu nhập ngoài lãi không phải lúc nào cũng có chất lượng như nhau. Thu từ dịch vụ thường cần được xem xét về khả năng duy trì qua các kỳ, trong khi thu từ kinh doanh ngoại hối, chứng khoán hoặc các hoạt động khác có thể biến động theo thị trường. Việc đánh giá chất lượng lợi nhuận vì vậy cần nhìn vào cơ cấu cụ thể của nguồn thu, chứ không chỉ dừng ở tổng số.
Tín dụng mở rộng: Cơ hội tăng thu và sức ép quản trị rủi ro
Một điểm chung ở nhiều ngân hàng có lợi nhuận tăng trưởng tốt là quy mô hoạt động tiếp tục mở rộng. Nhưng tín dụng tăng nhanh cũng kéo theo yêu cầu cao hơn đối với quản trị rủi ro, cân đối nguồn vốn và chất lượng tài sản.
Tại VPBank, dư nợ cấp tín dụng riêng lẻ đạt khoảng 1,1 triệu tỷ đồng, tăng gần 30% so với cuối năm 2025. Tổng tài sản hợp nhất vượt 1,6 triệu tỷ đồng, tăng 27,8%. Quy mô tín dụng tăng giúp mở rộng cơ sở tạo thu nhập lãi, đồng thời đặt ra yêu cầu duy trì chất lượng khoản vay khi danh mục cho vay lớn dần.
Techcombank ghi nhận dư nợ tín dụng doanh nghiệp đạt 542.400 tỷ đồng, tăng 20% so với đầu năm. Ngân hàng cho biết mức tăng trưởng này chủ yếu đến từ hoạt động giải ngân cho các dự án hạ tầng quy mô lớn.
Ảnh minh hoạ
Dòng vốn vào hạ tầng có thể tạo thêm dư địa tăng trưởng tín dụng và thu nhập cho ngân hàng. Tuy nhiên, các khoản vay dự án thường cần được đánh giá theo tiến độ triển khai, khả năng tạo dòng tiền, nguồn trả nợ và thời gian thu hồi vốn. Tăng trưởng dư nợ tự thân chưa đủ để khẳng định hiệu quả kinh doanh nếu chưa xem xét lợi nhuận thực thu và mức độ rủi ro đi kèm.
Ở LPBank, dư nợ cho vay khách hàng tăng 23% so với cuối năm 2025, trong khi tiền gửi khách hàng và các nguồn vốn huy động trên thị trường 1 tăng 30%. Tốc độ huy động cao hơn tăng trưởng tín dụng trong kỳ có thể tạo thêm dư địa về nguồn vốn, nhưng chưa đủ để kết luận ngân hàng có thanh khoản dồi dào hay chi phí vốn giảm. Muốn đánh giá đầy đủ, cần xem xét cơ cấu kỳ hạn tiền gửi, lãi suất huy động, các nguồn vốn khác và khả năng cân đối dòng tiền.
Trường hợp Kienlongbank cũng đáng chú ý khi tiền gửi khách hàng đạt 81.827 tỷ đồng, tăng 13,6% so với đầu năm; riêng quý III tăng gần 7.900 tỷ đồng. Trong khi đó, dư nợ cho vay khách hàng đạt 78.465 tỷ đồng, tăng 9,6% từ đầu năm nhưng chỉ tăng 1,1% trong quý III.
Diễn biến này cho thấy tốc độ tăng huy động và cho vay có sự khác biệt trong quý gần nhất. Tuy nhiên, chưa thể chỉ từ hai chỉ tiêu này kết luận hiệu quả sử dụng vốn giảm. Cần tiếp tục theo dõi diễn biến tín dụng trong quý IV, chi phí huy động và khả năng chuyển nguồn vốn thành tài sản sinh lời.
Đáng lưu ý, tăng trưởng tín dụng chỉ thực sự tạo giá trị khi đi kèm khả năng thu hồi nợ và mức sinh lời phù hợp với rủi ro. Nếu ngân hàng phải tăng mạnh chi phí dự phòng hoặc giảm lãi suất cho vay để giữ khách hàng, lợi nhuận có thể chịu sức ép ngay cả khi dư nợ vẫn tăng.
Saigonbank giảm gần 75% lợi nhuận: Cảnh báo về sức ép chi phí và nguồn thu
Trái ngược với xu hướng tăng trưởng của nhiều nhà băng, Ngân hàng TMCP Sài Gòn Công thương (Saigonbank) ghi nhận lợi nhuận trước thuế gần 66 tỷ đồng trong 9 tháng đầu năm 2026, giảm gần 75% so với cùng kỳ và mới hoàn thành 21% kế hoạch lợi nhuận cả năm. Riêng quý III, lợi nhuận trước thuế đạt 17,8 tỷ đồng, giảm gần 80%.
Theo thông tin trong báo cáo tài chính được công bố, kết quả suy giảm chủ yếu liên quan đến sự đi xuống của các mảng dịch vụ và ngoại hối, trong khi chi phí hoạt động tăng mạnh. Lợi nhuận thuần từ hoạt động kinh doanh của ngân hàng giảm khoảng một phần ba so với cùng kỳ.
Điểm đáng chú ý ở đây không chỉ là mức giảm lợi nhuận, mà còn là khả năng tạo doanh thu và kiểm soát chi phí trong bối cảnh các nguồn thu ngoài lãi suy yếu. Khi thu nhập từ nhiều hoạt động cùng giảm, ngân hàng sẽ khó bù đắp nếu chi phí vận hành vẫn tăng.
Quy mô hoạt động của Saigonbank cũng có những dấu hiệu cần theo dõi. Tại ngày 30/6/2026, tổng tài sản đạt 35.373 tỷ đồng, gần như đi ngang so với cuối năm 2025. Dư nợ cho vay khách hàng giảm từ 21.972 tỷ đồng xuống 21.754 tỷ đồng, còn tiền gửi khách hàng giảm từ 26.326 tỷ đồng xuống 25.171 tỷ đồng.
Các số liệu này phản ánh quy mô cho vay và huy động chưa có sự mở rộng rõ rệt trong nửa đầu năm. Tuy nhiên, do mốc dữ liệu là ngày 30/6, chưa thể dùng chúng để kết luận xu hướng tín dụng và huy động trong toàn bộ 9 tháng.
Đối với Saigonbank, câu hỏi quan trọng trong thời gian tới là ngân hàng có thể phục hồi các nguồn thu chính, kiểm soát chi phí và cải thiện hiệu quả hoạt động đến đâu. Với mức thực hiện mới 21% kế hoạch lợi nhuận năm sau 9 tháng, áp lực hoàn thành mục tiêu cả năm là đáng kể.
Trường hợp này cũng cho thấy không thể đánh giá sức khỏe kinh doanh ngân hàng chỉ bằng quy mô tài sản hoặc mức tăng trưởng tín dụng. Khả năng chuyển hóa nguồn lực thành thu nhập, kiểm soát chi phí và duy trì nguồn thu ổn định mới là những yếu tố quyết định kết quả cuối cùng.
Lợi nhuận tăng chưa đủ để khẳng định sức khỏe ngân hàng
Một số ngân hàng quy mô vừa ghi nhận mức tăng trưởng lợi nhuận cao, nhưng các chỉ tiêu cần theo dõi vẫn có sự khác biệt.
ABBank đạt lợi nhuận trước thuế 4.301 tỷ đồng trong 9 tháng, hoàn thành gần 96% kế hoạch năm. Tổng thu nhập hoạt động đạt khoảng 7.803 tỷ đồng, tăng 48%, trong khi chi phí hoạt động tăng 21%. CIR giảm từ 33% xuống 27%, phản ánh chi phí hoạt động chiếm tỷ trọng thấp hơn trong thu nhập hoạt động.
Cùng với đó, ABBank báo cáo tỷ lệ nợ xấu ở mức 0,80% tại ngày 30/9/2026 và tỷ lệ an toàn vốn trên 12%. Đây là những chỉ tiêu tích cực theo số liệu ngân hàng công bố. Dù vậy, để đánh giá đầy đủ chất lượng tài sản, vẫn cần xem xét cơ cấu nợ xấu theo nhóm, diễn biến nợ nhóm 2, mức trích lập dự phòng và tỷ lệ bao phủ nợ xấu.
Tại PGBank, lợi nhuận trước thuế sau dự phòng đạt 630 tỷ đồng, tăng 27%. CASA tăng 32% so với cuối năm trước, trong khi tỷ lệ nợ xấu ở mức 2,46%. CASA tăng có thể giúp ngân hàng mở rộng nguồn tiền gửi không kỳ hạn, nhưng tác động thực tế đến chi phí vốn còn phụ thuộc vào quy mô CASA, lãi suất tiền gửi và cơ cấu nguồn vốn tổng thể.
Vietbank ghi nhận lợi nhuận trước thuế riêng lẻ tạm tính tăng 50%, trong đó thu nhập lãi thuần tăng 12%. Lãi từ chứng khoán đầu tư đạt 79 tỷ đồng, cao gấp khoảng 3,7 lần cùng kỳ; lãi kinh doanh ngoại hối đạt 99 tỷ đồng, tăng 30%.
Cơ cấu này cho thấy lợi nhuận của Vietbank được hỗ trợ bởi cả hoạt động tín dụng và một số nguồn thu ngoài lãi. Tuy nhiên, do phần tăng từ chứng khoán đầu tư được tính trên nền so sánh thấp hơn, cần theo dõi đóng góp của khoản mục này trong các quý tiếp theo để đánh giá mức độ duy trì.
Nam A Bank đạt hơn 4.700 tỷ đồng lợi nhuận trước thuế, tăng 25%. Ngân hàng công bố tỷ lệ nợ xấu trước CIC khoảng 1,5%, tỷ lệ nợ nhóm 2 ở mức 0,6% và tỷ lệ bao phủ nợ xấu tăng 12,6 điểm phần trăm so với cùng kỳ. Các chỉ tiêu này cung cấp thêm góc nhìn về chất lượng tín dụng, nhưng cần phân biệt rõ phạm vi và phương pháp tính khi so sánh với các ngân hàng khác.
Nhìn chung, các con số 9 tháng cho thấy nhiều ngân hàng đã tạo được nền lợi nhuận đáng kể trước quý cuối năm. Nhưng để xác định ngân hàng nào thực sự có nền tảng kinh doanh vững hơn, nhà đầu tư cần nhìn đồng thời vào tốc độ tăng trưởng thu nhập, cơ cấu nguồn thu, chi phí hoạt động, dự phòng rủi ro và chất lượng tài sản.
Lợi nhuận cao là kết quả quan trọng, nhưng chưa phải thước đo duy nhất. Một ngân hàng có lợi nhuận tăng nhanh nhờ nguồn thu ổn định, kiểm soát tốt chi phí và duy trì chất lượng tín dụng sẽ có nền tảng khác với ngân hàng phụ thuộc nhiều vào những khoản thu biến động hoặc tăng trưởng tín dụng nhanh nhưng tiềm ẩn rủi ro.
Với người gửi tiền, những chỉ tiêu về thanh khoản, an toàn vốn và chất lượng tài sản là các yếu tố đáng quan tâm bên cạnh lợi nhuận. Với cổ đông, vấn đề không chỉ là ngân hàng kiếm được bao nhiêu tiền trong 9 tháng, mà còn là khoản lợi nhuận đó được tạo ra bằng cách nào và có khả năng duy trì trong những kỳ tiếp theo hay không.