Coteccons thông qua kế hoạch tăng 34% lãi sau thuế năm tài chính 2027


Công ty cổ phần Xây dựng Coteccons. Ảnh: Phước Nguyên
Khoản phải thu khách hàng lên tới 15.326 tỷ đồng, trong khi Coteccons ghi nhận hơn 18.000 tỷ đồng từ các khoản phải trả người bán và tiền khách hàng ứng trước. Cùng với dư nợ vay gần 5.942 tỷ đồng và chi phí lãi vay tăng mạnh, những con số này đặt ra câu hỏi về khả năng cân đối dòng tiền và mức độ phụ thuộc vào nguồn vốn từ các đối tác của nhà thầu xây dựng này.
ĐHĐCĐ của Công ty cổ phần Xây dựng Coteccons (CTD) đã thông qua kế hoạch kinh doanh năm tài chính 2027 (từ 1/7/2026 - 30/6/2027) với doanh thu hợp nhất đạt 42.000 tỷ đồng và lợi nhuận sau thuế hợp nhất là 1.050 tỷ đồng.
Theo đó, đây là con số dự kiến tăng trưởng khá mạnh so với việc thực hiện năm 2026 của Coteccons. Cụ thể, Coteccons tăng 22% doanh thu và tăng 34% lãi sau thuế.
Về kết quả kinh doanh, theo báo cáo tài chính hợp nhất kiểm toán năm tài chính 2026 (kỳ báo cáo bắt đầu từ 30/6/2025 đến 30/6/2026), Coteccons ghi nhận doanh thu đạt 34.340 tỷ đồng, tăng mạnh 38% so với cùng kỳ năm trước.
Do giá vốn ghi nhận khá cao với 32.893 tỷ đồng, lãi sau thuế năm 2026 của Coteccons chỉ ghi nhận đạt 788 tỷ đồng. Đây là con số tăng khá mạnh 72% so với năm trước của Coteccons.
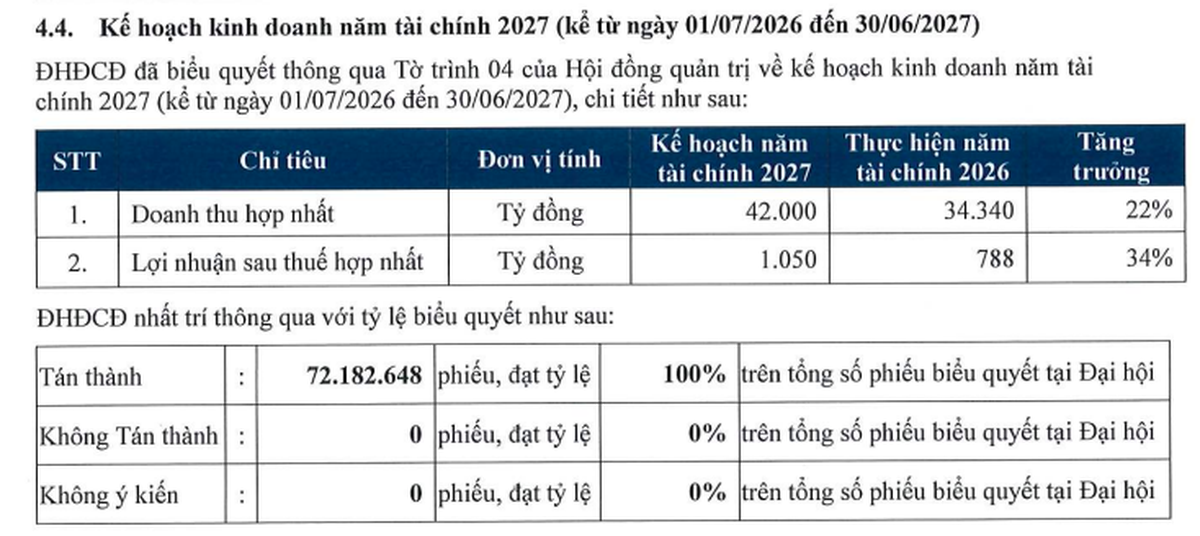
Kế hoạch kinh doanh của Coteccons trong năm 2027 được thông qua.
Vốn còn nằm trong các công trình
Kết thúc ngày 30/6/2026, phải thu ngắn hạn khách hàng của doanh nghiệp đạt 15.326 tỷ đồng. Đây là lượng vốn Coteccons chưa thu hồi được tại thời điểm lập báo cáo, trong khi doanh nghiệp vẫn phải duy trì nguồn lực tài chính để triển khai các dự án xây dựng.
Đối với đặc thù ngành xây dựng, doanh thu được ghi nhận không đồng nghĩa với việc tiền đã về tài khoản. Nhà thầu thường phải ứng trước chi phí vật liệu, nhân công, máy móc và thanh toán cho các nhà thầu phụ trong quá trình thi công, trong khi việc thu tiền phụ thuộc vào tiến độ nghiệm thu, thanh toán và quyết toán với chủ đầu tư.
Khi thời gian thu tiền kéo dài, doanh nghiệp phải duy trì một lượng vốn lưu động lớn để bảo đảm hoạt động không bị gián đoạn. Nếu nguồn tiền thu về không theo kịp tiến độ chi ra, nhu cầu tài trợ vốn từ các nguồn khác sẽ gia tăng.
Bên cạnh khoản phải thu khách hàng, hàng tồn kho của Coteccons cũng tăng đáng kể, từ khoảng 5.964 tỷ đồng lên 9.906 tỷ đồng. Mức tăng này cho thấy lượng vốn gắn với hàng tồn kho và chi phí sản xuất, kinh doanh dở dang lớn hơn so với cuối kỳ trước.
Đặt hai khoản mục cạnh nhau, tổng giá trị phải thu khách hàng và hàng tồn kho của Coteccons lên tới hơn 25.200 tỷ đồng. Đây là quy mô vốn đáng kể đang gắn với chu kỳ hoạt động kinh doanh.
Dù vậy, quy mô phải thu lớn cùng hàng tồn kho tăng mạnh cho thấy việc quản trị chu kỳ chuyển đổi vốn thành tiền có ý nghĩa đặc biệt quan trọng đối với Coteccons.
Dòng tiền kinh doanh dương, nhưng áp lực vốn vẫn hiện hữu
Một điểm tích cực là lưu chuyển tiền thuần từ hoạt động kinh doanh của Coteccons trong năm tài chính 2026 đã chuyển từ âm khoảng 1.153 tỷ đồng sang dương khoảng 829 tỷ đồng.
Sự cải thiện này cho thấy dòng tiền từ hoạt động kinh doanh đã có chuyển biến so với năm trước. Tuy nhiên, để đánh giá đầy đủ chất lượng dòng tiền, cần xem xét những yếu tố thực sự tạo ra sự cải thiện.
Trong hoạt động xây dựng, dòng tiền kinh doanh không chỉ phụ thuộc vào tiền thu từ khách hàng mà còn chịu tác động từ biến động khoản phải thu, hàng tồn kho, các khoản phải trả nhà cung cấp và tiền khách hàng ứng trước.
Nếu dòng tiền cải thiện nhờ thu hồi công nợ, doanh nghiệp có thể giảm lượng vốn bị giữ trong chu kỳ kinh doanh và hạn chế nhu cầu vay mới. Ngược lại, nếu dòng tiền dương chủ yếu đến từ việc gia tăng các khoản phải trả, áp lực thanh toán có thể được chuyển sang các kỳ sau.
Vì vậy, dòng tiền kinh doanh dương là tín hiệu tích cực, nhưng chưa đủ để khẳng định Coteccons đã giải quyết triệt để bài toán vốn lưu động. Điều cần theo dõi là doanh nghiệp có duy trì được dòng tiền dương trong những kỳ tiếp theo, đồng thời kiểm soát được tốc độ tăng của các khoản phải thu và hàng tồn kho hay không.
Coteccons ghi nhận tổng dư nợ vay năm 2026 đạt khoảng 5.942 tỷ đồng.
Nợ vay và chi phí lãi vay tăng mạnh
Trong bối cảnh một lượng vốn lớn gắn với các khoản phải thu và công trình dở dang, cơ cấu nguồn vốn của Coteccons cũng là vấn đề cần chú ý.
Theo các số liệu được công bố, dư nợ vay ngắn hạn của doanh nghiệp vào khoảng 4.401 tỷ đồng, trong khi dư nợ vay dài hạn khoảng 1.541 tỷ đồng. Tổng dư nợ vay theo hai nhóm này đạt khoảng 5.942 tỷ đồng.
Đáng chú ý, chi phí lãi vay trong năm tài chính 2026 tăng lên khoảng 351 tỷ đồng, so với khoảng 143 tỷ đồng của năm trước. Mức tăng này phản ánh áp lực chi phí vốn lớn hơn đối với hoạt động kinh doanh.
Việc sử dụng vốn vay không phải là bất thường đối với doanh nghiệp xây dựng có quy mô hoạt động lớn. Nguồn vốn tín dụng có thể giúp nhà thầu bảo đảm tiến độ thi công, thanh toán chi phí đầu vào và triển khai các hợp đồng trong thời gian chờ thu tiền từ chủ đầu tư.
Tuy nhiên, khi các khoản phải thu duy trì ở mức cao, doanh nghiệp phải đối mặt với rủi ro chênh lệch thời gian giữa thu và chi. Nghĩa vụ thanh toán tiền vay và lãi vay vẫn phát sinh theo lịch trình, trong khi thời điểm thu hồi công nợ có thể phụ thuộc vào tiến độ dự án và khả năng thanh toán của khách hàng.
Nếu thời gian thu tiền kéo dài, Coteccons có thể phải duy trì các khoản vay lâu hơn dự kiến, qua đó làm tăng chi phí tài chính và ảnh hưởng đến lợi nhuận.
Dù vậy, chưa thể khẳng định toàn bộ phần nợ vay gia tăng đều xuất phát từ việc khách hàng chiếm dụng vốn. Để xác định mối liên hệ này, cần đối chiếu biến động dư nợ qua từng kỳ, mục đích vay vốn và các dòng tiền phát sinh trong hoạt động đầu tư, kinh doanh.
Ảnh minh hoạ về Coteccons. Ảnh: baochinhphu
Vốn bị chiếm dụng lớn, phải trả đối tác hơn 18.000 tỷ đồng
Ở chiều ngược lại, Coteccons cũng đang tận dụng nguồn vốn từ các đối tác trong chuỗi hoạt động xây dựng để tài trợ cho nhu cầu vốn lưu động. Tại ngày 30/6/2026, doanh nghiệp ghi nhận khoản phải trả người bán ngắn hạn khoảng 9.010 tỷ đồng và người mua trả tiền trước ngắn hạn khoảng 9.029 tỷ đồng. Tổng hai khoản mục này lên tới hơn 18.000 tỷ đồng, phản ánh quy mô nguồn vốn hình thành từ quan hệ thanh toán với nhà cung cấp và khách hàng.
Trong đó, khoản phải trả người bán ngắn hạn cho thấy Coteccons chưa thanh toán toàn bộ giá trị hàng hóa, dịch vụ đã mua từ các nhà cung cấp và đối tác. Với đặc thù ngành xây dựng, việc thanh toán theo tiến độ hợp đồng là thông lệ phổ biến, giúp nhà thầu duy trì hoạt động mà không phải chi trả toàn bộ chi phí đầu vào ngay lập tức.
Tuy nhiên, xét dưới góc độ dòng tiền, nguồn vốn này cũng đồng nghĩa với việc Coteccons đang sử dụng một phần nguồn lực tài chính của các đối tác để phục vụ hoạt động kinh doanh của mình.
Đáng chú ý, khoản người mua trả tiền trước ngắn hạn lên tới 9.029 tỷ đồng cho thấy doanh nghiệp còn nhận được nguồn tiền ứng trước từ khách hàng. Đây là nguồn tài trợ có ý nghĩa đối với nhà thầu xây dựng. Bởi tiền ứng trước có thể hỗ trợ chi trả chi phí vật liệu, nhân công và triển khai các hạng mục công trình trước khi doanh nghiệp thu được tiền từ các đợt nghiệm thu tiếp theo.
Dù vậy, khoản tiền này không phải doanh thu đã thực hiện hoàn toàn, mà gắn với nghĩa vụ tiếp tục thi công, bàn giao công trình theo cam kết hợp đồng.
Như vậy, bên cạnh việc có 15.326 tỷ đồng nằm trong khoản phải thu khách hàng, Coteccons cũng đang sử dụng nguồn vốn từ nhà cung cấp và tiền ứng trước của khách hàng với tổng giá trị hơn 18.000 tỷ đồng. Điều này cho thấy hoạt động tài trợ vốn lưu động của doanh nghiệp có sự tham gia đáng kể của các đối tác trong chuỗi xây dựng, thay vì chỉ dựa vào vốn chủ sở hữu và tín dụng ngân hàng.
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm