Luật sư tư vấn phụ nữ khởi nghiệp kê khai doanh thu, kể cả khi chưa tới ngưỡng đóng thuế


Ảnh minh họa
Luật sư tư vấn rằng, khi chị em bắt đầu mở hộ kinh doanh khởi nghiệp, cần thực hiện đầy đủ nghĩa vụ thông báo, kê khai doanh thu với cơ quan thuế, kể cả khi doanh thu chưa đến ngưỡng phải nộp thuế.
Chị Nguyễn Thanh Thuỷ, ngụ tại phường An Lạc, TPHCM, sau khi tham gia lớp thiết kế và làm hoa lụa tại Nhà văn hoá Phụ nữ, đã tự mở mô hình kinh doanh nhỏ tại nhà được 2 tuần, chưa thực hiện các thủ tục mở hộ kinh doanh hoặc công ty.
Chị Thuỷ mong muốn luật sư giải đáp một số thắc mắc về thuế liên quan tới việc khởi nghiệp của mình.
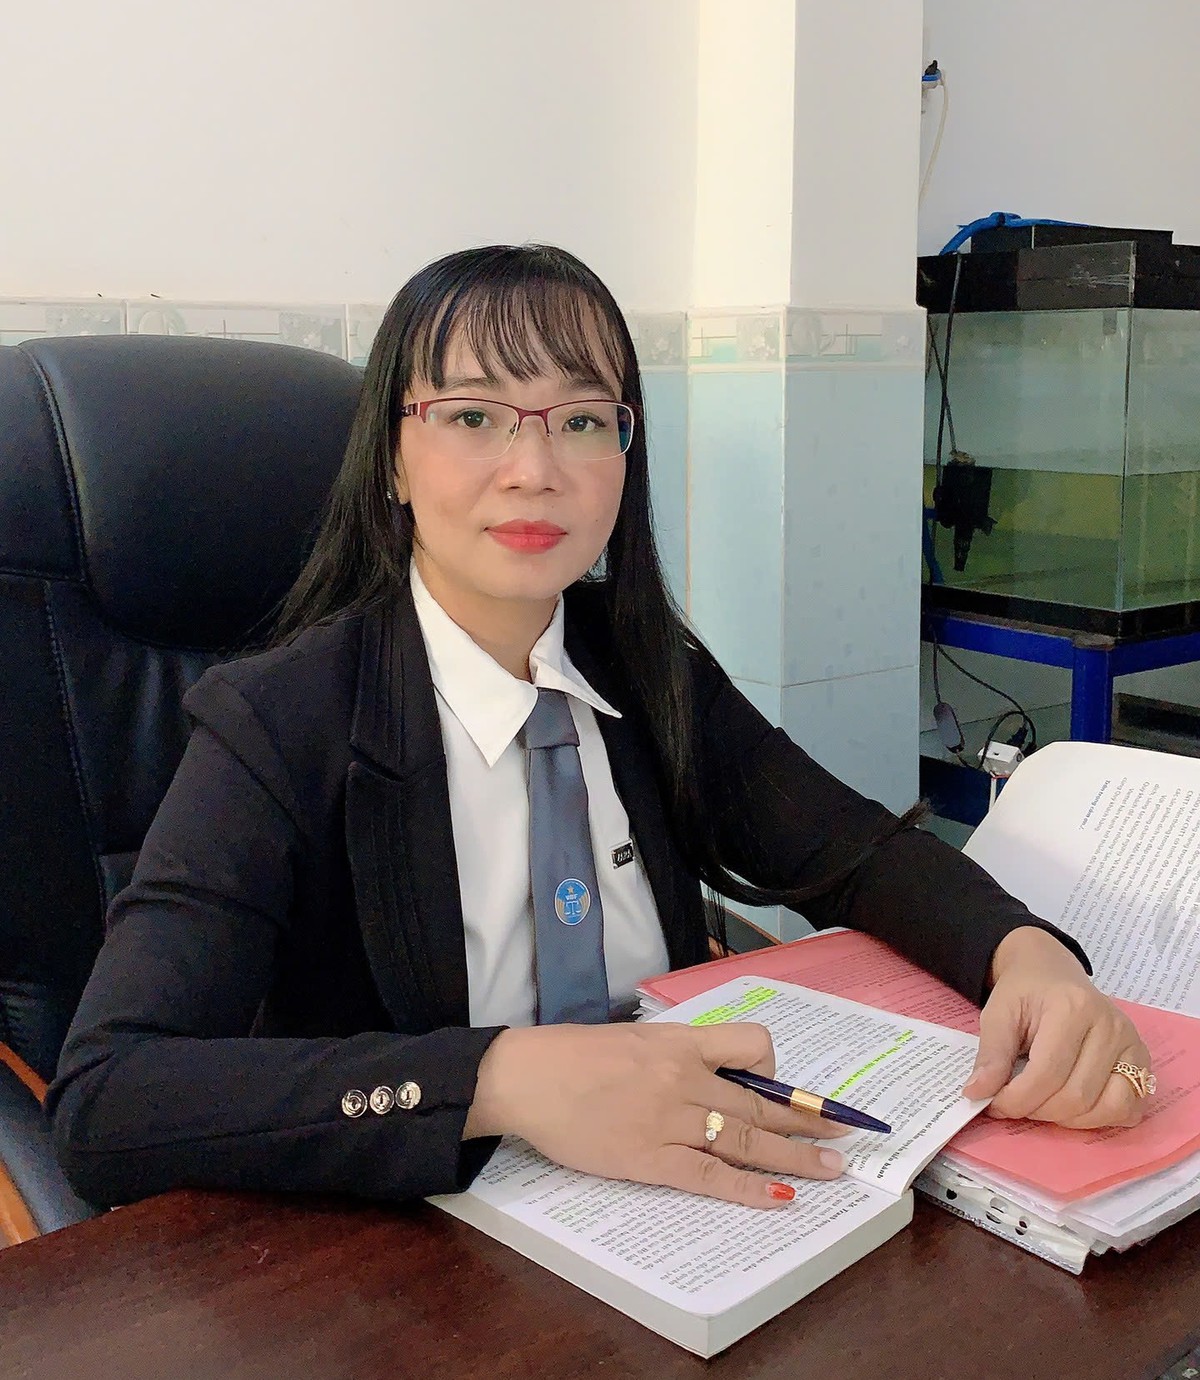
Luật sư Lương Thị Hoàng Yến. Ảnh: NVCC
Luật sư Lương Thị Hoàng Yến, Đoàn Luật sư TPHCM đã có những giải đáp cho chị Thủy liên quan nội dung này.
Chị Nguyễn Thanh Thuỷ: Thưa luật sư, nếu tôi muốn mở tại nhà ban đầu với mô hình nhỏ, chưa nghĩ tới việc mở hộ kinh doanh hoặc lớn hơn, thì có được hay không và tôi có phải đóng thuế hay không?
Luật sư Lương Thị Hoàng Yến: Nếu chị chỉ hoạt động thương mại nhỏ lẻ, thuộc trường hợp cá nhân kinh doanh thì không phải đăng ký kinh doanh và có thể không phải đăng ký hộ kinh doanh. Tuy nhiên, nếu chị thường xuyên thiết kế, sản xuất và bán hoa lụa nhằm mục đích kinh doanh thương mại lâu dài, có lợi nhuận cao thì chị nên đăng ký hộ kinh doanh để hoạt động ổn định và đúng quy định pháp luật.
Căn cứ pháp lý: + Điều 3, Điều 5 và Điều 6 Nghị định 39/2007/NĐ-CP về cá nhân hoạt động thương mại một cách độc lập, thường xuyên không phải đăng ký kinh doanh.
+ Khoản 2 Điều 79 Nghị định 01/2021/NĐ-CP quy định điều chỉnh, bổ sung 1 số điều tại Nghị định 39/2007 như sau: "Hộ gia đình sản xuất nông, lâm, ngư nghiệp, làm muối và những người bán hàng rong, quà vặt, buôn chuyến, kinh doanh lưu động, kinh doanh thời vụ, làm dịch vụ có thu nhập thấp không phải đăng ký hộ kinh doanh, trừ trường hợp kinh doanh các ngành, nghề đầu tư kinh doanh có điều kiện, UBND tỉnh, thành phố trực thuộc trung ương quy định mức thu nhập thấp áp dụng trên phạm vi địa phương"
- Về kê khai và nộp tiền thuế, kể từ năm 01/01/2026, hộ kinh doanh/cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống thuộc trường hợp không phải nộp thuế GTGT và thuế TNCN; tuy nhiên vẫn phải thực hiện nghĩa vụ thông báo/kê khai doanh thu theo quy định pháp luật.
Căn cứ pháp lý: + Điều 3, Điều 4 và các quy định liên quan của Nghị định 68/2026/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 141/2026/NĐ-CP. Nghị định 141/2026/NĐ-CP có hiệu lực từ 01/01/2026 và nâng ngưỡng doanh thu từ 500 triệu đồng lên 01 tỷ đồng.
Chị Nguyễn Thanh Thuỷ: Theo luật sư Hoàng Yến, tôi nên mở mô hình nào cho phù hợp với việc khởi nghiệp là thiết kế và làm hoa lụa, bán rộng rãi trên thị trường, để dễ dàng nhất trong việc đóng thuế?
Luật sư Lương Thị Hoàng Yến: Với tình hình của chị Thuỷ hiện nay, mới khởi nghiệp, quy mô nhỏ, sản xuất tại nhà và chưa có nhu cầu vay vốn hay huy động vốn thì chị có thể lựa chọn mô hình hộ kinh doanh để bắt đầu khởi nghiệp. Khi nào hoạt động kinh doanh phát triển tốt hơn, cần mở rộng hoạt động sản xuất, mở thêm cửa hàng, chi nhánh, tuyển thêm lao động, ký kết nhiều hợp đồng hoặc huy động thêm vốn góp thì chị có thể cân nhắc chuyển sang mô hình doanh nghiệp để kinh doanh.
Căn cứ pháp lý: + Quy định về đăng ký hộ kinh doanh tại Nghị định 168/2025/NĐ-CP về đăng ký doanh nghiệp.
- Về nghĩa vụ kê khai và nộp thuế: Khi hoạt động hộ/cá nhân kinh doanh, chị vẫn phari theo dõi doanh thu thực tế, thực hiện việc kê khai hoặc thông báo doanh thu và lưu giữ hoá đơn, chứng từ đầy đủ. Hiện nay, có nhiều quy định có lợi cho cá nhân kinh doanh và hộ kinh doanh như sau:
+ Theo khoản 6 Điều 10 Nghị quyết 198/2025/QH15, hộ, cá nhân kinh doanh không áp dụng phương pháp khoán thuế từ ngày 01/01/2026 mà thực hiện nghĩa vụ kê khai/thông báo doanh thu về cho cơ quan quản lý thuế (kê khai theo doanh thu, chi phí thực tế).
+ Khoản 7 Điều 10 Nghị quyết 198/2025/QH15, chấm dứt việc thu, nộp lệ phí môn bài từ ngày 01/01/2026, áp dụng cho cả doanh nghiệp và hộ, cá nhân kinh doanh.
+ Doanh thu từ 1 tỉ đồng/năm trở xuống không phải nộp thuế GTGT và TNCN từ hoạt động kinh doanh.
+ Doanh thu năm trên 1 tỉ đồng: phát sinh nghĩa vụ kê khai thuế theo phương pháp kê khai theo tỉ lệ hoặc thu nhập tính thuế tương ứng với quy mô và loại hình hoạt động cụ thể.
Trường hợp hộ, cá nhân kinh doanh tự xác định doanh thu năm từ 1 tỉ đồng trở xuống nhưng trước đó đã kê khai, nộp thuế theo ngưỡng cũ (500 triệu đồng) thì được xử lý bù trừ hoặc hoàn trả số thuế đã nộp thừa theo Điều 12 Nghị định 68/2026/NĐ-CP.
Chị Nguyễn Thanh Thuỷ: Nghĩa vụ đóng thuế của tôi sau khi đăng ký kinh doanh có phải thực hiện ngay lập tức hay không, vì tôi lo ngại công việc còn ít, chưa có nhiều lợi nhuận?
Luật sư Lương Thị Hoàng Yến: Sau khi đăng ký hộ kinh doanh thì chị nên truy cập vào Etax Mobile hoặc đến cơ quan quản lý thuế để kê khai/thông báo doanh thu thực tế. Nghĩa vụ thuế của chị sẽ được xác định căn cứ vào doanh thu thực tế chị nhận được, bao gồm tiền mặt và cả tài khoản ngân hàng. Đóng thuế hay không còn phụ thuộc vào doanh thu thực tế.
Cần lưu ý: 01 tỷ đồng là tính trên doanh thu(tổng hoá đơn bán ra hoặc giá hàng hoá bán ra), không phải lợi nhuận, không trừ bất cứ chi phí hay hàng hoá mua vào nào.
Căn cứ pháp lý: Điều 3, Điều 4, Điều 8 và Điều 9 Nghị định 68/2026/NĐ-CP, được sửa đổi bởi Nghị định 141/2026/NĐ-CP; Văn bản hợp nhất số 25/2026/VBHN-BTC về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
Tôi nhắc lại phần nộp thuế để chị có thể hiểu rõ hơn là:
Nâng mức miễn thuế lên 1 tỷ đồng/năm: Doanh thu từ 1 tỷ trở xuống được miễn hoàn toàn thuế GTGT và TNCN. Mốc doanh thu 3 tỷ đồng/năm: Giảm 30% thuế TNCN: Áp dụng cho hộ kinh doanh có doanh thu dưới 10 tỷ đồng/năm trong hai năm 2026 và 2027.
- Dưới 3 tỷ (Từ 1 - 3 tỷ): Thuế TNCN được chọn nộp theo tỷ lệ % doanh thu hoặc 15% trên lợi nhuận. Sổ sách đơn giản, khai thuế theo Quý.
- Trên 3 tỷ: Bắt buộc đóng thuế TNCN 17% trên lợi nhuận thực tế. Phải lưu trữ đầy đủ hóa đơn, chứng từ chi phí đầu vào giống như doanh nghiệp.
Theo tôi chị cần thực hiện:
- Nếu xác định làm và bán hoa lụa thường xuyên thì nên đăng ký hộ kinh doanh.
- Theo dõi doanh thu ngay từ khi bắt đầu kinh doanh và lưu giữ chứng từ mua nguyên vật liệu, bán hàng, chi phí liên quan.
- Thực hiện đầy đủ nghĩa vụ thông báo/kê khai doanh thu với cơ quan thuế, kể cả khi doanh thu chưa đến ngưỡng phải nộp thuế.
- Khi doanh thu và quy mô kinh doanh tăng lên, chị có thể đánh giá việc chuyển sang mô hình doanh nghiệp.
Chị Nguyễn Thanh Thuỷ: Xin trân trọng cảm ơn luật sư Lương Thị Hoàng Yến!