Thanh khoản bất động sản chậm, ngân hàng và người mua nhà chịu tác động thế nào?


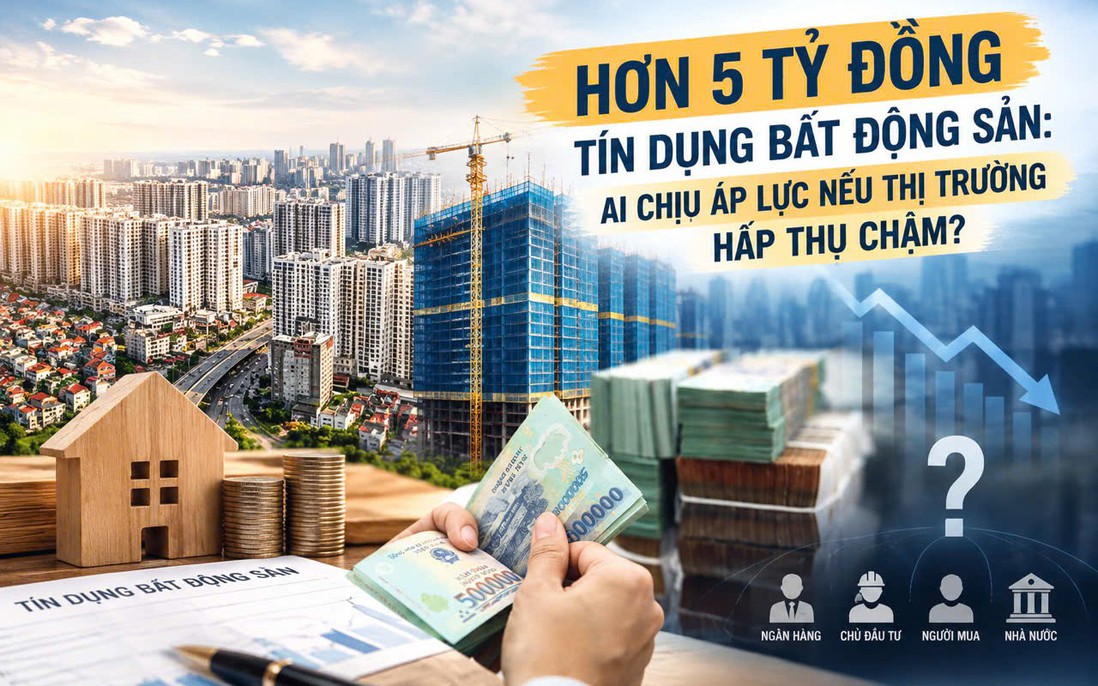
Khả năng hấp thụ quyết định tốc độ quay vòng dòng vốn.
Dư nợ cấp tín dụng đối với lĩnh vực bất động sản đã vượt 5,1 triệu tỷ đồng vào cuối tháng 6/2026, tăng 8,3% so với cuối năm 2025; trong khi nợ xấu lĩnh vực này tăng 10,5%. Cùng lúc, giao dịch quý II giảm, tồn kho tăng và hơn 250.000 tỷ đồng trái phiếu doanh nghiệp sẽ đáo hạn trong 12 tháng tới. Nếu tốc độ hấp thụ không theo kịp dòng vốn, áp lực có thể gia tăng đối với doanh nghiệp, ngân hàng và người vay.
Cần thời gian cho dòng tiền trở về
Đến cuối tháng 6/2026, dư nợ cấp tín dụng đối với lĩnh vực bất động sản đạt khoảng 5,146 triệu tỷ đồng, tăng 8,3% so với cuối năm 2025 và chiếm 25,5% tổng dư nợ tín dụng của nền kinh tế. Đáng chú ý, 94% dư nợ bất động sản là các khoản vay trung và dài hạn, tăng 8,1%, trong khi nợ xấu lĩnh vực này tăng 10,5%.
Quy mô tín dụng lớn cho thấy ngân hàng tiếp tục là nguồn vốn quan trọng của thị trường bất động sản. Tuy nhiên, bất động sản có đặc thù thu hồi vốn dài: từ giải ngân, xây dựng đến bán hàng và thu tiền có thể kéo dài nhiều năm. Vì vậy, tín dụng tăng không đồng nghĩa dòng tiền trả nợ sẽ quay về ngay.
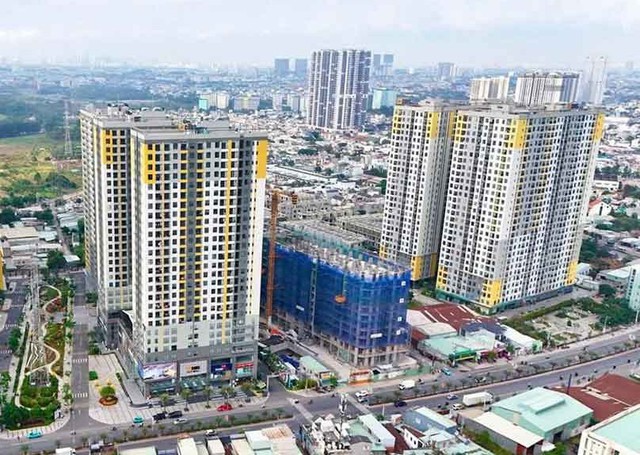
Dòng vốn tăng, nhưng tốc độ hấp thụ quyết định khả năng thu hồi vốn.
Rủi ro xuất hiện khi tốc độ bán hàng chậm hơn dự kiến. Theo Bộ Xây dựng, quý II/2026 có khoảng 100.005 giao dịch bất động sản thành công, chỉ bằng 71,5% quý I và 63,7% cùng kỳ năm 2025. Trong khi đó, tồn kho tại 25/34 địa phương báo cáo khoảng 39.284 căn/nền; riêng chung cư tăng 22,2%, nhà ở riêng lẻ tăng 46,4% và đất nền tăng 25,4% so với quý I.
Như vậy, thị trường đang có một khoảng cách đáng chú ý: vốn tiếp tục được đưa vào, nguồn cung cải thiện nhưng giao dịch chưa tăng tương ứng. Khi đó, câu hỏi không chỉ là doanh nghiệp có vay được vốn hay không, mà là vốn vay sẽ được chuyển thành dòng tiền trả nợ bằng cách nào.
TS. Nguyễn Văn Đính, Chủ tịch Hội môi giới bất động sản Việt Nam, nhận định: Điểm đáng chú ý của thị trường trong giai đoạn tới nằm ở sự thay đổi cán cân cung - cầu. Việc nhiều dự án được tháo gỡ vướng mắc pháp lý và tái khởi động sẽ giúp nguồn cung cải thiện, qua đó tạo môi trường cạnh tranh thực chất hơn giữa các chủ đầu tư. Khi nguồn cung tăng nhưng giao dịch chưa tăng tương ứng, khả năng hấp thụ trở thành yếu tố quyết định tốc độ thu hồi vốn và khả năng trả nợ của doanh nghiệp.
Doanh nghiệp đối mặt áp lực lớn từ dòng tiền
Với doanh nghiệp bất động sản, vốn vay giúp dự án tiếp tục triển khai nhưng đồng thời tạo nghĩa vụ trả lãi và gốc. Khi bán hàng thuận lợi, tiền khách hàng về sẽ được dùng để thanh toán chi phí xây dựng, ngân hàng, trái phiếu và các nghĩa vụ tài chính khác. Nếu thanh khoản chậm, vòng quay này kéo dài.
Một căn hộ chưa bán được không đồng nghĩa doanh nghiệp mất tài sản, nhưng tài sản chưa bán được cũng chưa tạo ra dòng tiền. Vì vậy, giá trị tài sản và khả năng tạo dòng tiền không phải lúc nào cũng đi cùng nhau.
Nguồn cung đang được cải thiện. Quý II/2026 có 113 dự án nhà ở thương mại được cấp phép mới với khoảng 103.205 căn; 131 dự án với khoảng 59.073 căn đủ điều kiện bán nhà ở hình thành trong tương lai. Nhưng nguồn cung tăng cũng đồng nghĩa nhu cầu vốn lớn hơn và áp lực tiêu thụ cần được theo dõi sát.
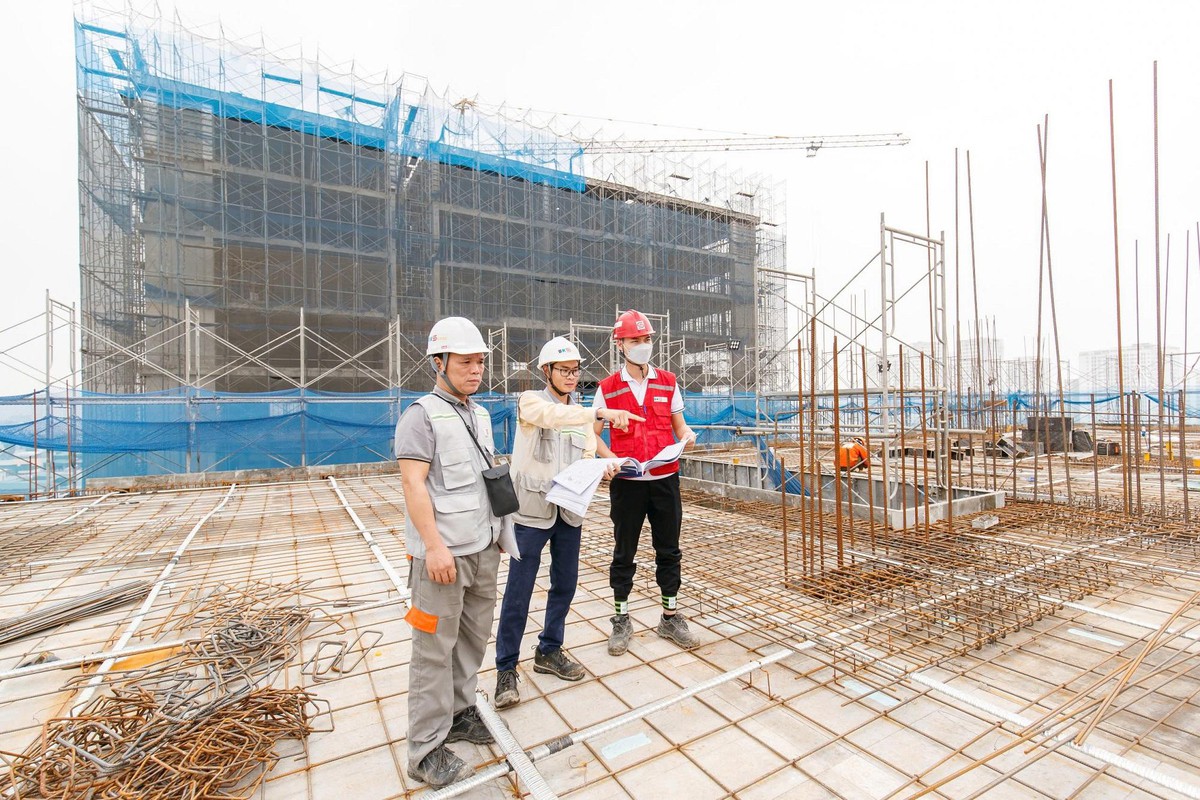
Dự án cần vốn dài, trong khi dòng tiền bán hàng có thể về chậm.
Trong khi đó, mặt bằng lãi suất cho vay bất động sản phổ biến 12-14%/năm, một số khoản vay thả nổi có thể lên 15-16%/năm. Nếu thời gian bán hàng kéo dài, chi phí lãi vay tiếp tục tích lũy. Với doanh nghiệp còn có trái phiếu đến hạn, sức ép dòng tiền càng lớn.
Theo dữ liệu VIS Rating được Bộ Tài chính dẫn lại, khoảng 253.000 tỷ đồng trái phiếu doanh nghiệp dự kiến đáo hạn trong 12 tháng tới, riêng 4 tháng cuối năm 2026 khoảng 95.000 tỷ đồng. Tháng 8/2026, lãi suất coupon bình quân trái phiếu bất động sản phát hành mới khoảng 12,2%/năm.
Với doanh nghiệp có dòng tiền bán hàng tốt, vốn mới có thể giúp hoàn thành dự án và tạo doanh thu. Nhưng với doanh nghiệp phụ thuộc nhiều vào vay nợ trong khi bán hàng chậm, vốn mới có thể chỉ kéo dài thời gian xử lý nghĩa vụ tài chính.
Ngân hàng và người mua nhà cùng chịu tác động
Đối với ngân hàng, một khoản vay bất động sản không lập tức trở thành nợ xấu khi giao dịch thị trường giảm. Doanh nghiệp có thể vẫn trả lãi đúng hạn hoặc sử dụng các nguồn tiền khác để duy trì nghĩa vụ nhưng nếu tình trạng kéo dài thì sẽ là vấn đề đối. Vì vậy, nợ xấu thường có độ trễ so với thời điểm thị trường bắt đầu suy yếu.
Con số nợ xấu bất động sản tăng 10,5% trong nửa đầu năm vì thế cần được đặt cạnh tốc độ tăng tín dụng và thanh khoản thị trường. Nếu bán hàng phục hồi, khoản vay vẫn có thể được trả đúng hạn. Ngược lại, nếu thời gian tiêu thụ kéo dài, dòng tiền doanh nghiệp suy giảm và trái phiếu đồng thời đến hạn, áp lực có thể chuyển sang ngân hàng.
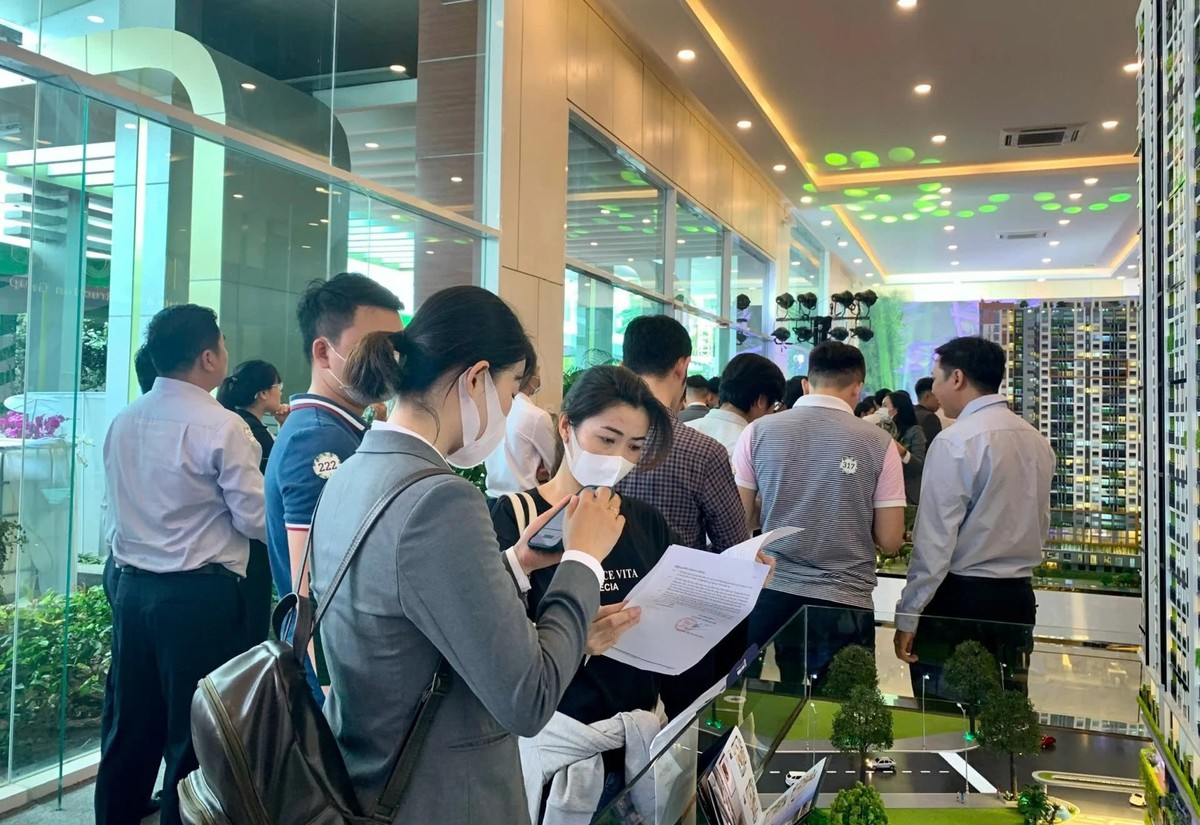
Ngân hàng không chỉ phải theo dõi khoản nợ mà còn phải đánh giá tài sản bảo đảm, dòng tiền dự án, tiến độ bán hàng và khả năng trả nợ thực tế. NHNN cũng lưu ý 94% dư nợ bất động sản là trung và dài hạn, trong khi nguồn vốn của tổ chức tín dụng có tỷ trọng đáng kể ở kỳ hạn ngắn, tạo ra yêu cầu kiểm soát rủi ro kỳ hạn.
Ở phía người mua, tín dụng giúp người có nhu cầu ở thực tiếp cận nhà ở sớm hơn, nhưng cũng làm tăng nghĩa vụ trả nợ dài hạn. Quý II/2026, giá căn hộ thứ cấp bình quân khoảng 123 triệu đồng/m² tại Hà Nội và 108 triệu đồng/m² tại TPHCM. Khi mặt bằng giá vẫn cao, câu hỏi quan trọng không chỉ là ngân hàng cho vay bao nhiêu mà là thu nhập của người mua có đủ sức gánh khoản trả nợ hàng tháng hay không.
Dòng vốn nên được phân bổ vào đâu?
Điểm đáng chú ý của tín dụng bất động sản là rủi ro có thể không xuất hiện ngay khi khoản vay tăng lên. Khoản vay hôm nay có thể chỉ bộc lộ vấn đề sau nhiều tháng, khi dự án bước vào giai đoạn bán hàng, doanh nghiệp phải trả nợ hoặc trái phiếu đến hạn.
Trong quý II/2026, nguồn cung tiếp tục cải thiện với 1.735 dự án đang triển khai, khoảng 878.589 căn, lô/nền; 113 dự án nhà ở thương mại được cấp phép mới và 131 dự án đủ điều kiện bán nhà ở hình thành trong tương lai. Nhưng giao dịch giảm và tồn kho tăng.
Vì vậy, 12-24 tháng tới sẽ là giai đoạn kiểm chứng chất lượng dòng tín dụng đã giải ngân. Nếu nguồn cung được hấp thụ tốt, doanh nghiệp thu tiền bán hàng, trả được ngân hàng và trái phiếu đúng hạn, tín dụng sẽ tạo vòng quay vốn lành mạnh. Ngược lại, nếu sản phẩm hoàn thành tăng nhanh hơn sức mua, tồn kho kéo dài và doanh nghiệp phải vay mới để xử lý nghĩa vụ cũ, áp lực có thể tích tụ trên bảng cân đối doanh nghiệp rồi lan sang ngân hàng.
Theo VARS IRE, vấn đề không đơn thuần nằm ở việc "siết" hay "mở" tín dụng, mà ở việc dòng vốn được phân bổ vào đâu, phục vụ mục đích gì và đi kèm mức độ rủi ro nào. Vốn cần được ưu tiên cho các dự án đủ pháp lý, có khả năng hoàn thành, tạo thêm nguồn cung và đáp ứng nhu cầu thực; trong khi dòng vốn phục vụ đầu cơ hoặc kéo dài những dự án không còn khả năng phục hồi cần được kiểm soát phù hợp.
Trong bối cảnh hơn 250.000 tỷ đồng trái phiếu doanh nghiệp dự kiến đáo hạn trong 12 tháng tới, khả năng tạo dòng tiền càng trở thành yếu tố quyết định. Với doanh nghiệp, đó là tốc độ bán hàng và khả năng trả nợ. Với ngân hàng, đó là chất lượng tài sản và cân đối nguồn vốn. Với người mua nhà, đó là mức đòn bẩy và khả năng trả nợ dài hạn.
Câu chuyện của tín dụng bất động sản không còn đơn thuần là "có đủ vốn hay không", mà là "vốn có quay được thành dòng tiền hay không". Đây mới là phép thử quan trọng đối với sức khỏe thực sự của thị trường sau giai đoạn tín dụng tăng mạnh.
- Tham khảo thêm
- Tham khảo thêm