Tín dụng bất động sản tăng mạnh


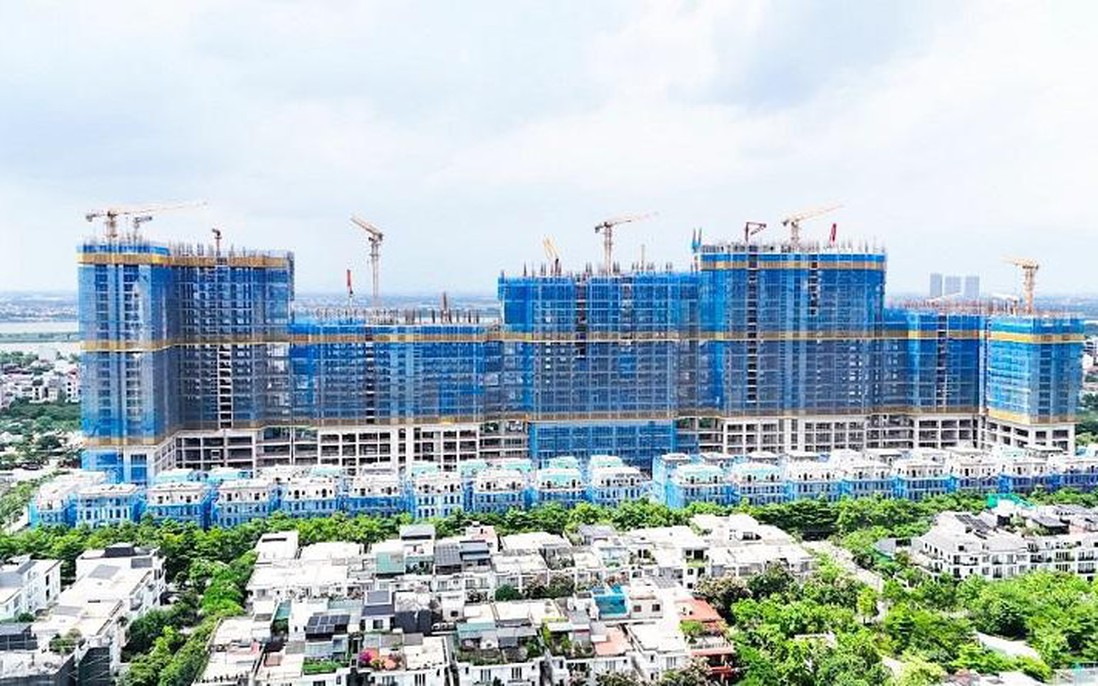
Hơn 1,3 triệu tỷ đồng dư nợ cho vay kinh doanh bất động sản tại nhóm ngân hàng
Hơn 1,3 triệu tỷ đồng dư nợ cho vay kinh doanh bất động sản tại nhóm ngân hàng có thuyết minh đã tăng khoảng 33% chỉ sau 6 tháng. Cùng lúc, tín dụng bất động sản toàn hệ thống đạt 5.146 triệu tỷ đồng. Tuy nhiên, trong quý II/2026, giao dịch bất động sản thành công chỉ bằng 71,5% so với quý I/2026.
Hơn 1/4 dư nợ tín dụng là cho vay bất động sản
Theo Ngân hàng Nhà nước (NHNN), tính đến cuối tháng 6/2026, dư nợ tín dụng đối với lĩnh vực bất động sản đạt 5.146 triệu tỷ đồng, tăng 8,3% so với cuối năm 2025 và chiếm 25,5% tổng dư nợ tín dụng đối với nền kinh tế. Trong đó, cho vay trung và dài hạn chiếm tới 94% dư nợ BĐS, tăng 8,1% so với cuối năm 2025; nợ xấu lĩnh vực này tăng 10,5%.
NHNN đánh giá tỷ trọng lớn của các khoản vay trung và dài hạn trong tín dụng BĐS tiềm ẩn rủi ro mất cân đối kỳ hạn, trong bối cảnh nguồn vốn huy động của các tổ chức tín dụng có tỷ trọng đáng kể ở kỳ hạn ngắn. Khi thị trường BĐS biến động, giá trị tài sản bảo đảm có thể giảm, qua đó ảnh hưởng đến khả năng thu hồi nợ của ngân hàng.
Cùng với đó, NHNN yêu cầu các tổ chức tín dụng tiếp tục kiểm soát chặt tín dụng đối với lĩnh vực BĐS, đồng thời chủ động điều tiết dòng vốn vào những phân khúc phù hợp với chủ trương, chính sách của Nhà nước.
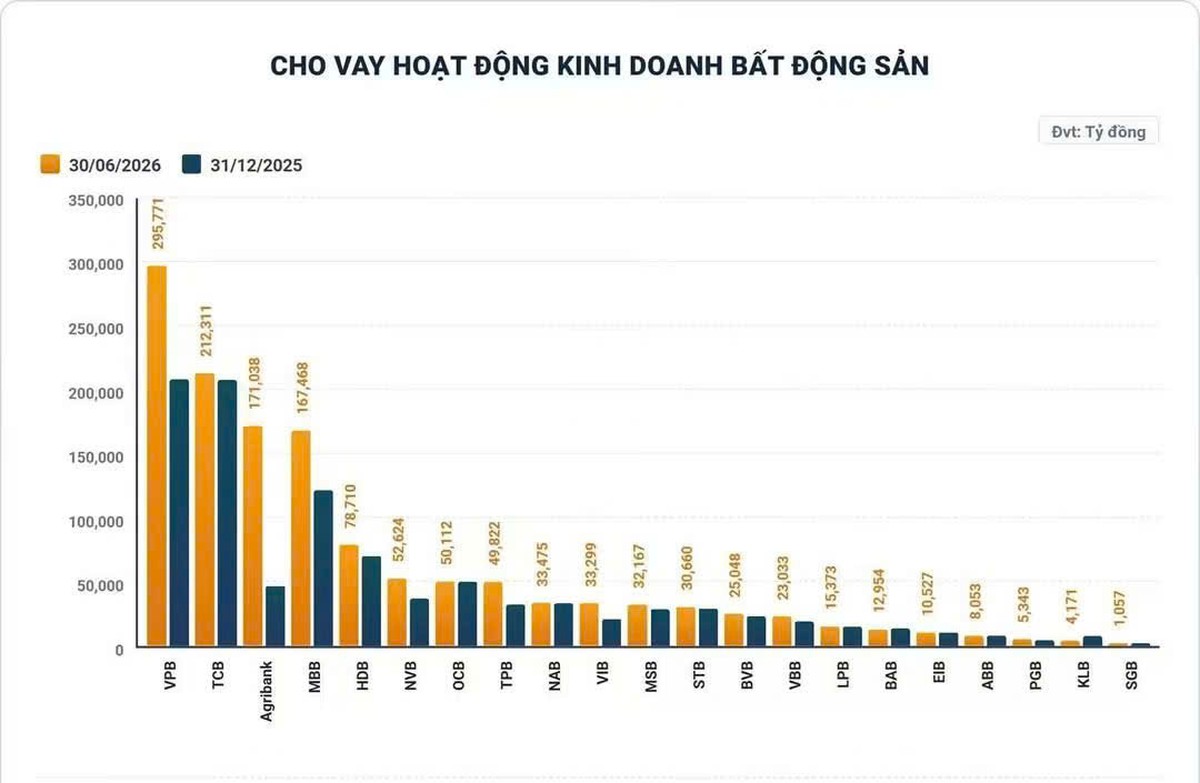
Theo số liệu tổng hợp từ báo cáo tài chính của 21 ngân hàng, đến ngày 30/6/2026, có 16 ngân hàng tăng dư nợ cho vay hoạt động kinh doanh BĐS so với đầu năm. Tổng dư nợ của nhóm này đạt hơn 1,31 triệu tỷ đồng, tăng khoảng 33%.
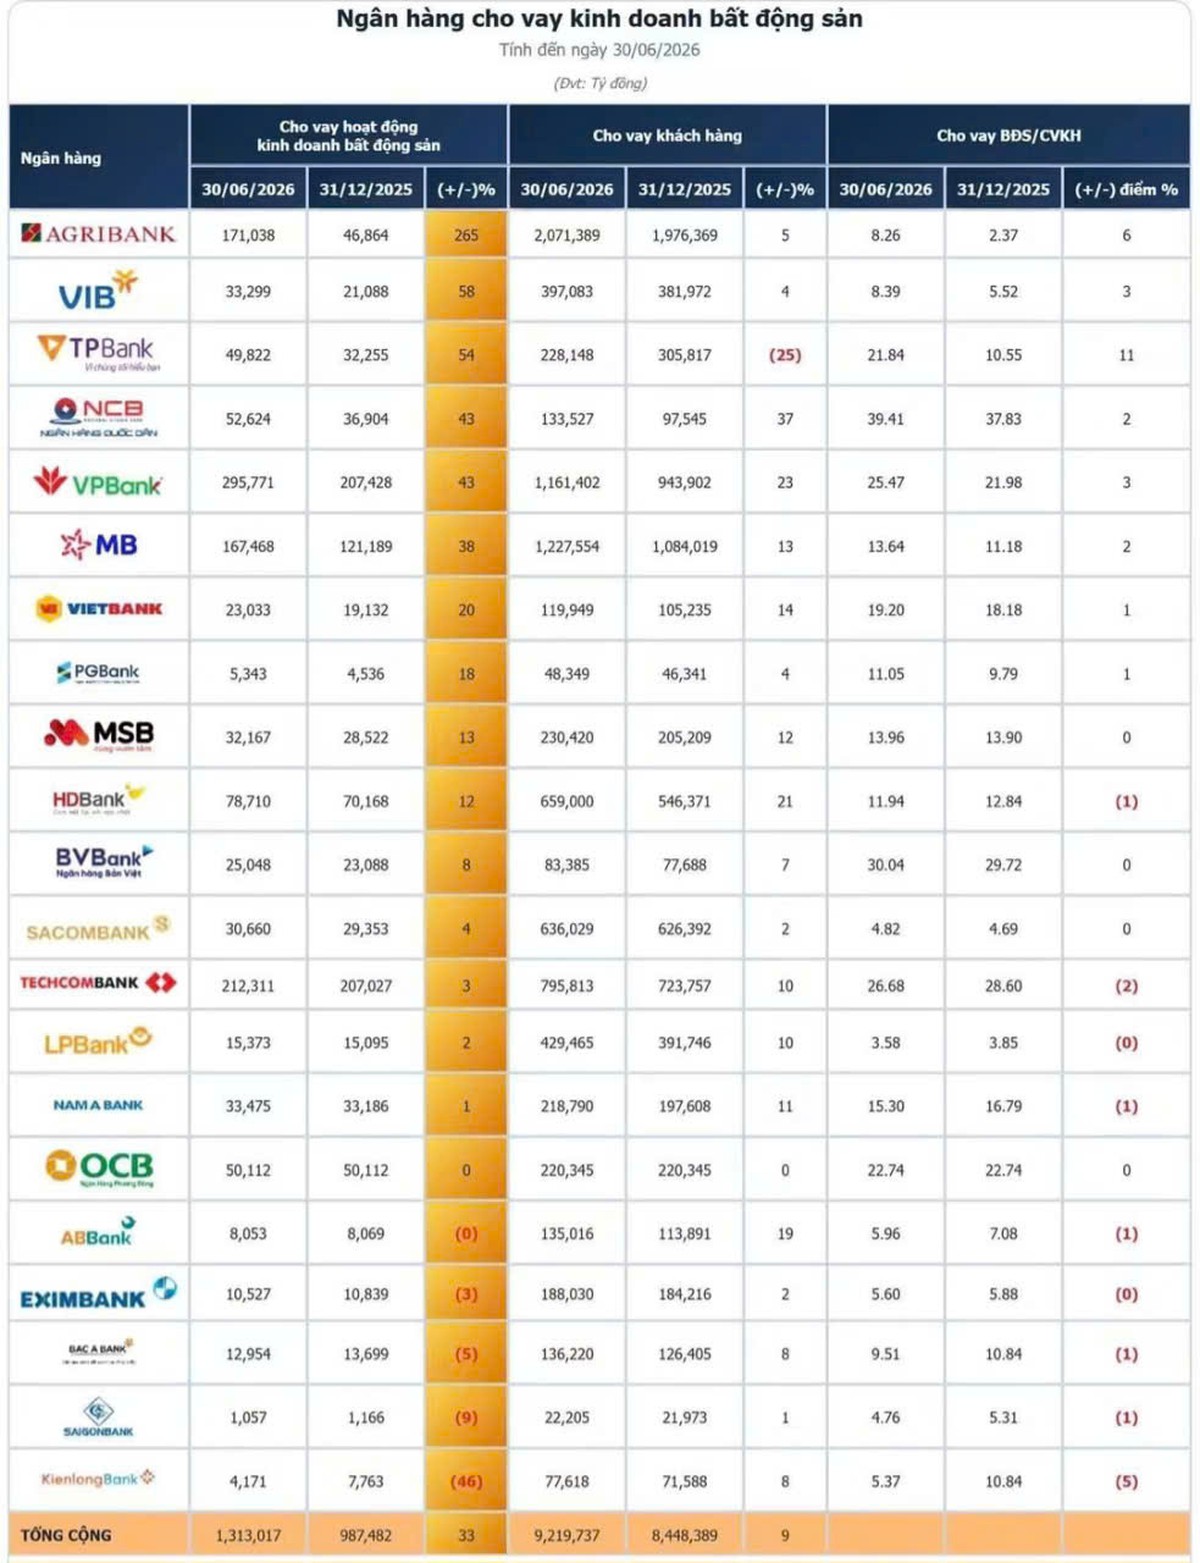
VPBank dẫn đầu với 295.771 tỷ đồng cho vay hoạt động kinh doanh BĐS, tăng 43% so với đầu năm. Ngân hàng này còn có 142.807 tỷ đồng cho vay cá nhân mua nhà để ở, tăng 10%.
Techcombank ghi nhận 212.311 tỷ đồng, tăng 3%, trong khi Agribank có 171.038 tỷ đồng, tăng rất mạnh so với đầu năm. Ở chiều ngược lại, KienlongBank và Saigonbank giảm cho vay hoạt động kinh doanh BĐS lần lượt 46% và 9%, xuống còn 4.171 tỷ đồng và 1.057 tỷ đồng.
Những con số này cho thấy dòng vốn BĐS không tăng đồng đều giữa các ngân hàng mà đang có sự phân hóa đáng kể. Một số nhà băng đẩy mạnh tín dụng, trong khi một số khác thu hẹp dư nợ. Đây cũng có thể là dấu hiệu cho thấy khẩu vị rủi ro và chiến lược lựa chọn khách hàng, dự án của từng ngân hàng đang khác nhau.
Điều đáng chú ý hơn nằm ở mối quan hệ giữa tốc độ tăng tín dụng và khả năng hấp thụ của thị trường.
Giao dịch bất động sản chậm lại, hàng tồn kho tăng
Bộ Xây dựng cho biết trong quý II/2026 có 113 dự án nhà ở thương mại được cấp phép mới với quy mô 103.205 căn, tăng 194,8% so với quý I và hơn 3 lần cùng kỳ năm 2025. Đồng thời, 131 dự án với 59.073 căn đủ điều kiện bán nhà ở hình thành trong tương lai. Nguồn cung vì vậy đang được khơi thông mạnh hơn sau thời gian dài chịu tác động bởi các vướng mắc pháp lý.
Tuy nhiên, thanh khoản chưa tăng cùng nhịp. Trong quý II có khoảng 100.005 giao dịch BĐS thành công, chỉ bằng 71,5% quý I/2026. Báo cáo của Bộ Xây dựng cũng cho thấy tồn kho tại 25/34 địa phương báo cáo tăng nhẹ, cơ bản ổn định.
Đây chính là điểm cần theo dõi: nguồn cung và tín dụng đang tăng nhanh, nhưng sức hấp thụ chưa tăng tương ứng.
Không chỉ sức hấp thụ của thị trường, khả năng tiếp cận tín dụng của người mua nhà cũng đang có sự phân hóa. Bộ Xây dựng cho biết lãi suất cao, hạn mức vay thấp và yêu cầu chứng minh thu nhập là những điểm nghẽn khiến nhóm người có năng lực tài chính hạn chế khó tiếp cận vốn mua nhà. Bộ đồng thời đề nghị NHNN nghiên cứu, hoàn thiện chính sách tín dụng phù hợp để phát triển thị trường nhà ở cho thuê giá hợp lý và phối hợp rà soát, rút ngắn thủ tục tiếp cận tín dụng ưu đãi đối với doanh nghiệp và người dân.
Điều này cho thấy một nghịch lý đáng chú ý của thị trường: tín dụng BĐS tăng mạnh nhưng không đồng nghĩa mọi nhóm người mua đều dễ tiếp cận vốn hơn. Dòng vốn có thể đang hỗ trợ phía cung, trong khi ở phía cầu, chi phí vay và điều kiện tín dụng vẫn là rào cản đối với một bộ phận người dân. Nếu khả năng tiếp cận vốn của người mua nhà không được cải thiện tương ứng, tốc độ giải ngân cho doanh nghiệp cũng chưa chắc chuyển hóa thành sức mua thực tế trên thị trường.
Tín dụng tăng mạnh tác động thế nào đến thị trường?
Ông Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi, cho rằng tín dụng BĐS tăng khoảng 33% trong nửa đầu năm, cao hơn đáng kể so với mức tăng khoảng 9% của tổng tín dụng tại 21 ngân hàng có thuyết minh cho vay, là diễn biến cần được theo dõi. Tuy nhiên, chỉ từ tốc độ tăng này chưa thể kết luận tín dụng đang chảy quá mạnh vào hoạt động đầu cơ.
Theo ông Huy, điều quan trọng hơn tốc độ tăng là dòng vốn đã đi vào đâu, phục vụ nhu cầu nào và được bảo đảm bằng năng lực trả nợ thực chất hay chủ yếu dựa trên kỳ vọng tăng giá tài sản.
Nhận định này đặt trọng tâm vào chất lượng của dòng vốn, thay vì chỉ nhìn vào quy mô tăng trưởng. Với BĐS, cùng một mức tăng tín dụng nhưng tác động có thể rất khác nhau tùy thuộc khoản vay được sử dụng để hoàn thiện một dự án có pháp lý đầy đủ, phục vụ nhu cầu ở thực hay đầu tư vào tài sản với kỳ vọng giá tiếp tục tăng.
Ở phía cung, dòng vốn ngân hàng có thể giúp khơi thông hoạt động triển khai dự án. Khi các dự án đã hoàn thiện pháp lý tiếp cận được vốn, doanh nghiệp có thêm nguồn lực để tiếp tục thi công, hoàn thiện sản phẩm, bàn giao nhà và tạo doanh thu. Với những dự án từng đình trệ vì thủ tục, tín dụng có thể góp phần đưa tài sản từ trạng thái "nằm trên giấy" sang sản phẩm thực tế.
Tác động này không chỉ giới hạn trong lĩnh vực BĐS mà còn có thể lan sang xây dựng, vật liệu, nội thất, vận tải và dịch vụ. Khi dự án được triển khai, dòng vốn ngân hàng có khả năng tạo ra vòng quay kinh tế rộng hơn thay vì chỉ nằm trên bảng cân đối của doanh nghiệp.
Ở phía cầu, tín dụng tạo thêm sức mua thông qua đòn bẩy tài chính. Nếu được sử dụng cho nhu cầu ở thực, khoản vay ngân hàng có thể giúp một bộ phận người dân tiếp cận nhà ở sớm hơn thay vì phải tích lũy toàn bộ giá trị căn nhà. Đây là kênh truyền dẫn trực tiếp từ tín dụng ngân hàng sang nhu cầu nhà ở và thị trường BĐS.
Tuy nhiên, khả năng tiếp cận vốn không hoàn toàn đồng đều. Khi lãi suất, hạn mức vay và yêu cầu chứng minh thu nhập trở thành rào cản, một bộ phận người có nhu cầu ở thực nhưng năng lực tài chính hạn chế vẫn khó sử dụng đòn bẩy ngân hàng. Điều này có thể khiến sức mua thực tế phục hồi chậm hơn tốc độ tăng trưởng tín dụng.
Ở chiều ngược lại, nếu người mua sử dụng đòn bẩy cao để đầu tư, tác động sẽ khác. Giá BĐS tăng có thể khiến giá trị tài sản thế chấp tăng, giúp người vay tiếp tục tiếp cận vốn. Nếu giá tài sản tiếp tục đi lên, quá trình này có thể tạo thêm cầu và đẩy giá lên cao hơn.
Vấn đề xuất hiện khi giá tài sản tăng nhanh hơn thu nhập và dòng tiền thực. Khi đó, người mua không còn dựa chủ yếu vào khả năng khai thác hoặc sử dụng tài sản để trả nợ mà ngày càng phụ thuộc vào kỳ vọng giá tăng. Một khi thanh khoản suy giảm, việc bán tài sản để trả nợ trở nên khó khăn hơn, trong khi khoản vay ngân hàng vẫn phải trả cả gốc và lãi.
Vì vậy, xét trên toàn thị trường, tác động của tín dụng BĐS không nằm ở bản thân con số tăng trưởng mà nằm ở chất lượng của khoản tín dụng phía sau con số đó.
Rủi ro có thể xuất hiện?
Theo ông Nguyễn Quang Huy, rủi ro tín dụng BĐS thường có độ trễ. Khi khoản vay mới được giải ngân, chất lượng tín dụng có thể chưa bộc lộ ngay. Áp lực thường xuất hiện sau thời gian ân hạn hoặc khi dự án không đạt tiến độ bán hàng như dự kiến.
Ông Huy lưu ý, nếu tín dụng tập trung vào những dự án có pháp lý tương đối đầy đủ, chủ đầu tư có vốn đối ứng tốt, sản phẩm phù hợp nhu cầu thực và tiến độ hoàn thành rõ ràng, mức tăng dư nợ có thể góp phần cải thiện thanh khoản và giảm rủi ro. Ngược lại, nếu vốn tập trung vào dự án còn nhiều thủ tục, phân khúc có giá trị quá cao hoặc phụ thuộc lớn vào kỳ vọng tăng giá, rủi ro sẽ gia tăng.
Từ góc độ dòng tiền, khi doanh số bán hàng thấp hơn kế hoạch, doanh nghiệp có thể thiếu nguồn trả lãi, phải cơ cấu nghĩa vụ hoặc chuyển nhóm nợ. Nếu áp lực đáo hạn trái phiếu và các khoản vay từng được gia hạn cùng xuất hiện, rủi ro có thể lan từ thị trường BĐS sang bảng cân đối của ngân hàng.
Điểm đáng chú ý là nợ xấu BĐS đã tăng 10,5% trong 6 tháng đầu năm. Con số này chưa đồng nghĩa với việc hình thành một làn sóng nợ xấu trên diện rộng, nhưng cho thấy chất lượng tín dụng cần được theo dõi song song với tốc độ tăng trưởng.
Đặc biệt, với 94% dư nợ BĐS là các khoản vay trung và dài hạn, thời gian thu hồi vốn kéo dài khiến ngân hàng phải đối mặt với rủi ro nếu nguồn vốn huy động có kỳ hạn ngắn hơn đáng kể. Khi thị trường vận hành bình thường, chênh lệch này có thể được quản lý; nhưng khi thanh khoản BĐS suy yếu, khả năng quay vòng vốn của người vay giảm, áp lực đối với ngân hàng sẽ tăng lên.
Một vấn đề khác nằm ở tài sản bảo đảm. Khi giá BĐS tăng, giá trị tài sản thế chấp tăng, tạo thêm dư địa tín dụng. Từ đó có thể hình thành vòng phản hồi: tín dụng tăng, giá tài sản tăng, giá trị tài sản bảo đảm tăng và khả năng tiếp cận tín dụng tiếp tục mở rộng.
Nhưng vòng phản hồi này cũng có thể đảo chiều. Nếu giá tài sản giảm, giá trị tài sản bảo đảm giảm, ngân hàng thận trọng hơn, tín dụng suy giảm và thanh khoản thị trường tiếp tục chịu áp lực.
Vì vậy, thay vì chỉ nhìn vào tốc độ tăng trưởng tín dụng, cần theo dõi đồng thời tỷ lệ cho vay trên giá trị tài sản bảo đảm, khả năng tạo dòng tiền thực của dự án và mức độ phụ thuộc của người vay vào việc giá BĐS tiếp tục tăng.
Nếu cả ba yếu tố cùng xấu đi, nợ xấu có thể tăng nhanh sau một khoảng thời gian nhất định.
Ở thời điểm hiện tại, chưa đủ cơ sở để kết luận thị trường đang hình thành một "bong bóng tín dụng". Dữ liệu về nguồn cung cho thấy một phần dòng vốn đang phục vụ quá trình khơi thông những dự án bị đình trệ và mở rộng nguồn cung mới. Tuy nhiên, sự chênh lệch giữa tín dụng tăng mạnh và thanh khoản chưa tăng tương ứng vẫn là tín hiệu cần được giám sát.
Điều này đặc biệt quan trọng trong 12-24 tháng tới, khi hiệu quả thực sự của những khoản vay mới bắt đầu được phản ánh rõ hơn qua tiến độ dự án, doanh số bán hàng, dòng tiền trả nợ và chất lượng tài sản bảo đảm.
Với thị trường, dòng tín dụng tiếp tục là nguồn lực quan trọng để khơi thông dự án, bổ sung nguồn cung và hỗ trợ nhu cầu nhà ở. Với doanh nghiệp, vốn ngân hàng giúp tăng khả năng triển khai dự án nhưng đồng thời làm tăng nghĩa vụ tài chính nếu sản phẩm không bán được theo kế hoạch. Với người mua nhà, tín dụng mở rộng giúp tăng khả năng tiếp cận nhà ở nhưng cũng làm gia tăng áp lực trả nợ nếu sử dụng đòn bẩy quá cao. Còn với ngân hàng, tăng trưởng tín dụng BĐS có thể tạo thêm thu nhập nhưng đi kèm yêu cầu cao hơn về quản trị tài sản bảo đảm, dòng tiền và chất lượng khách hàng.
Vì vậy, bài toán trong giai đoạn tới không đơn thuần là "nới" hay "siết" tín dụng BĐS. Quan trọng hơn là dòng vốn phải được phân loại theo chất lượng dự án, mục đích vay và năng lực trả nợ.
Vốn cho dự án có pháp lý rõ ràng, có tiến độ triển khai thực tế, sản phẩm phù hợp nhu cầu và tạo được dòng tiền cần tiếp tục được khơi thông. Ngược lại, những khoản vay phụ thuộc quá lớn vào kỳ vọng tăng giá, khả năng thanh khoản thấp hoặc sử dụng đòn bẩy cao cần được kiểm soát chặt hơn.
Nếu làm được điều này, tín dụng có thể đóng vai trò là lực đẩy cho quá trình phục hồi BĐS thay vì trở thành yếu tố khuếch đại rủi ro tài sản. Ngược lại, nếu tốc độ tăng dư nợ tiếp tục vượt xa khả năng hấp thụ của thị trường trong thời gian dài, áp lực sẽ không chỉ nằm ở giá BĐS mà có thể lan sang chất lượng tài sản ngân hàng và khả năng trả nợ của doanh nghiệp, người vay.