Điều gì khiến nợ ngắn hạn của Bất động sản An Gia lên hơn 6.000 tỷ đồng?


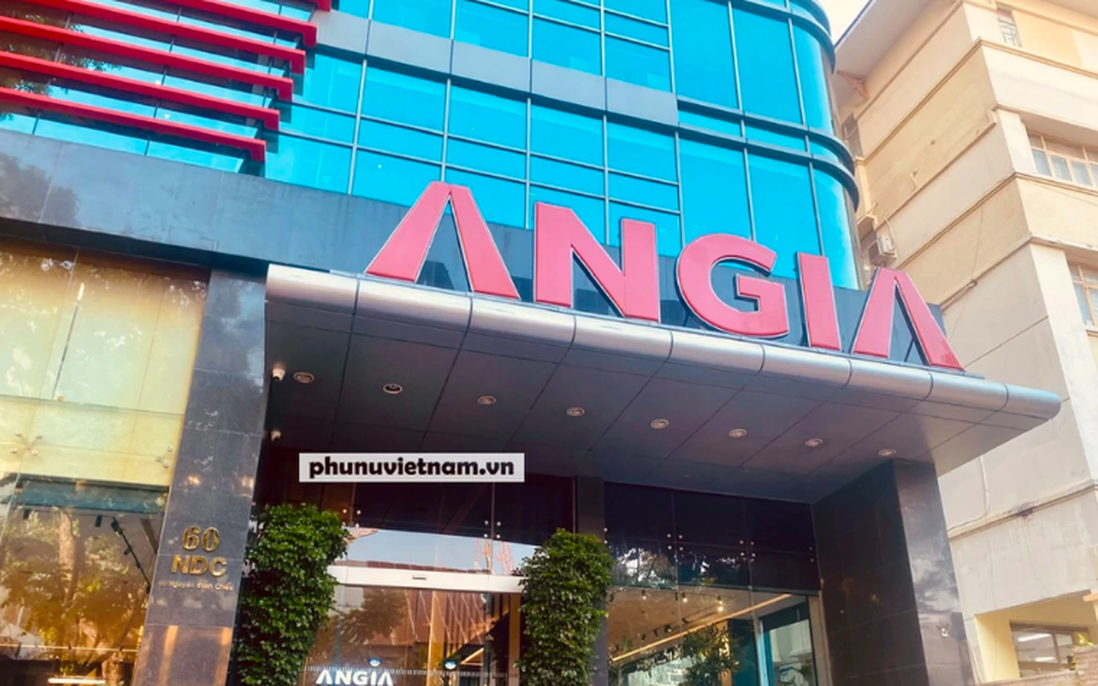
Công ty cổ phần Đầu tư và Phát triển Bất động sản An Gia (AGG)
Trong vòng 6 tháng, nợ ngắn hạn của bất động sản An Gia tăng từ 1.591 tỷ đồng lên 6.687 tỷ đồng. Nguyên nhân chính khiến nợ ngắn hạn tăng là số tiền mà khách hàng cá nhân đặt mua căn hộ dự án của Bất động sản An Gia tăng đột biến từ 108 tỷ đồng lên 3.411 tỷ đồng.
Công ty cổ phần Đầu tư và Phát triển Bất động sản An Gia (AGG) đã thông qua các nội dung liên quan đến việc thế chấp phần vốn đã góp tại Công ty TNHH Xây dựng Kinh doanh Dịch vụ Thương mại Đông Nam (Đông Nam) cho Ngân hàng TMCP Việt Nam Thịnh Vượng - VPBank (VPB).
Theo đó, tỷ lệ phần vốn đã góp thế chấp chiếm 99.978% vốn điều lệ của Đông Nam. Mục đích của việc thế chấp là nhằm đảm bảo cho toàn bộ nghĩa vụ của Đông Nam tại VPBank.
Những điểm cần làm rõ về tiền gửi và cam kết bảo đảm tại VPBank
Tính đến cuối tháng 6/2026, Bất động sản An Gia đang có hơn 655 tỷ đồng tiền gửi tại VPBank. Đồng thời, doanh nghiệp còn có khoảng 365 tỷ đồng đang gửi tại VPBank với kỳ hạn từ 4 đến 12 tháng.
Như vậy chỉ tính riêng tại ngân hàng VPBank, Bất động sản An Gia đã có lượng tiền gửi tại đây lên đến hơn 1.000 tỷ đồng.
Bên cạnh đó, Bất động sản An Gia ghi nhận có các khoản vay tại VPBank gần 830 tỷ đồng, trong đó có hơn 700 tỷ đồng liên quan đến dự án The Gió Riverside. Đây cũng là dự án khiến hàng tồn kho của doanh nghiệp này tăng đột biến, từ 347 tỷ đồng lên 3.450 tỷ đồng.
Riêng dự án này chiếm đến 3.112 tỷ đồng hàng tồn kho của Bất động sản An Gia
Quay lại câu chuyện Bất động sản An Gia thế chấp phần vốn đã góp của Đông Nam là nhằm đảm bảo cho toàn bộ nghĩa vụ của Đông Nam tại VPBank. Động thái này đặt ra vấn đề về mối liên hệ giữa nguồn tiền gửi của An Gia tại ngân hàng và các nghĩa vụ tài chính mà doanh nghiệp đang cam kết bảo đảm cho bên liên quan.
Về bản chất, việc bảo đảm toàn bộ nghĩa vụ của Đông Nam có thể khiến An Gia phải đối mặt với rủi ro tài chính nếu bên được bảo đảm không thực hiện hoặc không thực hiện đầy đủ nghĩa vụ thanh toán. Khi đó, An Gia có thể phải sử dụng nguồn lực tài chính của mình để thực hiện cam kết theo các điều khoản bảo đảm đã ký kết. Trong trường hợp tiền gửi tại VPBank được sử dụng làm tài sản bảo đảm, khả năng chủ động sử dụng khoản tiền này cho hoạt động kinh doanh cũng có thể bị hạn chế.
Tuy nhiên, cần phân biệt giữa việc doanh nghiệp có tiền gửi tại ngân hàng và việc khoản tiền đó có được dùng để bảo đảm nghĩa vụ cho bên khác hay không. Chưa thể kết luận khoản tiền gửi 1.000 tỷ đồng của An Gia đã bị phong tỏa hoặc được sử dụng để bảo đảm cho nghĩa vụ của Đông Nam.
Dù vậy, việc đặt hai thông tin cạnh nhau vẫn gợi mở vấn đề đáng quan tâm về quản trị dòng tiền và phân bổ nguồn lực tài chính của An Gia. Trong bối cảnh doanh nghiệp bất động sản cần nguồn vốn lớn để phát triển dự án, khả năng sử dụng tiền gửi cho hoạt động kinh doanh, mức độ tập trung nghĩa vụ bảo đảm và năng lực tài chính của bên được bảo đảm là những yếu tố cần được làm rõ để đánh giá đầy đủ rủi ro mà An Gia có thể phải đối mặt.
Ghi nhận 3.411 tỷ đồng từ khách hàng trả trước
Một điểm đáng chú ý, nợ phải trả của doanh nghiệp này tăng đột biến từ 1.961 tỷ đồng lên 7.678 tỷ đồng. Đặc biệt, nợ ngắn hạn tăng từ 1.591 tỷ đồng lên 6.687 tỷ đồng. Một trong những yếu tố góp phần làm cho nợ của doanh nghiệp tăng mạnh là do người mua trả tiền trước tăng từ 113 tỷ đồng lên 3.417 tỷ đồng.
Ảnh minh hoạ.
Trong đó, số tiền mà khách hàng cá nhân mua căn hộ dự án của Bất động sản An Gia tăng đột biến, từ 108 tỷ đồng lên 3.411 tỷ đồng. Khoản tiền này doanh nghiệp đã nhận từ khách hàng, nhưng chưa đủ điều kiện ghi nhận là doanh thu theo quy định kế toán. Mức tăng này có thể phản ánh hoạt động thu tiền từ khách hàng được đẩy mạnh, gắn với tiến độ bán hàng và thực hiện các dự án bất động sản của doanh nghiệp.
Về bản chất, tiền khách hàng ứng trước giúp doanh nghiệp có thêm nguồn lực tài chính để triển khai dự án mà chưa phải huy động toàn bộ vốn từ vay ngân hàng hoặc phát hành trái phiếu.
Tuy nhiên, khoản người mua trả tiền trước tăng mạnh không đồng nghĩa doanh nghiệp đã ghi nhận doanh thu tương ứng, cũng chưa đủ để khẳng định tình hình tài chính đã cải thiện bền vững.
Điều cần theo dõi là tiến độ xây dựng, bàn giao sản phẩm, thời điểm ghi nhận doanh thu và các nghĩa vụ còn phải thực hiện với khách hàng. Đồng thời, cần đối chiếu khoản tiền này với hàng tồn kho, dư nợ vay và dòng tiền kinh doanh để đánh giá liệu nguồn vốn khách hàng ứng trước có thực sự giúp An Gia giảm áp lực tài chính hay không.