Chủ nợ của Tập đoàn Hoà Bình phải chịu giá đắt gấp 3 lần khi hoán đổi nợ


Cổ phiếu của Tập đoàn xây dựng Hoà Bình (HBC) đang giao dịch quanh mức 3.000 đồng/cổ phiếu. Trong khi đó, mức giá hoán đổi nợ được tính 10.000 đồng/cổ phiếu. Khoảng cách lớn giữa giá hoán đổi và thị giá cho thấy, chủ nợ đang chấp nhận đánh đổi quyền đòi nợ để trở thành cổ đông và đặt cược vào khả năng phục hồi của Hòa Bình.
Công ty cổ phần Tập đoàn xây dựng Hoà Bình (HBC) vừa có báo cáo kết quả đợt phát hành cổ phiếu để hoán đổi nợ. Doanh nghiệp này đã thực hiện phân phối 51.419.246 cổ phiếu.
Theo quyết nghị mà doanh nghiệp này ban hành hồi tháng 7/2026, Tập đoàn xây dựng Hoà Bình dự kiến phát hành 51.419.246 cổ phiếu, tương đương với 514.192.460.000 đồng (tính theo mệnh giá 10.000 đồng/cổ phiếu).
Số tiền này cũng tổng giá trị khoản nợ được Hoà Bình hoán đổi và tỷ lệ hoán đổi là 1:10.000m có nghĩa là cứ 1 cổ phiếu phát hành sẽ hoán đổi 10.000 đồng của khoản nợ. Số chủ nợ được hoán đổi trong đợt này lên đến 99 tổ chức.
Ảnh minh hoạ.
Giảm áp lực tài chính cho Hoà Bình
Ở góc độ doanh nghiệp, đây trước hết là một giải pháp giảm áp lực tài chính. Thay vì phải sử dụng tiền mặt để thanh toán hơn 514 tỷ đồng nghĩa vụ nợ, Hòa Bình chuyển khoản nợ này thành vốn cổ phần. Điều này giúp doanh nghiệp giảm nghĩa vụ phải trả, cải thiện cơ cấu vốn và hạn chế áp lực lên dòng tiền trong ngắn hạn.
Đối với một doanh nghiệp xây dựng vốn thường phải duy trì lượng vốn lưu động lớn để thực hiện dự án, việc giảm nghĩa vụ nợ có ý nghĩa đáng kể. Nguồn tiền đáng lẽ dành cho trả nợ có thể được giữ lại phục vụ hoạt động kinh doanh, thanh toán cho nhà cung cấp hoặc triển khai các dự án mới.
Tuy nhiên, lợi ích này đi kèm với một cái giá mà cổ đông hiện hữu phải đối mặt là pha loãng. Hơn 51,4 triệu cổ phiếu mới được đưa vào lưu hành đồng nghĩa tổng số cổ phần tăng lên, trong khi cổ đông hiện hữu không nhận thêm cổ phiếu tương ứng.
Nếu không gia tăng tỷ lệ sở hữu, tỷ lệ quyền lợi kinh tế và quyền biểu quyết của các cổ đông cũ sẽ giảm.
Chuyển vị thế chủ nợ thành cổ đông
Đáng chú ý hơn, cổ phiếu của Hoà Bình đang giao dịch quanh mức 3.000 đồng/cổ phiếu, thấp hơn đáng kể so với mức 10.000 đồng/cổ phiếu được sử dụng để hoán đổi nợ. Điều này cho thấy chủ nợ chấp nhận chuyển vị thế chủ nợ sang cổ đông trong bối cảnh giá trị thị trường của cổ phiếu thấp hơn nhiều giá trị khoản nợ được hoán đổi.
Nói cách khác, chủ nợ đang đánh đổi quyền đòi nợ để lấy cơ hội hưởng lợi nếu Hòa Bình phục hồi. Nếu doanh nghiệp tái cấu trúc thành công, hoạt động kinh doanh cải thiện và giá cổ phiếu tăng, nhóm chủ nợ chuyển đổi có thể hưởng lợi đáng kể.
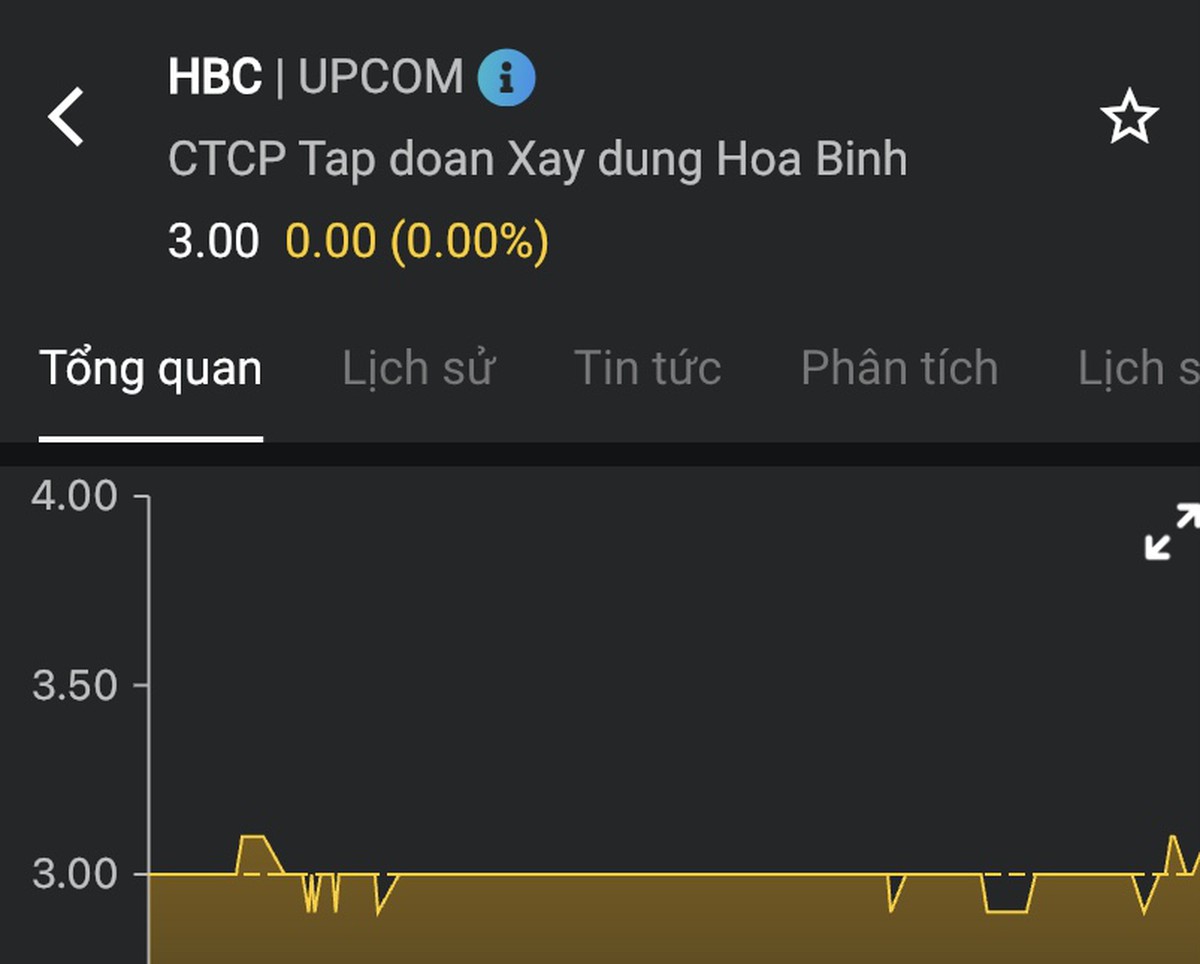
Cổ phiếu của Hoà Bình đang giao dịch quanh mức 3.000 đồng/cổ phiếu.
Ngược lại, nếu Hòa Bình tiếp tục gặp khó khăn, rủi ro giảm giá cổ phiếu sẽ được chuyển một phần sang chính các chủ nợ này. Với cổ đông hiện hữu, vấn đề đáng quan tâm không chỉ là số cổ phiếu bị pha loãng mà còn là khả năng Hòa Bình có thực sự biến việc giảm nợ thành sự phục hồi của hoạt động kinh doanh hay không. Hoán đổi nợ giúp bảng cân đối tài chính bớt áp lực, nhưng không tự động tạo ra dòng tiền hay lợi nhuận.
Do đó, thương vụ 514 tỷ đồng có thể được xem là một bước tiến trong quá trình "giải áp" tài chính của Hoà Bình, nhưng chưa phải dấu hiệu cho thấy doanh nghiệp đã hoàn toàn thoát khỏi khó khăn.
Tính đến hết 6 tháng năm 2026, Hoà Bình có nợ phải trả lên đến 14.691 tỷ đồng. Trong đó, nợ ngắn hạn đã đạt đến 14.010 tỷ đồng, tức chiếm đến 83% tổng vốn của Hoà Bình.
Điều này tạo cho Hoà Bình một áp lực tài chính không hề nhỏ, nhất là khi hệ số nợ phải trả đang lớn hơn vốn chủ sở hữu 7,2 lần. Riêng hệ số nợ phải trả ngắn hạn lớn hơn vốn chủ sở hữu gần 7 lần.