HDS IPO: Gần 900 tỷ đồng vốn mới cho margin, dư địa cho vay sẽ mở đến đâu?


Chứng khoán HD dự kiến IPO trong quý IV/2026
HDS dự kiến huy động tối thiểu khoảng 1.492 tỷ đồng từ IPO và dành 60% cho hoạt động cho vay ký quỹ. Trong khi đó, dư nợ margin (giao dịch ký quỹ) của công ty đã đạt hơn 5.288 tỷ đồng vào cuối tháng 6/2026, tăng gấp nhiều lần so với đầu năm. Cơ cấu sử dụng vốn cho thấy IPO không chỉ nhằm tăng vốn điều lệ, mà còn trực tiếp mở rộng "sức chứa" cho hoạt động cho vay chứng khoán.
Gần 900 tỷ đồng bổ sung cho hoạt động đang tăng tốc
Hội đồng quản trị CTCP Chứng khoán HD (HDS) vừa thông qua kế hoạch triển khai chi tiết phương án phát hành cổ phiếu lần đầu ra công chúng (IPO), phương án sử dụng vốn và kế hoạch niêm yết cổ phiếu.
Theo phương án, HDS dự kiến chào bán gần 121,8 triệu cổ phiếu, tương đương 11,11% số cổ phần đang lưu hành trước phát hành. Nếu hoàn tất toàn bộ, vốn điều lệ của công ty sẽ tăng từ gần 10.961 tỷ đồng lên tối đa khoảng 12.178,5 tỷ đồng. HDS dự kiến thực hiện đợt chào bán trong quý IV/2026, sau khi được Ủy ban Chứng khoán Nhà nước chấp thuận.
Tại thời điểm nộp hồ sơ, giá trị sổ sách theo báo cáo tài chính bán niên 2026 đã soát xét của HDS là 12.252 đồng/cổ phiếu. Nếu lấy mức này làm giá chào bán, số tiền công ty dự kiến thu về tối thiểu khoảng 1.492 tỷ đồng.
Đáng chú ý nhất là phương án sử dụng nguồn tiền. HDS dự kiến dành 60%, tương đương khoảng 895,27 tỷ đồng, để bổ sung vốn cho hoạt động cho vay giao dịch ký quỹ; 10%, tương đương 149,21 tỷ đồng, cho hoạt động ứng trước tiền bán chứng khoán; và 30%, tương đương 447,63 tỷ đồng, để đầu tư giấy tờ có giá.
Như vậy, 70% nguồn vốn IPO theo phương án dự kiến sẽ được đưa vào hai hoạt động gắn trực tiếp với giao dịch của khách hàng, trong đó margin chiếm phần lớn.
Điểm này càng đáng chú ý khi đặt cạnh quy mô cho vay hiện tại của HDS. Theo báo cáo tài chính quý II/2026, tổng các khoản cho vay và phải thu của HDS đã vượt 5.800 tỷ đồng vào cuối tháng 6, tăng khoảng 120% so với cuối quý I. Riêng dư nợ cho vay ký quỹ đạt hơn 5.288 tỷ đồng, tăng khoảng 101% chỉ trong một quý và được các nguồn dữ liệu thị trường ghi nhận ở mức tăng mạnh so với đầu năm.
Nếu so với dư nợ margin hơn 5.288 tỷ đồng tại thời điểm cuối quý II, khoản vốn khoảng 895 tỷ đồng mà HDS dự kiến dành thêm cho margin tương đương khoảng 16,9% quy mô dư nợ hiện tại.
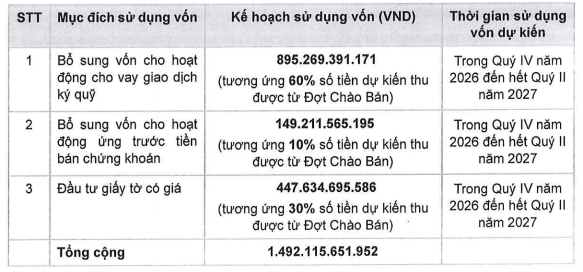
Phương án sử dụng vốn thu được từ đợt chào bán của HDS
Con số này cho thấy quy mô vốn IPO không phải là một khoản bổ sung nhỏ đối với hoạt động cho vay ký quỹ. Tuy nhiên, cần phân biệt giữa vốn bổ sung cho hoạt động margin và mức tăng dư nợ margin. Hai con số này không nhất thiết bằng nhau, bởi khả năng mở rộng dư nợ còn phụ thuộc vào tài sản bảo đảm, hạn mức cho vay, danh mục chứng khoán được phép ký quỹ và các tỷ lệ an toàn tài chính.
Nói cách khác, 895 tỷ đồng tạo thêm "dư địa" vốn cho HDS, chứ không có nghĩa dư nợ margin sẽ tự động tăng thêm đúng 895 tỷ đồng.
Dư nợ margin đã tăng mạnh trước khi IPO
Một chi tiết đáng chú ý khác là HDS đang bước vào IPO sau khi quy mô hoạt động cho vay đã tăng nhanh.
Đến cuối quý II/2026, dư nợ margin của HDS đạt hơn 5.288 tỷ đồng. Một số thống kê thị trường cho biết con số này đã tăng gấp khoảng 3 lần so với đầu năm. Trong quý II, khoản cho vay và phải thu tăng 120% so với cuối quý I, trong khi riêng margin tăng 101%.
Điều này có nghĩa bài toán tăng vốn của HDS xuất hiện trong bối cảnh công ty đã bắt đầu sử dụng mạnh nguồn lực để mở rộng hoạt động cho vay.
Ở góc độ kinh doanh, margin là một trong những tài sản có khả năng tạo thu nhập trực tiếp cho công ty chứng khoán. Nửa đầu năm 2026, HDS ghi nhận khoản lãi từ các khoản cho vay và phải thu tăng mạnh; riêng quý II, khoản thu nhập này được ghi nhận khoảng 82,7 tỷ đồng, tăng 119% so với cùng kỳ.
Tuy nhiên, cuộc đua margin trên thị trường chứng khoán đang diễn ra trong môi trường cạnh tranh cao. Dư nợ margin toàn thị trường cuối quý II/2026 được ước tính khoảng 435.000 tỷ đồng, mức cao kỷ lục.
HDS cũng đang triển khai nhiều chương trình ưu đãi lãi suất margin trong năm 2026. Công ty công bố gói H-Start với lãi suất ưu đãi 7,5%/năm cho khách hàng mới trong thời gian nhất định, trong khi các sản phẩm khác được thiết kế theo quy mô giao dịch hoặc nhóm khách hàng.
Điều này cho thấy để biến vốn mới thành dư nợ, HDS không chỉ cần có nguồn vốn mà còn phải cạnh tranh về khách hàng, lãi suất và chất lượng dịch vụ.
Bởi vậy, hiệu quả của 895 tỷ đồng vốn mới sẽ phụ thuộc vào khả năng HDS mở rộng dư nợ nhưng vẫn giữ được biên lợi nhuận phù hợp. Nếu phải sử dụng lãi suất cho vay thấp để giành thị phần, tốc độ tăng dư nợ có thể cao nhưng hiệu quả trên mỗi đồng vốn chưa chắc tăng tương ứng.
30% vốn IPO đi vào giấy tờ có giá
Không phải toàn bộ nguồn tiền IPO được HDS đưa vào margin. Khoảng 30%, tương đương 447,63 tỷ đồng nếu huy động ở mức tối thiểu dự kiến, sẽ được đầu tư vào giấy tờ có giá. Cơ cấu này tạo ra một phần đệm trong cách phân bổ nguồn vốn, thay vì tập trung toàn bộ vốn mới vào hoạt động cho vay khách hàng.
Đây là điểm cần theo dõi khi đánh giá hiệu quả sử dụng vốn của HDS sau IPO. Bởi trước thời điểm IPO, quy mô tài sản tài chính của HDS cũng đã tăng mạnh. Cuối quý II/2026, tổng giá trị hợp lý các tài sản tài chính của công ty đạt hơn 18.797 tỷ đồng. Riêng danh mục tài sản tài chính ghi nhận thông qua lãi/lỗ (FVTPL) khoảng 10.251 tỷ đồng, trong đó trái phiếu chưa niêm yết chiếm hơn 8.935 tỷ đồng.
Như vậy, bên cạnh hoạt động cho vay, HDS đang vận hành một danh mục tài sản tài chính quy mô lớn. Việc dành thêm 30% vốn IPO cho giấy tờ có giá cho thấy công ty vẫn duy trì song song hai hướng sử dụng vốn: một phần phục vụ khách hàng thông qua margin, phần còn lại đầu tư vào tài sản tài chính.
Cơ cấu này cũng khiến hiệu quả sau IPO cần được nhìn trên nhiều chỉ tiêu, thay vì chỉ nhìn vào tăng trưởng lợi nhuận. Với margin, cần theo dõi dư nợ, thu nhập lãi, chất lượng tài sản bảo đảm và khả năng kiểm soát rủi ro. Với danh mục giấy tờ có giá, cần quan sát quy mô, loại tài sản, lợi suất và biến động giá trị danh mục.
Trong trường hợp số tiền thực tế huy động được khác mức dự kiến, HDS cho biết vẫn giữ nguyên nguyên tắc phân bổ 60% - 10% - 30%.
Nếu không huy động đủ số vốn cần thiết, công ty cũng để ngỏ các nguồn vốn khác như vay từ tổ chức tín dụng, định chế tài chính trong và ngoài nước; phát hành trái phiếu riêng lẻ hoặc ra công chúng; hoặc huy động từ nhà đầu tư chiến lược, đối tác tiềm năng.
Điều đó cho thấy IPO là một bước trong kế hoạch mở rộng nguồn lực của HDS, chứ không phải kênh vốn duy nhất.
Với cổ đông, điểm đáng theo dõi sau IPO vì thế sẽ không chỉ là vốn điều lệ tăng lên gần 12.200 tỷ đồng, mà là 895 tỷ đồng dành cho margin có được chuyển hóa thành tăng trưởng dư nợ và thu nhập với hiệu quả tương xứng hay không.
Đặc biệt, khi dư nợ margin đã đạt hơn 5.288 tỷ đồng trước IPO, HDS đang bước vào đợt tăng vốn với một nền cho vay đã lớn hơn đáng kể so với đầu năm. Nếu nguồn vốn mới tiếp tục được hấp thụ tốt, quy mô hoạt động có thể được mở rộng thêm. Nhưng khi dư nợ tăng nhanh, yêu cầu về quản trị tài sản bảo đảm, kiểm soát tỷ lệ cho vay và khả năng ứng phó với những nhịp điều chỉnh của thị trường cũng trở nên quan trọng hơn.
Đó mới là phép thử thực sự của đợt IPO: không phải HDS huy động được bao nhiêu tiền, mà là mỗi đồng vốn mới được đưa vào hoạt động có tạo thêm thu nhập, lợi nhuận và năng lực cạnh tranh mà vẫn kiểm soát được rủi ro hay không.