Hòa Phát: Bài toán chi phí vốn và dòng tiền


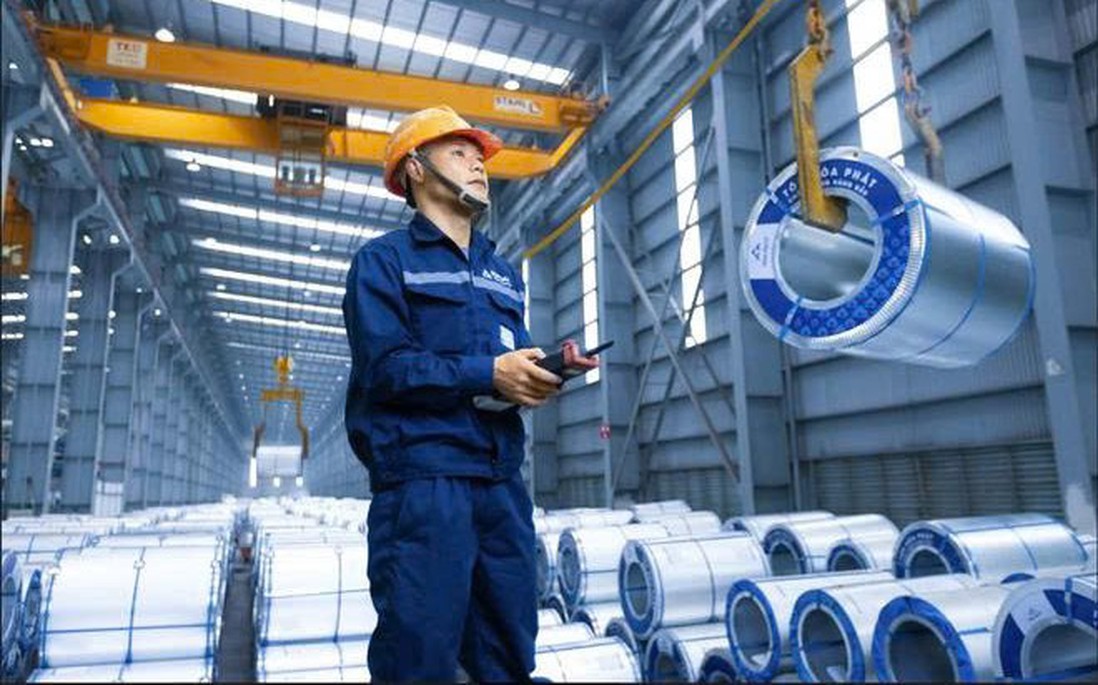
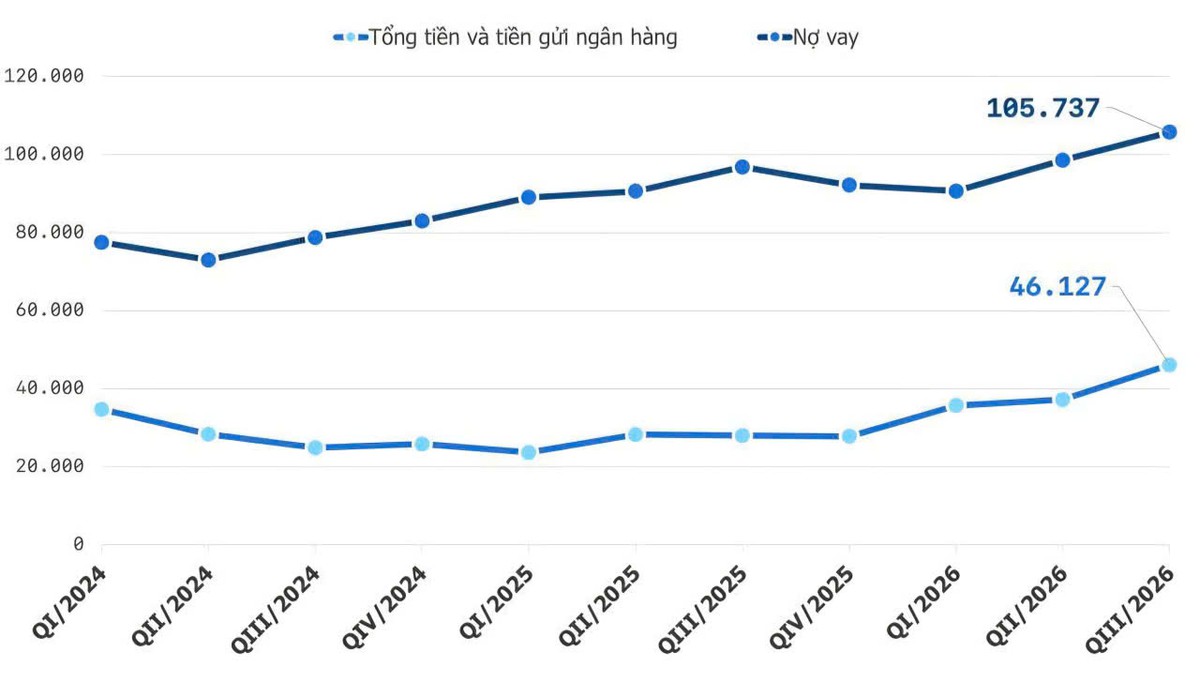
Dư nợ vay của Hòa Phát đã vượt 105.000 tỷ đồng
Lợi nhuận 9 tháng năm 2026 của Hòa Phát tăng hơn gấp đôi so với cùng kỳ, nhưng chi phí lãi vay cũng tăng khoảng 146%, trong bối cảnh dư nợ vượt 105.000 tỷ đồng. Khi doanh nghiệp tiếp tục mở rộng sản xuất và đầu tư, khả năng tạo tiền từ kinh doanh và kiểm soát chi phí vay là những yếu tố nhà đầu tư cần theo dõi.
Chi phí lãi vay trở thành khoản đáng chú ý
Báo cáo tài chính hợp nhất quý III/2026 của CTCP Tập đoàn Hòa Phát (mã chứng khoán: HPG) cho thấy, tại ngày 30/9, tổng tài sản doanh nghiệp đạt gần 283.450 tỷ đồng, tăng khoảng 9,9% so với đầu năm. Trong đó, tài sản cố định đạt 132.669 tỷ đồng, chiếm 46,8% tổng tài sản.
Ở phía nguồn vốn, nợ phải trả đạt hơn 133.881 tỷ đồng. Đáng chú ý, tổng dư nợ vay và nợ thuê tài chính lên tới 105.737 tỷ đồng, tăng khoảng 15.120 tỷ đồng so với đầu năm và 7.207 tỷ đồng so với cuối quý II. Đây là mức cao nhất từ trước đến nay của doanh nghiệp. Trong cơ cấu dư nợ, vay ngắn hạn đạt 78.615 tỷ đồng, tăng khoảng 21,5% so với đầu năm. Trong khi đó, vay dài hạn đạt gần 27.122 tỷ đồng, giảm nhẹ so với mức 27.479 tỷ đồng đầu năm.
Theo giải trình của Hòa Phát, dư nợ tăng chủ yếu do doanh nghiệp bổ sung các khoản vay ngắn hạn để đáp ứng nhu cầu vốn lưu động phục vụ sản xuất, kinh doanh.
Đối với doanh nghiệp sản xuất thép quy mô lớn, nhu cầu vốn lưu động thường xuyên ở mức cao do phải duy trì lượng nguyên liệu, hàng tồn kho và nguồn lực phục vụ sản xuất, phân phối. Khi sản lượng và quy mô kinh doanh mở rộng, nhu cầu vốn cũng tăng theo.
Tuy nhiên, cơ cấu dư nợ của Hòa Phát cho thấy phần tăng thêm chủ yếu tập trung ở các khoản vay ngắn hạn. Điều này đồng nghĩa doanh nghiệp phải thường xuyên cân đối dòng tiền để đáp ứng nghĩa vụ thanh toán, trả nợ và duy trì hoạt động sản xuất. Nếu thời gian thu hồi tiền từ bán hàng kéo dài hoặc nhu cầu vốn lưu động tiếp tục tăng, áp lực cân đối dòng tiền cũng sẽ lớn hơn.
Áp lực này thể hiện qua chi phí tài chính. Trong quý III, Hòa Phát ghi nhận chi phí tài chính gần 2.135 tỷ đồng, gần gấp đôi cùng kỳ năm trước. Riêng chi phí lãi vay đạt 1.774 tỷ đồng, tăng khoảng 962 tỷ đồng so với quý III/2025 và cao hơn 254 tỷ đồng so với quý trước. Lũy kế 9 tháng, chi phí lãi vay đạt 4.627 tỷ đồng, so với gần 1.878 tỷ đồng cùng kỳ năm trước, tương ứng tăng khoảng 146%. Theo Hòa Phát, chi phí lãi vay tăng chủ yếu do dư nợ vay ngắn hạn mở rộng trong bối cảnh mặt bằng lãi suất cho vay bằng đồng Việt Nam vẫn ở mức cao trong quý III/2026.
Đáng chú ý, riêng trong quý III, chi phí lãi vay tương đương khoảng 14,9% lợi nhuận gộp. Như vậy, cứ 100 đồng lợi nhuận gộp tạo ra, doanh nghiệp phải dành gần 15 đồng để trang trải chi phí lãi vay, chưa kể các chi phí hoạt động khác. Đây là khoản chi phí cần được theo dõi trong những quý tới, nhất là khi doanh nghiệp tiếp tục mở rộng quy mô sản xuất và nhu cầu vốn chưa có dấu hiệu giảm.
Phía sau 46.000 tỷ đồng tiền gửi và khoản vay hơn 105.000 tỷ đồng của Hòa Phát
Ở chiều ngược lại, Hòa Phát vẫn duy trì lượng tiền và tiền gửi ngắn hạn lớn. Tại ngày 30/9, tiền và các khoản tương đương tiền đạt khoảng 6.853 tỷ đồng, trong khi tiền gửi có kỳ hạn ngắn hạn đạt hơn 39.261 tỷ đồng. Tổng cộng, hai khoản mục này vào khoảng 46.115 tỷ đồng.
Nếu đối chiếu với tổng dư nợ vay, lượng tiền và tiền gửi ngắn hạn tương đương khoảng 43,6% dư nợ. Chênh lệch giữa dư nợ vay và hai khoản mục tiền này vào khoảng 59.622 tỷ đồng.
Riêng trong quý III, doanh nghiệp thu về hơn 704 tỷ đồng lãi tiền gửi và các khoản đầu tư tài chính, tăng trên 58% so với cùng kỳ năm trước. Nguồn tiền gửi vì thế vẫn mang lại khoản thu nhập đáng kể, góp phần bù đắp một phần chi phí vốn.
Dù vậy, lượng tiền gửi lớn không đồng nghĩa toàn bộ số tiền này có thể được sử dụng ngay để thanh toán các khoản vay. Doanh nghiệp còn phải duy trì nguồn tiền phục vụ hoạt động thường xuyên, thanh toán cho nhà cung cấp và các kế hoạch đầu tư. Bên cạnh đó, báo cáo chưa cung cấp đầy đủ thông tin về kỳ hạn, điều kiện sử dụng và lãi suất của từng khoản tiền gửi.
Một dữ liệu đáng chú ý khác nằm ở báo cáo lưu chuyển tiền tệ. Trong 9 tháng đầu năm, dòng tiền thuần từ hoạt động kinh doanh của Hòa Phát đạt khoảng 20.936 tỷ đồng, cao hơn đáng kể mức 8.802 tỷ đồng cùng kỳ năm trước.
Các chỉ tiêu tài chính của Hòa Phát qua từng quýĐơn vị: tỷ đồng
Con số này tương đương khoảng 88,2% lợi nhuận sau thuế 9 tháng, cho thấy hoạt động kinh doanh đã tạo ra lượng tiền đáng kể. Tuy nhiên, dòng tiền kinh doanh vẫn thấp hơn lợi nhuận kế toán, phản ánh lợi nhuận ghi nhận và tiền thực thu chưa hoàn toàn trùng khớp về thời điểm.
Trong khi đó, dòng tiền từ hoạt động đầu tư âm khoảng 33.419 tỷ đồng. Dòng tiền từ hoạt động tài chính dương hơn 11.011 tỷ đồng, nhưng chưa đủ bù đắp dòng tiền âm từ hoạt động đầu tư. Kết quả, lưu chuyển tiền thuần trong 9 tháng âm khoảng 1.471 tỷ đồng.
Diễn biến này cho thấy Hòa Phát vẫn cần cân đối nguồn vốn giữa hoạt động kinh doanh, đầu tư và huy động tài chính. Tuy nhiên, không nên đồng nhất toàn bộ dòng tiền đầu tư âm với chi phí xây dựng nhà máy, bởi khoản mục này còn bao gồm các hoạt động đầu tư tài chính và những giao dịch khác.
Ở khía cạnh đầu tư dài hạn, chi phí xây dựng cơ bản dở dang tại ngày 30/9 đạt hơn 16.113 tỷ đồng, tăng khoảng 50,6% so với đầu năm. Riêng dự án Khu liên hợp sản xuất gang thép Hòa Phát Dung Quất có giá trị xây dựng cơ bản dở dang hơn 11.146 tỷ đồng, so với khoảng 6.301 tỷ đồng đầu năm.
Đây là phần vốn đang nằm trong các dự án chưa hoàn thành, chưa thể ngay lập tức chuyển hóa thành doanh thu và dòng tiền. Khi các dự án đi vào hoạt động, doanh nghiệp còn phải tính đến chi phí vận hành, khấu hao, nguyên liệu và vốn lưu động bổ sung. Vì vậy, hiệu quả đầu tư không chỉ phụ thuộc vào công suất được bổ sung mà còn ở khả năng tiêu thụ sản phẩm, duy trì biên lợi nhuận và chuyển doanh thu thành dòng tiền thực tế.
Lợi nhuận vượt kế hoạch năm nhưng vẫn phụ thuộc lớn vào ngành thép
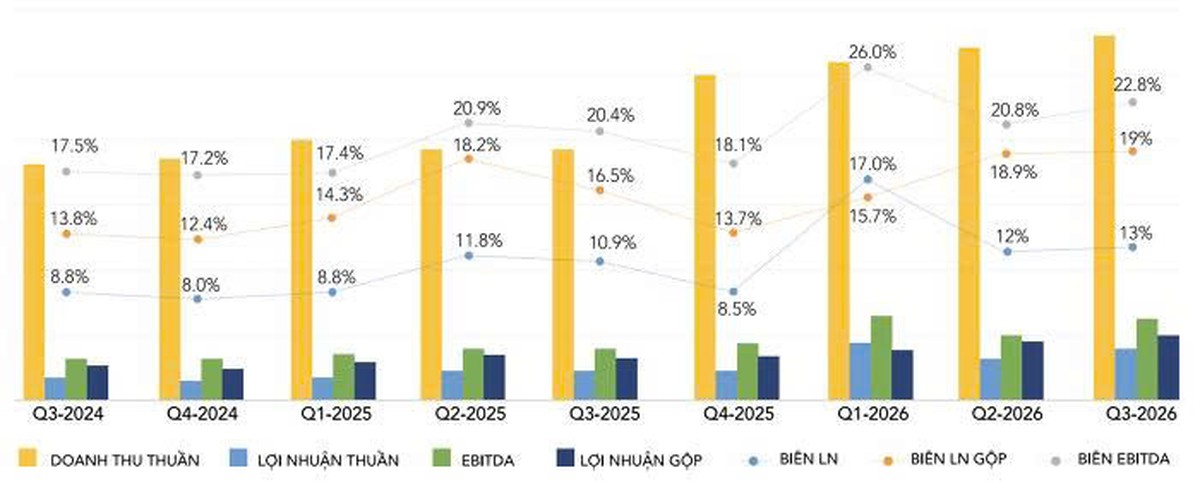
Về kết quả kinh doanh, theo công bố của Hòa Phát, doanh thu hợp nhất quý III đạt 62.669 tỷ đồng, tăng 70% so với cùng kỳ năm trước; lợi nhuận sau thuế đạt 8.265 tỷ đồng, tăng 106%.
Lũy kế 9 tháng đầu năm, doanh thu đạt 171.539 tỷ đồng và lợi nhuận sau thuế đạt 23.746 tỷ đồng, lần lượt tăng 54% và 104% so với cùng kỳ. Với kết quả này, doanh nghiệp đã thực hiện khoảng 82% kế hoạch doanh thu 210.000 tỷ đồng và vượt khoảng 8% mục tiêu lợi nhuận 22.000 tỷ đồng của cả năm.
Tuy nhiên, kết quả kinh doanh cũng cần được nhìn nhận trong tương quan giữa các quý. Lợi nhuận sau thuế quý III đạt khoảng 8.265 tỷ đồng, tăng so với mức 6.425 tỷ đồng của quý II nhưng vẫn thấp hơn mức 9.056 tỷ đồng của quý I/2026 khoảng 8,7%. Như vậy, mức tăng trưởng cao so với cùng kỳ chưa đồng nghĩa lợi nhuận đang tăng liên tục qua từng quý.
Xét theo lĩnh vực hoạt động, ngành thép tiếp tục là nguồn đóng góp chủ yếu. Trong 9 tháng, mảng thép ghi nhận doanh thu 165.784 tỷ đồng và lợi nhuận sau thuế 18.396 tỷ đồng, lần lượt tăng 60% và 90% so với cùng kỳ. Lĩnh vực này đóng góp khoảng 96% doanh thu và 77% lợi nhuận hợp nhất.
Trong khi đó, nông nghiệp đóng góp 5.064 tỷ đồng doanh thu và 948 tỷ đồng lợi nhuận sau thuế, tương ứng khoảng 3% doanh thu và 4% lợi nhuận. Bất động sản chỉ chiếm khoảng 1% doanh thu nhưng đóng góp khoảng 19% lợi nhuận hợp nhất.
Sự tập trung lớn vào ngành thép giúp Hòa Phát hưởng lợi khi sản lượng tiêu thụ và biên lợi nhuận cải thiện. Tuy nhiên, điều này cũng khiến kết quả kinh doanh của tập đoàn nhạy cảm với biến động giá nguyên liệu, giá bán và nhu cầu tiêu thụ trên thị trường.
Theo báo cáo tài chính hợp nhất, doanh thu thuần quý III đạt 62.214 tỷ đồng, lợi nhuận gộp đạt 11.923 tỷ đồng, tương ứng biên lợi nhuận gộp khoảng 19,2%, cao hơn mức 16,7% cùng kỳ năm trước. Giá vốn hàng bán tăng chậm hơn tốc độ tăng doanh thu thuần đã giúp lợi nhuận gộp tăng gần gấp đôi.
Biên lợi nhuận ròng quý III đạt khoảng 13,3%, so với 11% cùng kỳ năm trước. Mức cải thiện này giúp Hòa Phát có thêm dư địa bù đắp phần chi phí tài chính gia tăng. Tuy nhiên, khi dư nợ vay đã vượt 105.000 tỷ đồng và chi phí lãi vay 9 tháng tăng khoảng 146%, việc duy trì biên lợi nhuận sẽ trở thành yếu tố quan trọng đối với kết quả kinh doanh của doanh nghiệp.
Thời gian tới, bài toán của Hòa Phát không chỉ là duy trì tăng trưởng doanh thu và lợi nhuận, mà còn phải kiểm soát tốc độ tăng vay ngắn hạn, chi phí lãi vay và bảo đảm dòng tiền từ hoạt động kinh doanh. Đặc biệt, hiệu quả của các dự án đầu tư sẽ được thể hiện rõ hơn khi tài sản được đưa vào khai thác, tạo doanh thu và dòng tiền tương ứng. Đây cũng là cơ sở để đánh giá liệu quy mô sản xuất ngày càng mở rộng có thực sự mang lại hiệu quả sử dụng vốn cao hơn hay không.
- Tham khảo thêm
- Tham khảo thêm