Thị trường trái phiếu trước sức ép vốn đắt và áp lực nợ đáo hạn


Thị trường trái phiếu doanh nghiệp tháng 10/2026 ghi nhận sự áp đảo của nhóm ngân hàng khi chiếm khoảng 82% tổng giá trị phát hành
Thị trường trái phiếu doanh nghiệp tháng 10/2026 ghi nhận sự áp đảo của nhóm ngân hàng khi chiếm khoảng 82% tổng giá trị phát hành thành công. Tuy nhiên, lãi suất một số lô trái phiếu ngân hàng lên tới 9,9%/năm, trong khi áp lực đáo hạn ngày càng lớn, đặt ra bài toán cân đối nguồn vốn và chi phí huy động đối với cả ngân hàng lẫn doanh nghiệp.
Ngân hàng áp đảo về phát hành, lãi suất vẫn neo cao
Theo dữ liệu của Sở Giao dịch chứng khoán Hà Nội (HNX), tính đến ngày công bố thông tin 2/11/2026, thị trường trái phiếu doanh nghiệp ghi nhận 21 đợt phát hành thành công trong tháng 10, với tổng giá trị 18.282 tỷ đồng.
Đáng chú ý, các ngân hàng có tới 14 đợt phát hành, tổng giá trị gần 15.000 tỷ đồng, tương đương khoảng 82% tổng giá trị phát hành toàn thị trường. OCB và BIDV là những ngân hàng có lượng phát hành lớn trong tháng. Nếu tính thêm các doanh nghiệp chứng khoán, nhóm ngành tài chính chiếm hơn 90% tổng giá trị trái phiếu phát hành.
Tỷ trọng này cho thấy sự áp đảo của các tổ chức tài chính trong vai trò chủ thể phát hành. Trong khi hoạt động huy động vốn qua trái phiếu của nhiều nhóm ngành còn hạn chế, ngân hàng vẫn là lực lượng phát hành chủ yếu trên thị trường.
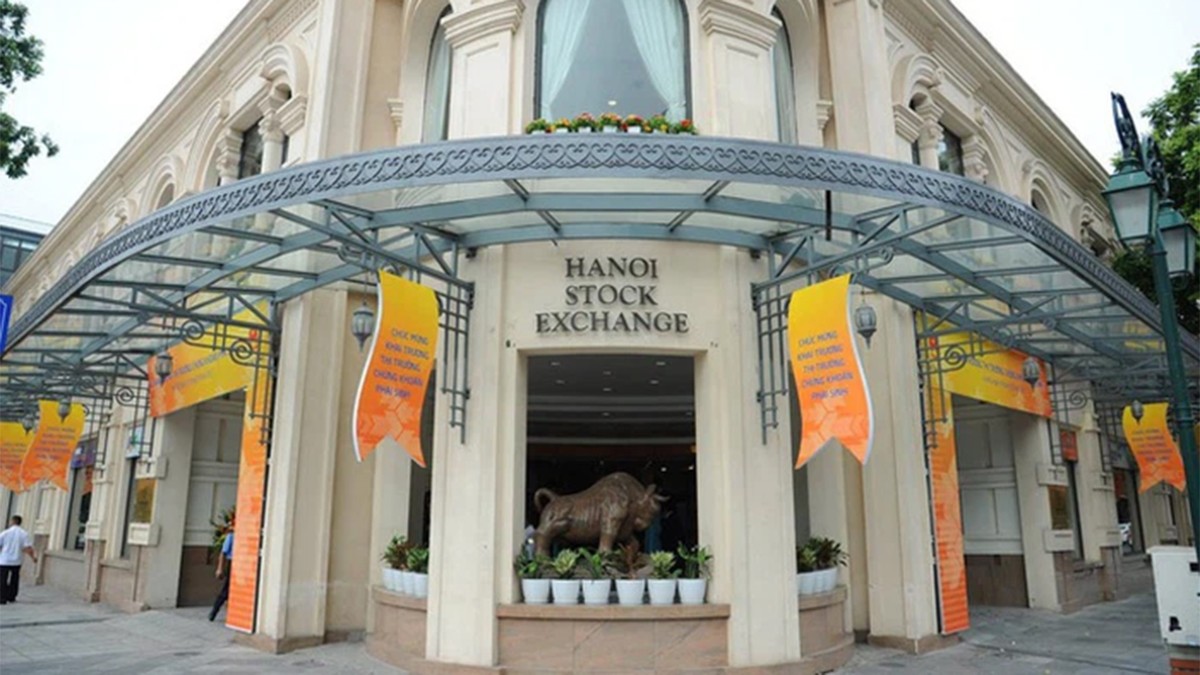
Sở Giao dịch chứng khoán Hà Nội. Ảnh minh hoạ
Tuy nhiên, quy mô phát hành lớn không đồng nghĩa với việc ngân hàng đang tiếp cận được nguồn vốn giá rẻ. Diễn biến lãi suất trong tháng 10 cho thấy chi phí huy động qua kênh trái phiếu vẫn ở mức đáng chú ý.
Cụ thể, TPBank có lô trái phiếu với lãi suất 9,9%/năm, Nam A Bank là 9,7%/năm, PVcomBank 9,6%/năm, Sacombank 9,5%/năm và VIB 9,4%/năm.
Đáng chú ý, mức lãi suất cao xuất hiện ở nhiều ngân hàng khác nhau. Điều này cho thấy các tổ chức tín dụng phải chấp nhận mức chi phí đáng kể khi huy động một số nguồn vốn trung và dài hạn qua trái phiếu, thay vì chỉ dựa vào quy mô phát hành để đánh giá khả năng huy động vốn.
Ở nhóm doanh nghiệp bất động sản, lãi suất phát hành cao nhất trong tháng lên tới 12,5%/năm, thuộc về Công ty TNHH Mặt trời Hạ Long và Công ty cổ phần Thành Đức Holding. Dù hoạt động phát hành của nhóm này đã chậm lại, mức lãi suất trên cho thấy chi phí huy động vốn của một số doanh nghiệp vẫn ở mức cao.
Sự khác biệt về lãi suất giữa ngân hàng và doanh nghiệp bất động sản phần nào phản ánh sự khác nhau về điều kiện huy động, đặc điểm khoản vay và mức độ rủi ro mà nhà đầu tư đánh giá đối với từng tổ chức phát hành. Tuy nhiên, chỉ riêng mức lãi suất chưa đủ để kết luận đầy đủ về chất lượng tài chính hay khả năng trả nợ của từng doanh nghiệp.
Điểm đáng chú ý là cơ cấu phát hành đang tập trung mạnh vào nhóm tài chính. Điều này đặt ra vấn đề về mức độ đa dạng của thị trường trái phiếu, nhất là khi doanh nghiệp sản xuất, kinh doanh vẫn cần thêm những kênh huy động vốn trung và dài hạn ngoài tín dụng ngân hàng.
Chi phí vốn tăng, áp lực có thể truyền sang hoạt động cho vay
Với ngân hàng, trái phiếu doanh nghiệp là một trong những kênh bổ sung nguồn vốn bên cạnh tiền gửi khách hàng và các nguồn vốn khác. Việc phát hành trái phiếu giúp ngân hàng chủ động hơn trong cân đối kỳ hạn nguồn vốn, phục vụ hoạt động kinh doanh và, tùy điều kiện của từng loại trái phiếu, có thể bổ sung vốn tự có cấp 2.
Tuy nhiên, khi lãi suất phát hành ở mức cao, ngân hàng phải tính toán kỹ hơn hiệu quả của nguồn vốn huy động. Một khoản vốn bổ sung chỉ thực sự phát huy hiệu quả khi thu nhập tạo ra từ việc sử dụng vốn đủ bù đắp chi phí huy động, chi phí hoạt động và rủi ro tín dụng.
Nếu chi phí huy động tăng trong khi lãi suất cho vay khó điều chỉnh tương ứng, biên lãi ròng (NIM) của ngân hàng có thể chịu sức ép. Ngược lại, nếu ngân hàng tăng lãi suất cho vay để bù đắp chi phí đầu vào, khả năng trả nợ của khách hàng cũng trở thành yếu tố cần tính đến. Đây là bài toán không dễ giải quyết trong bối cảnh ngân hàng vừa phải duy trì tăng trưởng tín dụng, vừa kiểm soát chất lượng tài sản và đáp ứng nhu cầu vốn của nền kinh tế.
Ảnh minh hoạ
Dù vậy, cần phân biệt lãi suất của từng lô trái phiếu với chi phí huy động bình quân của ngân hàng. Mức 9,9%/năm tại TPBank không thể được sử dụng để suy ra toàn bộ nguồn vốn của ngân hàng này, càng không đủ cơ sở để kết luận lãi suất cho vay trên thị trường sẽ tăng tương ứng. Trái phiếu chỉ là một cấu phần trong cơ cấu nguồn vốn, mỗi đợt phát hành có kỳ hạn, điều kiện và mục đích sử dụng khác nhau.
Tuy nhiên, diễn biến này vẫn là một chỉ dấu cần theo dõi về chi phí huy động vốn. Khi ngân hàng phải trả mức lãi suất cao hơn cho một số nguồn vốn trung và dài hạn, hiệu quả sử dụng vốn sẽ trở thành yếu tố quan trọng hơn trong quyết định mở rộng tín dụng.
Đối với doanh nghiệp, tác động từ chi phí vốn của ngân hàng có thể xuất hiện qua lãi suất cho vay, điều kiện tín dụng và khả năng tiếp cận nguồn vốn. Chi phí vay là một yếu tố cấu thành chi phí kinh doanh, ảnh hưởng đến khả năng duy trì hàng tồn kho, thanh toán nhà cung cấp, đầu tư máy móc và mở rộng sản xuất.
Đặc biệt, những doanh nghiệp có tỷ lệ vay nợ cao hoặc dòng tiền chưa ổn định thường nhạy cảm hơn với biến động lãi suất. Nếu chi phí vay tăng trong khi doanh thu và dòng tiền không cải thiện, phần lợi nhuận còn lại sau khi trả lãi sẽ bị thu hẹp. Doanh nghiệp khi đó có thể phải tính toán lại kế hoạch đầu tư, giãn tiến độ mở rộng hoặc ưu tiên nguồn tiền cho các nghĩa vụ thanh toán trước mắt.
Vì vậy, vấn đề không chỉ nằm ở việc ngân hàng huy động vốn với lãi suất bao nhiêu, mà còn ở khả năng sử dụng nguồn vốn đó hiệu quả, duy trì chi phí tín dụng hợp lý và đưa dòng vốn đến những hoạt động sản xuất, kinh doanh có khả năng tạo ra dòng tiền.
Áp lực đáo hạn năm 2027: Bài toán vốn mới và nợ cũ
Áp lực chi phí vốn diễn ra trong bối cảnh hoạt động phát hành trái phiếu doanh nghiệp đã có dấu hiệu chững lại từ quý III/2026. Theo Công ty Cổ phần Xếp hạng Tín nhiệm S&I Ratings, trong quý III, thị trường ghi nhận 153 đợt phát hành trái phiếu doanh nghiệp thành công với tổng giá trị 179.400 tỷ đồng, giảm 26% so với quý II/2026. Diễn biến này cho thấy hoạt động huy động vốn qua trái phiếu đang giảm tốc trong môi trường lãi suất cao.
Riêng nhóm bất động sản, số đợt phát hành thành công giảm từ 43 xuống 21 đợt, trong khi giá trị phát hành giảm 55% so với quý trước. Đây là diễn biến đáng chú ý bởi nhóm doanh nghiệp này vẫn có nhu cầu vốn lớn để triển khai dự án, đồng thời phải chuẩn bị nguồn tiền thanh toán các khoản nợ đến hạn.
Bước sang quý IV/2026, áp lực đáo hạn trái phiếu doanh nghiệp dự kiến gia tăng đáng kể. Tổng giá trị trái phiếu đến hạn thanh toán ước khoảng 93.000 tỷ đồng, mức cao nhất trong năm. Trong đó, nhóm bất động sản tiếp tục là khu vực chịu áp lực lớn nhất với giá trị đáo hạn khoảng 46.900 tỷ đồng, tương đương gần một nửa tổng giá trị đáo hạn toàn thị trường.
Tổng giá trị trái phiếu doanh nghiệp đáo hạn trong năm tới có thể đạt khoảng 276.000 tỷ đồng. Ảnh minh hoạ
Áp lực này còn kéo dài sang năm 2027. Theo ước tính của S&I Ratings, tổng giá trị trái phiếu doanh nghiệp đáo hạn trong năm tới có thể đạt khoảng 276.000 tỷ đồng, tăng 22% so với năm 2026. Riêng nhóm bất động sản chiếm tới 156.000 tỷ đồng, tương đương 57% tổng giá trị đáo hạn toàn thị trường. Những con số này cho thấy thị trường đang phải giải quyết đồng thời hai nhu cầu: huy động vốn mới phục vụ hoạt động đầu tư và tìm kiếm nguồn tiền để thanh toán các nghĩa vụ nợ đến hạn.
Đối với doanh nghiệp phát hành, đây là áp lực không nhỏ. Khi dòng tiền từ hoạt động kinh doanh hoặc tiến độ triển khai dự án chưa đáp ứng được nghĩa vụ trả nợ, doanh nghiệp có thể phải tìm kiếm nguồn vốn thay thế, đàm phán cơ cấu lại khoản nợ hoặc phát hành trái phiếu mới để tái cấp vốn. Tuy nhiên, khả năng thực hiện những phương án này phụ thuộc vào tình hình tài chính, uy tín tín dụng và mức độ chấp nhận rủi ro của nhà đầu tư.
Trong khi đó, lãi suất phát hành cao khiến việc huy động vốn mới để thanh toán nợ cũ trở nên tốn kém hơn. Nếu doanh nghiệp tiếp tục vay vốn với chi phí lớn nhưng dòng tiền tạo ra từ hoạt động kinh doanh không cải thiện, áp lực tài chính có thể kéo dài thay vì được giải quyết.
Ở góc độ nền kinh tế, nhu cầu vốn trung và dài hạn vẫn rất lớn để phục vụ các dự án bất động sản, khu đô thị, hạ tầng giao thông, năng lượng và công nghiệp. Trong bối cảnh đó, thị trường trái phiếu được kỳ vọng chia sẻ nhu cầu cung ứng vốn với hệ thống ngân hàng, thay vì để tín dụng ngân hàng phải đáp ứng phần lớn nhu cầu vốn của doanh nghiệp.
Tuy nhiên, nếu cơ cấu phát hành vẫn tập trung chủ yếu vào nhóm ngân hàng và một số doanh nghiệp có khả năng huy động vốn tốt, thị trường trái phiếu sẽ chưa thực sự mở rộng được vai trò đối với khu vực doanh nghiệp nói chung. Đây cũng là một trong những điểm cần cải thiện để thị trường có thể trở thành kênh dẫn vốn trung và dài hạn hiệu quả hơn.
Với các doanh nghiệp sản xuất, kinh doanh, khả năng tiếp cận vốn không chỉ phụ thuộc vào lãi suất mà còn liên quan đến kỳ hạn vay, điều kiện tín dụng và mức độ phù hợp giữa thời gian sử dụng vốn với chu kỳ tạo ra dòng tiền. Một khoản vay ngắn hạn khó có thể thay thế hoàn toàn nguồn vốn dài hạn để đầu tư nhà xưởng, máy móc hay các dự án có thời gian thu hồi vốn kéo dài.
Bởi vậy, triển vọng của thị trường trái phiếu không nên chỉ được đánh giá qua số lượng đợt phát hành hay tổng giá trị huy động. Khả năng khôi phục niềm tin của nhà đầu tư, kiểm soát rủi ro thanh toán và mở rộng đối tượng doanh nghiệp có thể tiếp cận kênh vốn này mới là những yếu tố quyết định tính bền vững của thị trường.
Theo S&I Ratings, môi trường lãi suất cao có thể còn duy trì ít nhất trong nửa đầu năm 2027. Điều này đồng nghĩa doanh nghiệp phát hành sẽ tiếp tục đối mặt với chi phí vốn gia tăng, đặc biệt là những đơn vị có đòn bẩy tài chính cao hoặc nhu cầu huy động vốn lớn.
Thị trường trái phiếu doanh nghiệp vì thế đang đứng trước một phép thử quan trọng: vừa phải đáp ứng nhu cầu vốn ngày càng lớn của nền kinh tế, vừa phải xử lý khối lượng nợ đáo hạn gia tăng. Khi chi phí huy động còn cao và nghĩa vụ trả nợ ngày càng lớn, khả năng tạo dòng tiền và trả nợ thực chất của doanh nghiệp sẽ quan trọng không kém quy mô phát hành.