Xu hướng phân hóa lãi suất giữa gửi tại quầy và trực tuyến


Ảnh minh hoạ
Cùng gửi 500 triệu đồng kỳ hạn 12 tháng, người gửi tiền có thể nhận từ 24 triệu đến 35 triệu đồng tiền lãi tùy ngân hàng và hình thức giao dịch. Chênh lệch lãi suất tiền gửi đáng chú ý nhất nằm ở kênh online, có ngân hàng đang niêm yết mức lãi suất 7%/năm đối với khoản tiền từ 500 triệu đồng trở lên.
Chênh lệch tới 7,5 triệu đồng giữa hai hình thức gửi
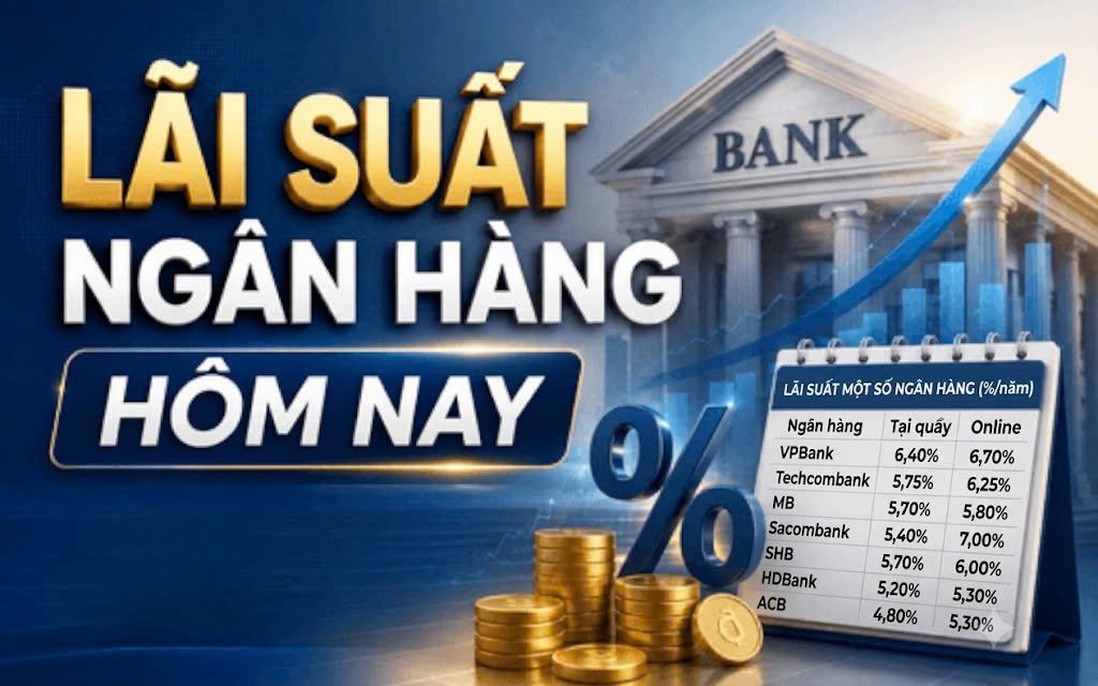
Theo biểu lãi suất được tổng hợp tại ngày 12/11, lãi suất tiết kiệm kỳ hạn 12 tháng tại 7 ngân hàng MB, VPBank, Techcombank, Sacombank, SHB, HDBank và ACB có sự phân hóa giữa hình thức gửi tại quầy và trực tuyến.
Điểm đáng chú ý trong bảng lãi suất là khoảng cách giữa hình thức gửi tại quầy và online tại một số ngân hàng. Với cùng khoản tiền 500 triệu đồng, lựa chọn kênh giao dịch có thể làm thay đổi đáng kể số tiền lãi nhận được sau một năm.
Tại Sacombank, lãi suất online 7%/năm cao hơn mức 5,5%/năm tại quầy. Nếu gửi đủ 12 tháng, khách hàng nhận khoảng 35 triệu đồng tiền lãi qua kênh trực tuyến, cao hơn 7,5 triệu đồng so với gửi tại quầy.
Tại Techcombank, chênh lệch lãi suất giữa hai hình thức là 0,5 điểm phần trăm, tương ứng khoản lãi tăng thêm 2,5 triệu đồng với 500 triệu đồng gửi trong một năm.
VPBank và SHB cùng có mức chênh lệch 0,3 điểm phần trăm giữa gửi online và tại quầy. Với khoản tiền 500 triệu đồng, phần lãi tăng thêm tương ứng 1,5 triệu đồng sau 12 tháng.
Trong khi đó, khoảng cách tại MB và HDBank thấp hơn, lần lượt là 0,1 điểm phần trăm, tương ứng 500.000 đồng tiền lãi. ACB có mức chênh lệch 0,5 điểm phần trăm, tương ứng 2,5 triệu đồng.
Những con số này cho thấy hình thức gửi tiền cũng là yếu tố ảnh hưởng trực tiếp đến thu nhập từ khoản tiết kiệm. Tuy nhiên, người gửi cần kiểm tra điều kiện áp dụng, số tiền tối thiểu và sản phẩm cụ thể, thay vì chỉ nhìn vào mức lãi suất cao nhất được công bố.
| Ngân hàng | Tại quầy (%/năm) | Online (%năm) |
| VPBank | 6,40% | 6,70% |
| Teachcombank | 5,75% | 6,25% |
| MB | 5,70% | 5,80% |
| Sacombank | 5,40% | 7,00% |
| SHB | 5,70% | 6,00% |
| HDBank | 5,20% | 5,30% |
| ACB | 4,80% | 5,30% |
Bảng so sánh lãi suất tại quầy và online của một số ngân hàng thương mại (ngày 12/11/2026)
Ảnh minh họa
Phụ nữ, người cao tuổi gửi tiết kiệm cần lưu ý gì?
Đối với phụ nữ đang quản lý tiền tích lũy của gia đình, người cao tuổi có khoản dành dụm cho tuổi già hoặc những người muốn duy trì nguồn thu ổn định từ tiền nhàn rỗi, lựa chọn kỳ hạn gửi cần gắn với nhu cầu sử dụng tiền thực tế.
Một khoản tiết kiệm có thể đem lại lãi suất hấp dẫn nhưng sẽ kém linh hoạt nếu người gửi phải rút trước hạn để chi trả các khoản sinh hoạt, khám chữa bệnh hoặc nhu cầu đột xuất. Khi đó, tiền lãi thực nhận có thể giảm đáng kể so với dự tính ban đầu.
Thay vì dồn toàn bộ tiền nhàn rỗi vào một sổ tiết kiệm, người gửi có thể cân nhắc chia thành nhiều khoản với kỳ hạn khác nhau. Cách này giúp chủ động hơn khi cần sử dụng một phần tiền mà không phải tất toán toàn bộ khoản gửi.
Với người cao tuổi chưa quen giao dịch trực tuyến, gửi tại quầy có thể thuận tiện hơn khi cần được nhân viên ngân hàng hướng dẫn trực tiếp. Nếu lựa chọn gửi online để hưởng mức lãi suất cao hơn, cần sử dụng ứng dụng chính thức của ngân hàng, bảo mật thông tin đăng nhập và tuyệt đối không cung cấp mật khẩu, mã OTP cho người khác.
Ảnh minh họa
Ngoài ra, người gửi cần phân biệt tiền gửi tiết kiệm với các sản phẩm đầu tư được giới thiệu có mức sinh lời cao, đồng thời tìm hiểu phạm vi và hạn mức bảo hiểm tiền gửi theo quy định hiện hành. Việc bảo toàn khoản tiền tích lũy vẫn cần được đặt lên trước quyết định lựa chọn mức lãi suất hấp dẫn.
Lãi suất tiết kiệm có thể thay đổi theo thời điểm, số tiền và chính sách của từng ngân hàng. Vì vậy, khách hàng nên kiểm tra biểu lãi suất chính thức tại thời điểm giao dịch, xác nhận đúng điều kiện áp dụng và cân nhắc giữa mức sinh lời với nhu cầu sử dụng tiền của mình.
Lưu ý: Lãi suất trong bài được tổng hợp ngày 12/11/2026. Tiền lãi tính theo giả định gửi đủ 12 tháng, lĩnh lãi cuối kỳ; số tiền thực nhận phụ thuộc điều kiện sản phẩm và mức lãi suất ngân hàng xác nhận tại thời điểm giao dịch.